2. 生命保険の受取人が亡くなった祖母のままなら死亡保険金500万円はどう分かれる?4人で約125万円ずつ
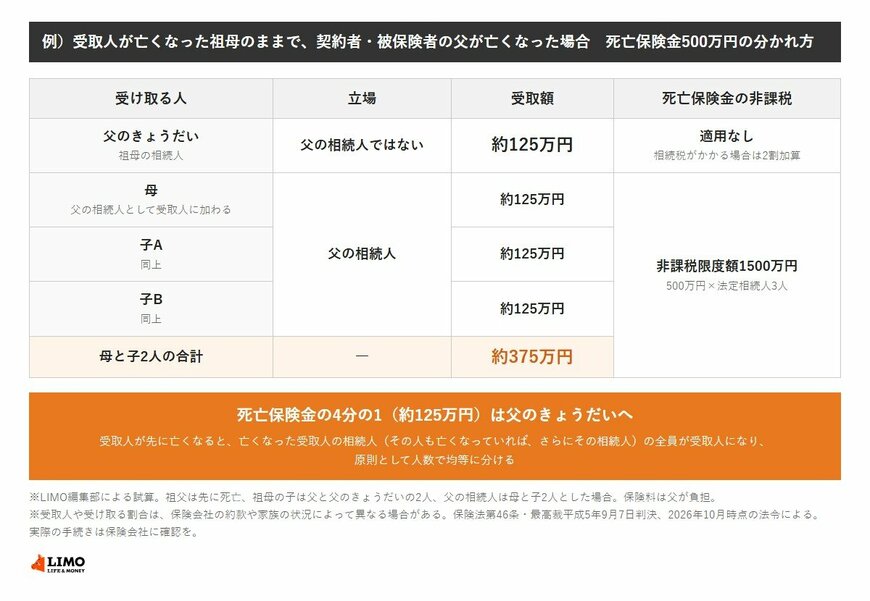
仮に、祖父はすでに亡くなっており、祖母の子は父と父のきょうだい1人の2人、父の相続人は母と子2人とします。死亡保険金500万円は、次のように分かれます。
- 【父のきょうだい】約125万円
- 【母】約125万円
- 【子(2人)】約125万円ずつ
- 【母と子2人の合計】約375万円
※試算の前提:契約者・被保険者は父。受取人の祖母が先に亡くなり、受取人を変えないまま父が亡くなった場合。父の相続人(母と子2人)が受取人に加わるものとし、4人で均等に分けた。約款に別の定めがない場合。
【図表】受取人が亡くなった祖母のままの場合の死亡保険金500万円の分かれ方1/1
出所:e-Gov法令検索「保険法」、法務省「保険事故発生前に保険金受取人が死亡した場合の規律」、国税庁「相続税の課税対象になる死亡保険金」をもとにLIMO編集部作成
死亡保険金の4分の1にあたる約125万円は、父のきょうだいに渡ります。母の取り分は子と同じ約125万円です。遺産を分けるときの配偶者の法定相続分(2分の1)とは考え方が違い、人数で均等に分かれるためです。
3. 生命保険の受取人が亡くなったままだと死亡保険金の非課税枠は?父のきょうだいの分には使えない
国税庁によると、死亡保険金の非課税限度額は「500万円×法定相続人の数」です。相続人以外の人が受け取った死亡保険金には、非課税の適用はありません。
- 【母と子2人の受け取り】合計約375万円で、非課税限度額1500万円の範囲内
- 【父のきょうだいの受け取り】約125万円で、非課税の適用なし
※試算の前提:保険料は父が負担。父の法定相続人は母と子2人の3人。父に子がいるため、父のきょうだいは父の相続人にならない。
相続税がかかる場合、父のきょうだいの相続税額は2割加算の対象になります。ただし、遺産の総額が基礎控除(この例では3000万円+600万円×3人=4800万円)以下なら、相続税はかかりません。
4. 生命保険の受取人が亡くなったら変更の手続きは?契約者が保険会社に伝え、死亡保険では被保険者の同意も要る
保険法第43条により、契約者は保険事故が起きるまで受取人を変更でき、変更は保険会社への意思表示によって行います。
- 【変更できる人】契約者
- 【変更できる時期】保険事故(被保険者の死亡など)が起きるまで
- 【伝える先】契約先の保険会社
- 【被保険者の同意】死亡保険の受取人の変更には必要(保険法第45条)
遺言でも受取人を変えられますが、契約者の相続人が保険会社に伝えなければ、保険会社に対抗できません(保険法第44条)。必要な書類は保険会社ごとに違うため、契約先に確かめておくとよいでしょう。