

3. 60歳でFIREした後の老後資金は、65歳以降の年金で足りる?単身男性と夫婦は月1万円台の余りで、単身女性は月約4万985円の不足
65歳からは年金が出ます。年金と生活費の差を月ごとに見て、不足があれば平均余命まで積み上げます。夫婦は共働きの前提で、夫は男性の平均、妻にも厚生年金があるものとして女性の平均を合わせています。
- 【単身男性】年金 月17万3033円−生活費 月15万5782円=月約1万7251円の余り(65歳以降の不足なし)
- 【単身女性】年金 月11万4797円−生活費 月15万5782円=月約4万985円の不足。平均余命の約89歳まで約24年で、不足は約1184万円
- 【共働き夫婦(2人の期間)】年金 月28万7830円−生活費 月約27万5635円=月約1万2195円の余り
夫婦は、夫の平均余命の約84歳から妻の平均余命の約89歳までの約5年間、妻が1人になるものとします。
日本年金機構「遺族厚生年金」によると、自分の老齢厚生年金がある65歳以上の妻は、遺族厚生年金の差額が加わります。追加分は月約3万2630円で、妻の年金は月約14万7427円です。単身の生活費に対して月約8355円、5年間で約52万円の不足です。
- 【単身男性の必要額】約1015万円(65歳までの5年間)
- 【単身女性の必要額】約2199万円(5年間の約1015万円+65歳以降の不足 約1184万円)
- 【共働き夫婦の必要額】約1801万円(5年間の約1749万円+妻が1人になる期間の不足 約52万円)
※試算の前提:年金は65歳から受け取り、繰上げ・繰下げは考えていません。基礎年金は夫婦とも満額(月7万608円)として、夫の報酬比例部分と妻の老齢厚生年金を分けています。65歳以降の国保料・介護保険料・税金は含めていません。
例)60歳でFIREした場合 単身男性・単身女性・共働き夫婦の老後資金の必要額(2026年度の試算)1/1
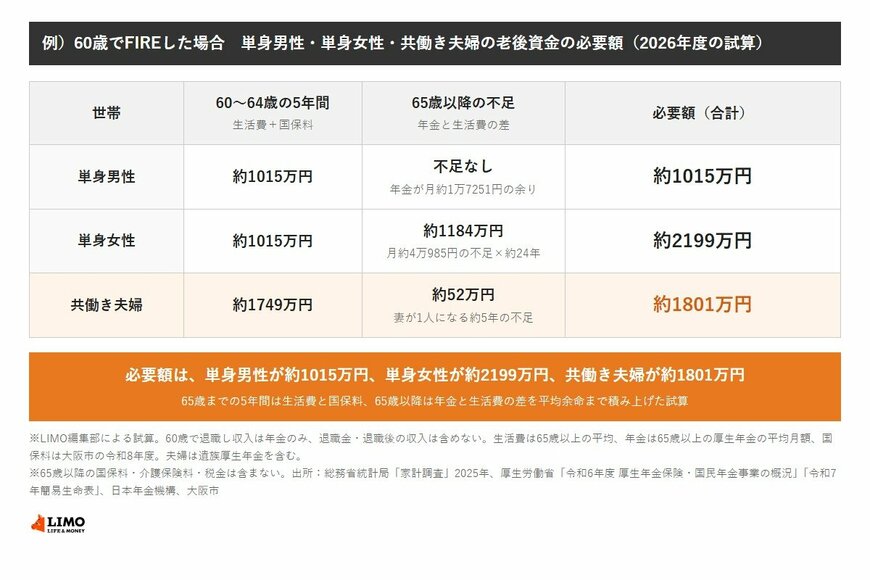
出所:総務省統計局「家計調査」、厚生労働省「厚生年金保険・国民年金事業の概況」、大阪市「保険料の決め方」をもとにLIMO編集部作成
4. 老後資金が約2000万円を超えるのはどんなとき?年金が月2万円少ない夫婦は約2103万円、遺族厚生年金がなければ約2005万円
ここまでの年金は、65歳以上の平均額です。60歳で退職すると、厚生年金に入る期間が60歳以降の分だけ短くなり、受け取る年金が平均より少なくなる可能性があります。仮に年金が平均より月2万円少ないとすると、必要額は次のように増えます。
- 【単身男性】約1077万円
- 【単身女性】約2776万円
- 【共働き夫婦】約2103万円
夫婦は、遺族厚生年金の有無でも変わります。遺族厚生年金は、亡くなった夫の厚生年金の加入期間などの要件を満たす必要があり、受け取れない場合もあります。仮に妻が遺族厚生年金を受け取れないと、妻が1人になる約5年間の不足は約256万円に増え、夫婦の必要額は約2005万円です。
5. 60歳でFIREする老後資金に含まれないものは?65歳以降の国保料・介護保険料・税金と、物価上昇
家計調査の消費支出には、税金や社会保険料などの非消費支出は含まれません。この試算では、60〜64歳の住民税・所得税と、65歳以降の次の項目を含めていません。これらは年金から引かれるため、実際に使えるお金は、年金額より少なくなります。
- 【国保料(74歳まで)】65歳以降も、国保に加入している間はかかります
- 【介護保険料(65歳から)】所得に応じた保険料がかかります
- 【所得税・住民税】公的年金も課税の対象になる場合があります
- 【物価上昇・大型支出】住まいの修繕や医療費などは、平均に表れにくい支出です
年金と生活費がほぼ同額になった単身男性と夫婦は、これらを加えると、年金で生活費をまかなえず、不足が出る可能性があります。


