

2. 50代の妻ひとりの生活費と遺族年金の差は?65歳まで年約49.2万円、65歳から年約28.0万円で、合計は約1179万円
総務省統計局の家計調査2025年平均によると、65歳以上の単身無職世帯の1か月の支出は、消費支出が14万8445円、税金や社会保険料などの非消費支出が1万2990円で、合計16万1435円です。年に直すと約193.7万円になります。
65歳以上の夫婦のみの無職世帯は、消費支出26万3979円と非消費支出3万2850円で、合計29万6829円でした。ひとり暮らしの支出は、夫婦の約54%にあたります。
この妻ひとりの生活費と遺族年金を比べると、足りない額は次のとおりです。
- 【55歳から65歳まで】年約49.2万円(月約4.1万円)、10年間で約491.9万円
- 【65歳から】年約28.0万円(月約2.3万円)、平均余命の24.52年で約686.7万円
- 【合計】約1179万円
※試算の前提:妻ひとりの生活費は、65歳以上の単身無職世帯の消費支出と非消費支出の合計(月16万1435円)が55歳から変わらず続くものとし、物価の変化は見込んでいません。65歳からの期間は、厚生労働省「令和7(2025)年簡易生命表の概況」の65歳女性の平均余命24.52年です。葬儀の費用や妻の働いて得る収入は含めていません。
3. 50代の死亡保障は貯蓄を引くといくら?平均の純貯蓄1013万円を差し引くと約166万円が不足、夫が60歳なら貯蓄が約443万円上回る計算
総務省統計局の家計調査(貯蓄・負債編)2025年平均によると、世帯主が50代の二人以上の世帯の貯蓄の平均は1756万円、負債の平均は743万円(うち住宅・土地のための負債669万円)です。貯蓄から負債を差し引いた純貯蓄は約1013万円になります。
遺族年金で足りない生活費から、この純貯蓄を差し引くと、生命保険の死亡保障で補う額の目安が出ます。
- 【夫が55歳で亡くなった場合】足りない生活費は約1179万円、純貯蓄を差し引くと約166万円
- 【夫が60歳で亡くなった場合】足りない生活費は約570万円、平均の純貯蓄のほうが約443万円上回る
夫が60歳の場合は、厚生年金の加入期間が5年延びて遺族厚生年金が年約93.3万円に増え、中高齢寡婦加算で補われる期間が5年に短くなるため、足りない生活費が半分以下になります。
※試算の前提:夫が60歳で亡くなった場合は、妻も60歳、厚生年金の加入期間は38年(456月)とし、そのほかは前章までと同じです。貯蓄と負債は50代の平均の額のまま変わらないものとしています。
例)夫の年収597万円・妻は専業主婦で子どもが独立した場合 遺族年金と貯蓄で足りない額(夫の死亡が55歳・60歳)1/1
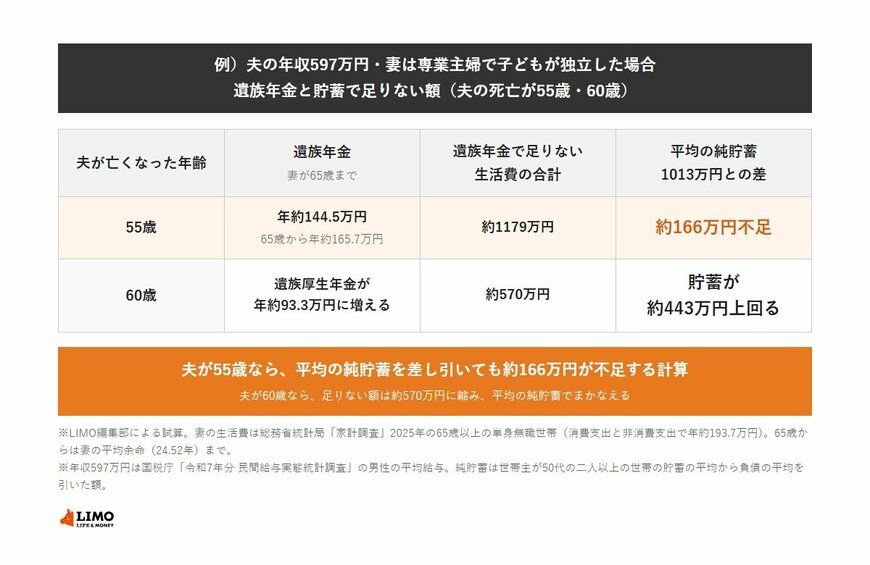
出所:日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」、総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」をもとにLIMO編集部作成
4. 50代の生命保険料を老後資金に回すと?仮に月2万円なら65歳までの10年間で240万円、生命保険料控除による所得税の差は年約4000円
生命保険の保険料を仮に月2万円とすると、55歳から65歳までの10年間で払う保険料は240万円です。保険料を払い続けた場合と老後資金に回した場合では、65歳時点の手元のお金に、保険料の分の240万円の差が出ます(生命保険料控除による所得税の差は除く)。
一方、保険料を払っている間は、生命保険料控除を受けられます。国税庁「No.1140 生命保険料控除」によると、平成24年1月1日以後に結んだ契約の一般生命保険料控除(所得税)は、年間の支払保険料が8万円を超えると一律4万円です。ただし令和8年分以降は、23歳未満の扶養親族がいる場合に限り、年間の支払保険料が12万円を超えると一律6万円になります。この試算の夫婦は子どもが独立していて、23歳未満の扶養親族はいないものとして、4万円で計算しました。
- 【保険料(月2万円・10年間)】240万円
- 【生命保険料控除(年24万円の支払い)】年4万円
- 【所得税率10%の場合の所得税の差】年約4000円、10年間で約4万円
試算の不足額と並べると、夫が55歳の時点では死亡保障の目安が約166万円、60歳の時点では平均の純貯蓄で生活費の不足をまかなえる計算でした。死亡保障の目安は、年齢が上がるほど小さくなっていきます。
※試算の前提:保険料の月2万円は仮の額で、運用による増減は見込んでいません。生命保険料控除は所得税の額で、住民税は含めていません。介護医療保険料控除・個人年金保険料控除は考えていません。


