

3. 実家を売る前の相続登記はいくら?登録免許税は評価額1000万円あたり約4万円、2024年4月より前の相続は2027年3月31日が期限
法務省「相続登記の申請義務化に関するQ&A」によると、相続登記の申請は2024年4月1日から義務になりました。相続で不動産を取得したことを知った日から3年以内に、相続登記をする必要があります。
- 【2024年4月1日以後に相続を知った場合】知った日から3年以内
- 【2024年4月1日より前に相続を知った場合】2027年3月31日(水)まで
- 【正当な理由なく申請しなかった場合】10万円以下の過料の対象
簡単な手続きの「相続人申告登記」でも義務は果たせますが、権利関係を示す登記ではありません。法務省は、売却する場合には相続登記が必要としています。
相続登記にかかる登録免許税は、固定資産課税台帳の価格の1000分の4です。この価格は、毎年届く固定資産課税明細書の「価格」または「評価額」の欄の金額で、「固定資産税課税標準額」ではないと、法務局「登録免許税の計算」で説明されています。
- 【評価額1000万円あたり】約4万円
- 【評価額100万円以下の土地】2027年3月31日(水)までは免税で0円
免税を受けるには、申請書に「租税特別措置法第84条の2の2第2項により非課税」と書く必要があると、法務局「相続登記の登録免許税の免税措置について」に記載されています。
※試算の前提:課税標準の1000円未満と、税額の100円未満は切り捨てています。司法書士に頼む場合の報酬や、戸籍などの証明書の手数料は含めていません。
4. 空き家の3000万円控除を使えるかで税はいくら違う?売却の利益1000万円あたり約203.2万円が、控除の範囲なら0円
国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」によると、相続した空き家やその敷地を売ったとき、要件を満たせば譲渡所得から最高3000万円を控除できます。2024年1月1日以後の売却で、家と敷地を相続した人が3人以上の場合は、1人2000万円までです。
- 【家が建てられた時期】1981年(昭和56年)5月31日以前
- 【相続の直前】亡くなった人のほかに住んでいた人がいなかった
- 【相続から売るまで】事業・貸付け・居住に使われていない
- 【売却代金】1億円以下
- 【売る期限】相続の開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日(金)まで
このほか、売るときに耐震基準を満たすか、取り壊すことが求められます。2024年1月1日以後の売却では、売った年の翌年2月15日までに耐震改修や取り壊しをした場合も対象です。確定申告には、市区町村が交付する「被相続人居住用家屋等確認書」が必要です。
空き家の3000万円控除を使えない場合、相続した家は長期譲渡所得として税がかかります。国税庁「No.3208 長期譲渡所得の税額の計算」の税率で、売却の利益1000万円あたりの税を試算すると次のとおりです。
- 【空き家の3000万円控除を使えない場合】約203.2万円(所得税150万円、復興特別所得税3万1500円、住民税50万円)
- 【空き家の3000万円控除の範囲内の場合】0円
- 【売却代金1000万円で、取得費が分からない場合】利益は950万円で、税は約193.0万円
国税庁「No.3258 取得費が分からないとき」によると、親が買った時期が古いなどで取得費が分からない場合は、売った金額の5%を取得費にできます。
※試算の前提:相続した家は亡くなった人の取得の時期を引き継ぐため(国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」)、所有期間は5年超としています。税率は所得税15%、復興特別所得税(所得税の2.1%)、住民税5%です。仲介手数料などの譲渡費用は含めていません。
例)仏壇が残る実家を売る場合 売る前と売るときにかかるお金(1000万円あたり・2026年10月時点)1/1
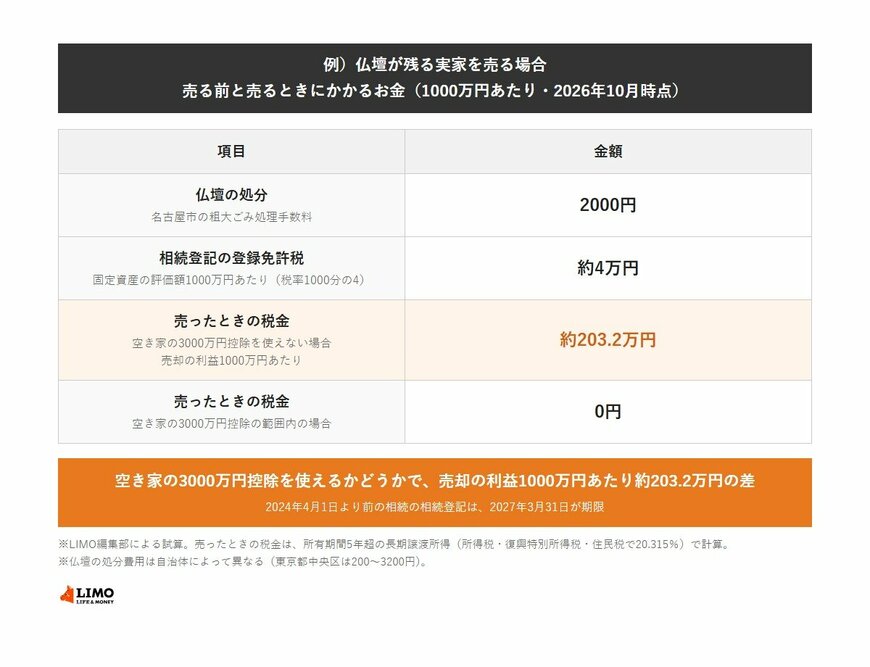
出所:名古屋市「粗大ごみ処理手数料の例」、国税庁「No.7191 登録免許税の税額表」、国税庁「No.3208 長期譲渡所得の税額の計算」をもとにLIMO編集部作成


