2. 家族旅行の経費が税務調査で否認されたら?100万円なら1年分の所得税は約20万円
税務調査で家族旅行の経費が否認されると、その分だけ所得が増え、所得税を納め直すことになります。課税される所得が330万円から694万9000円の範囲にある人の所得税率は20%です。
- 【所得税】100万円×20%=約20万円
- 【復興特別所得税】所得税の2.1%で約4200円
- 【合計】1年分で約20万4200円
このほか、住民税の所得割(税率10%)も1年あたり約10万円増えます。国民健康保険料も前年の所得をもとに計算されるため、所得が増えれば保険料も見直されます。
※試算の前提:毎年100万円を経費として計上し、否認された100万円がすべて所得税率20%の区分に収まる場合。所得税は復興特別所得税を含みます。
3. 税務調査で隠蔽・仮装と認定されたら?加算税は10%から35%に
税務調査で経費を否認されたあと修正申告をすると、納め直す税額に加算税がかかります。国税通則法では、その割合が次のように決まっています。
- 【過少申告加算税】新たに納める税額の10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%)
- 【重加算税】事実を隠蔽・仮装していた場合、過少申告加算税に代えて35%
1年分の所得税約20万円に当てはめると、過少申告加算税は約2万円、重加算税は約7万円です。重加算税は、経費が否認されただけで課されるものではなく、帳簿や領収書の改ざんなど隠蔽・仮装があったと認定された場合に課されます。
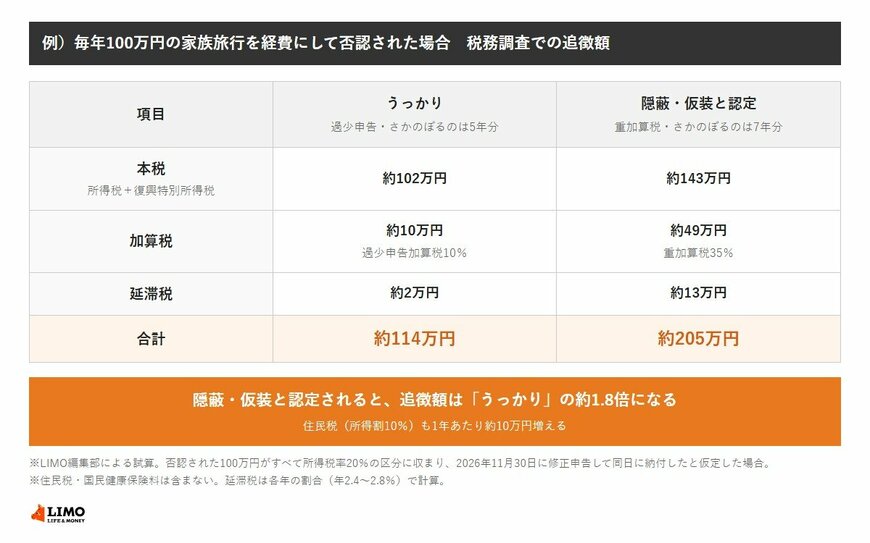
4. 税務調査でさかのぼる年数は?毎年100万円なら「うっかり」で約114万円、隠蔽・仮装で約205万円
税務署が税額を直せる期間は、法定申告期限から原則5年です。偽りその他不正の行為で税を免れていた場合は7年に延びます。毎年100万円の家族旅行を経費にしていたとすると、追徴額は次のとおりです。
- 【うっかり(5年分)】本税約102万円+過少申告加算税約10万円+延滞税約2万円=約114万円
- 【隠蔽・仮装(7年分)】本税約143万円+重加算税約49万円+延滞税約13万円=約205万円
同じ「毎年100万円」でも、隠蔽・仮装と認定されると追徴額は約1.8倍になります。さかのぼる年数が増えるうえ、加算税の割合が上がり、延滞税の計算期間も短くならないためです。
※試算の前提:2026年11月30日に修正申告し、同日に納付。隠蔽・仮装の試算は、あわせて「偽りその他不正の行為」と認定され、7年分がさかのぼられる場合です。所得税と復興特別所得税のみで、住民税・国民健康保険料は含みません。
※加算税と延滞税は、国税通則法第118条第3項により1年分の本税約20万4200円の1万円未満を切り捨てた20万円をもとに、年ごとに計算しています。延滞税は国税庁「No.9205 延滞税について」の各年の割合(年2.4〜2.8%)を使い、うっかりの場合は国税通則法第61条により、法定申告期限から1年を超える期間を除いています。