年金を受け取りながらパートで働いている人は、来年2月から3月の確定申告が必要かどうか気になる時期ではないでしょうか。
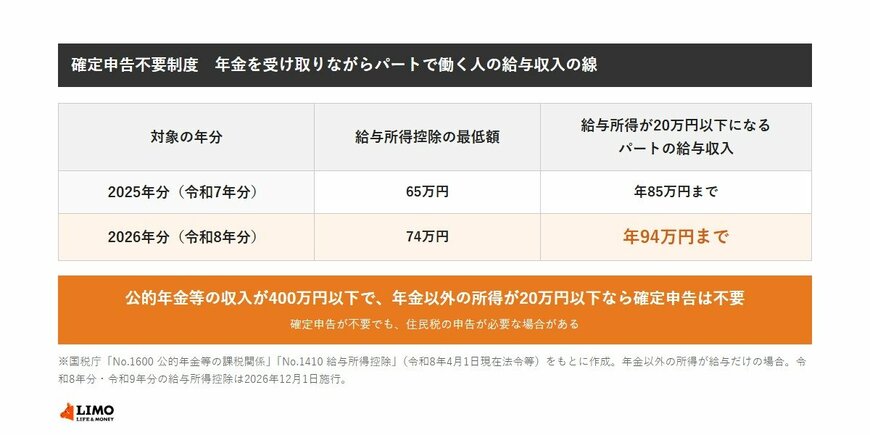
年金の「確定申告不要制度」は、公的年金等の収入が400万円以下で、年金以外の所得が20万円以下なら確定申告がいらない仕組みです。2026年分は給与所得控除の最低額が74万円に上がり、パートの給与収入が年94万円までならこの範囲に収まります(2025年分は年85万円まで)。
この記事では、2027年2月16日から3月15日までの2026年分の確定申告に向けて、確定申告不要制度の条件と、それでも申告が必要になるケースを整理します。
1. 確定申告不要制度の対象は?公的年金等の収入400万円以下、年金以外の所得20万円以下の人
まずは、確定申告不要制度の条件と、2026年分の確定申告の時期を見ていきましょう。
1.1 公的年金等の収入400万円以下、年金以外の所得20万円以下
国税庁「No.1600 公的年金等の課税関係」によると、次の2つに当てはまる人は、所得税の確定申告をする必要はありません。
- その年の公的年金等の収入金額が400万円以下
- その年の公的年金等に係る雑所得以外の所得金額が20万円以下
公的年金等の収入には、老齢基礎年金や老齢厚生年金のほか、企業年金なども含まれます。年金以外の所得には、パートの給与所得や、事業所得などが入ります。
1.2 2026年分の確定申告は、原則2027年2月16日から3月15日まで
所得税の確定申告の期間は、原則として翌年の2月16日から3月15日までです。2026年分の確定申告は、2027年2月16日(火)から3月15日(月)までが原則の期間になります。
年金の源泉徴収票は、例年1月に日本年金機構から届きます。令和7年分のはがきの源泉徴収票は、2026年1月8日から15日にかけて順次送られました。
2. 2026年分のパート収入はいくらまで?給与所得控除74万円で年94万円まで(2025年分は85万円)
2026年分は、給与所得控除の見直しによって、確定申告不要制度に収まるパートの給与収入の線が上がります。年分ごとの線を比べてみましょう。
2.1 給与所得控除の最低額は65万円から74万円に
国税庁「No.1410 給与所得控除」によると、令和8年分・令和9年分の給与所得控除の最低額は74万円です。この金額は2026年12月1日に施行され、令和8年分と令和9年分に適用されます。
- 2025年分(令和7年分):給与所得控除の最低額65万円
- 2026年分(令和8年分):給与所得控除の最低額74万円
2.2 2026年分は、給与収入94万円で給与所得20万円
国税庁によると、令和8年分は、給与収入が74万1000円以上219万1000円未満の場合、給与所得は「収入金額−74万円」になります。給与収入が94万円なら、給与所得は20万円です。
年金以外の所得がパートの給与だけの人なら、2026年分は給与収入が年94万円以下であれば、確定申告不要制度の「年金以外の所得20万円以下」に収まる計算です。2025年分の線だった年85万円より、9万円高くなります。
※公的年金等の収入が400万円以下で、年金と給与以外の所得がない場合の計算です。給与以外に所得がある人は、すべての所得を合計して20万円以下かどうかで判断します。
3. 確定申告不要でも申告したほうがよいのは?医療費控除などの還付申告は2031年12月31日まで
確定申告不要制度は、確定申告を「しなくてもよい」制度で、申告してはいけないわけではありません。申告したほうがよい人もいます。
3.1 医療費控除などで所得税が戻る人
国税庁によると、確定申告不要制度に当てはまる人でも、医療費控除や社会保険料控除など各種の所得控除を受けて、所得税の還付を受けるための確定申告をすることができます。
- 医療費控除:1年間の医療費が多かった人
- 社会保険料控除:年金から天引きされていない国民健康保険料などを自分で払った人
- 生命保険料控除・地震保険料控除:生命保険料や地震保険料を払っている人
3.2 還付申告は2027年1月1日から5年間出せる
国税庁「No.2030 還付申告」によると、還付申告書は確定申告の期間とは関係なく、その年の翌年1月1日から5年間提出できます。2026年分なら、2027年1月1日から2031年12月31日までです。
次のページでは、確定申告がいらなくても必要になる住民税の申告と、2026年分の確定申告までの日程を確認します。