

3. 相続した空き家の固定資産税は売った年はどうなる?1月1日の所有者に1年分がかかる
相続した空き家を売った年の固定資産税は、売った日までの分だけになるわけではありません。東京都主税局「固定資産税・都市計画税(土地・家屋)」によると、納税義務者は1月1日現在の所有者で、1月2日以降に所有権が移っても納税義務者は変わりません。
売買のときに固定資産税を日割りで精算することがありますが、東京都主税局は、これは商慣習であり地方税法で決められたものではないと説明しています。精算するかどうかは、買主との売買契約で決めることになります。
ただし、年の途中で売っても、兄弟3人への1年分の納税義務は残ります。売れた年の分も含めて、誰がいくら負担するかを兄弟3人で決めておくと安心です。
4. 相続した空き家を兄弟3人で売ると特別控除は?1人2000万円、3人の合計で6000万円
相続した空き家を売ったときは、条件を満たせば譲渡所得から特別控除を差し引けます。国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」によると、控除は最高3000万円ですが、相続人が3人以上の場合は1人2000万円までです。
- 【相続人が1人・2人】1人あたり最高3000万円
- 【相続人が3人以上】1人あたり最高2000万円(令和6年1月1日以後の売却)
- 【主な要件】昭和56年5月31日以前に建てられた家屋(区分所有建物でないこと)、亡くなる直前に親のほかに住んでいた人がいない、相続から売るまで事業・貸付・居住に使っていない、売却代金が1億円以下、売るときに耐震基準を満たすか取り壊すこと(令和6年以降は売った翌年の2月15日までに行えばよい場合あり)
- 【売る期限】相続から3年を過ぎる日がある年の12月31日まで(制度は令和9年12月31日までの売却が対象)
兄弟3人の共有のまま売れば、控除は3人の合計で6000万円です。遺産分割で1人の名義にまとめると、控除はその1人の3000万円になります。
試算すると、1人の名義なら売却額が約3279万円を超えたあたりから税がかかり始めますが、兄弟3人の共有なら約6550万円までは税がかかりません。
※試算の前提:取得費は売却額の5%(取得費が分からない場合の概算)、売るための費用は仲介手数料の上限(売却額の3%+6万円に消費税10%)だけとし、兄弟3人の持ち分は3分の1ずつとしています。
5. 相続した空き家を期限を過ぎて売ると税はいくら?売却額1000万円あたり3人で約185万円
特別控除が使えないと、譲渡所得に税がかかります。国税庁「No.3208 長期譲渡所得の税額の計算」によると、税率は所得税15%と住民税5%で、所得税には2.1%の復興特別所得税が加わります。国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」によると、相続した家は親が取得した時期をそのまま引き継ぐため、長期譲渡所得として計算します。
- 【期限内に売った場合】1人あたり0円、3人で0円
- 【期限を過ぎて売った場合】1人あたり約61.6万円、3人で約185万円
- 【売却額に対する割合】約18.5%
※試算の前提:売却額は1000万円、取得費は売却額の5%、売るための費用は仲介手数料の上限(約39.6万円)だけとし、兄弟3人の持ち分は3分の1ずつとしています。
兄弟3人で相続した空き家を売却額1000万円で売った場合の税額1/1
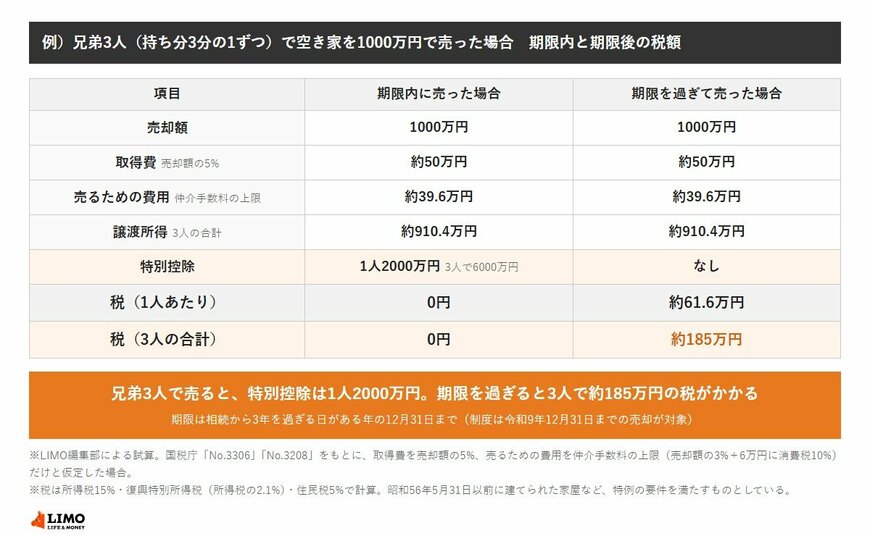
出所:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」、国税庁「No.3208 長期譲渡所得の税額の計算」をもとにLIMO編集部作成
試算からは、期限内に約19%安い約809万円で売っても、期限を過ぎて1000万円で売った場合と手取りは同じくらいになります。売れるまで待つ間の固定資産税も、そのぶん積み上がります。
なお、令和8年に相続した場合、期限は令和11年12月31日になりますが、制度そのものは令和9年12月31日までの売却が対象です。制度が延長されるかどうかは、今後の税制改正で決まります。


