


残クレ(残価設定ローン)は、通常ローンより月々の支払いを抑えられる車の買い方として、新車の販売店でよく案内されています。一方で、契約が終わって車を返すときには、走行距離や傷の状態によって追加のお金がかかることがあります。
独立系のFP会社で保険の手続きに携わってきた経験からお伝えすると、ローンや保険は月々の額より先に、契約全体でいくら払うのかと、どんな条件が付いているのかを見ておきたいところです。ここでは、残クレを「総額」と「返すときの条件」の2つから見ていきます。
借入100万円・3年の試算で、残クレと通常ローンの月々の額と総額を比べ、返却時の精算の目安と、最終回に選べる3つで払うお金を整理します。
※金利の年5.6%は、ホンダの公式サイト「残価設定型クレジット(残クレ)」の支払い例にある実質年率(2026年10月以降の金利)です(2026年10月28日確認)。
1. 残クレの月々は通常ローンよりいくら安い?借入100万円・3年なら月約1万2300円の差
残クレは、契約の終わりに見込まれる車の価値(残価)を最終回に据え置き、残りの金額を毎月払っていく仕組みです。毎月払う元金が小さくなるため、同じ借入額・同じ金利でも、月々の額は通常ローンより少なくなります。
- 【残クレ】月約1万7900円(1〜35回目)、最終回は残価の約50万円
- 【通常ローン】月約3万200円(36回とも同じ額)
- 【月々の差】約1万2300円
※試算の前提:借入(割賦元金)100万円あたり、3年(36回)、元利均等返済、金利は年5.6%で、残クレと通常ローンを同じ金利にしています。新車の価格は車種によって大きく違うため、100万円あたりで示しています(借入300万円なら、金額はおよそ3倍です)。
※残価は、仮に借入の50%と置いています。ホンダの公式サイトの支払い例(5年・60回)では、最終回の額は割賦元金の約47%です。残価の割合は、車種・契約年数・販売店によって変わります。頭金とボーナス払いはなしとしています。
2. 残クレの総額は通常ローンより多い?残価にも金利がかかり、買い取ると約3万8000円多い
残クレで最終回に残価を一括で払い、車を買い取る場合の総額は、通常ローンより多くなります。残価の約50万円は最終回まで借りたままなので、その分にも3年間、金利がかかり続けるためです。
- 【残クレで買い取る】総額約112万7000円(うち利息約12万7000円)
- 【通常ローン】総額約108万9000円(うち利息約8万9000円)
- 【総額の差】約3万8000円(利息は通常ローンの約1.4倍)
※試算の前提:借入100万円あたり、3年(36回)、年5.6%、残価は借入の50%。仮に金利が年2.9%(ホンダの公式サイトに表示されているキャンペーンの実質年率)でも、総額の差は約2万円です。
借入100万円・3年の総額(残クレと通常ローン)1/1
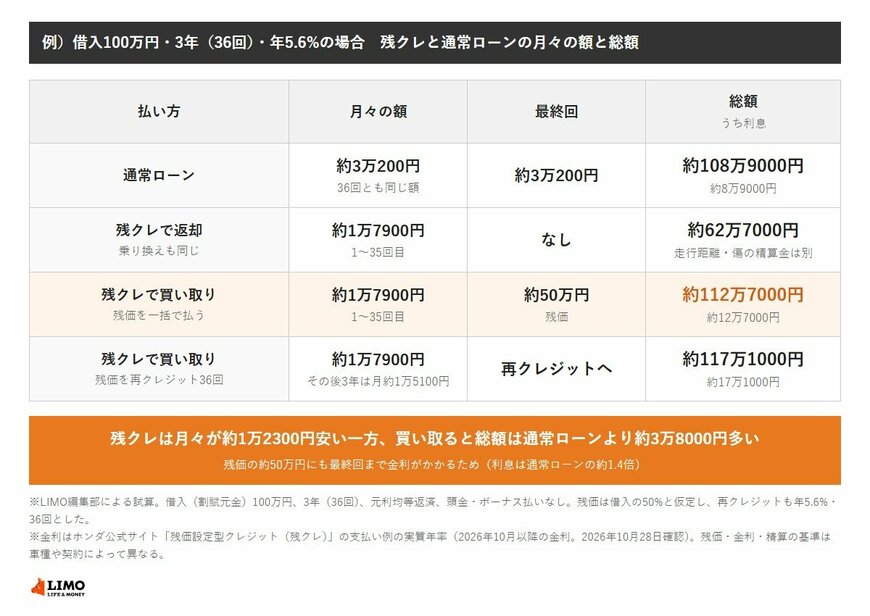
出所:ホンダ公式サイト「残価設定型クレジット(残クレ)」の支払い例の実質年率(2026年10月28日確認)をもとにLIMO編集部作成(試算)
総額は、契約の前に示される「支払総額」で確かめられます。割賦販売法35条の3の2は、クレジット会社と組んで車などを分割で売る販売店に、現金販売価格・支払総額・支払いの期間と回数・手数料の料率を、契約の前に示すよう定めています。
また、同法35条の3の8は、契約を結んだあとに、支払総額や各回の支払額などを書いた書面を渡すよう定めています。月々の額だけでなく、この2つの書面で総額を見比べることができます。


