

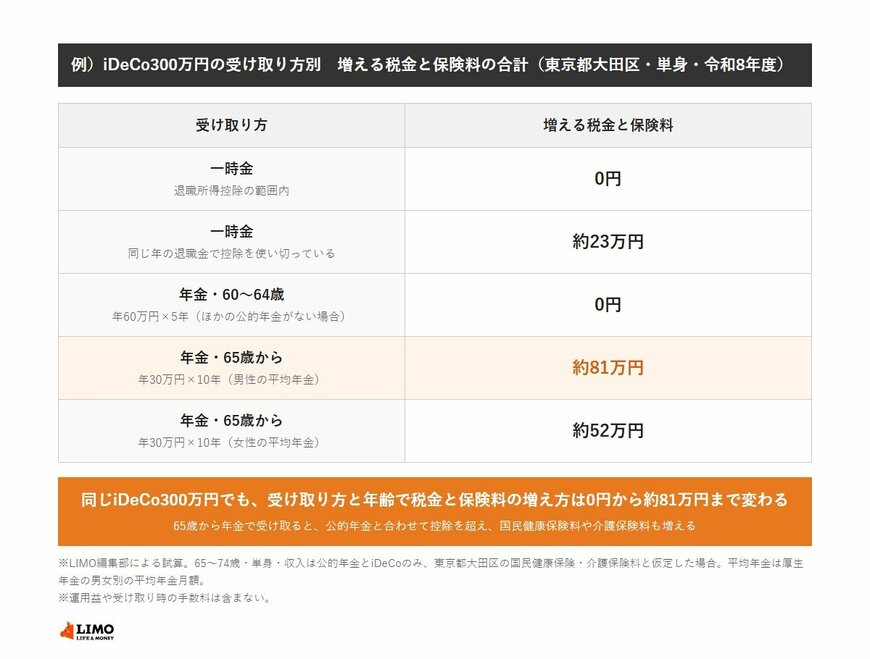
3. iDeCoを65歳から年金で受け取ると?300万円を10年なら、税金と保険料の増加は男性の平均年金で約81万円、女性の平均年金で約52万円
65歳からは、iDeCoを年金で受け取る分が公的年金に上乗せされます。厚生年金の平均年金月額の人は、公的年金だけで公的年金等控除の110万円を超えているため、iDeCoの年金はそのまま雑所得に加わります。
- 【男性の平均年金(月16万9967円)】iDeCo年30万円で、税金と保険料は年約8.1万円の増加。10年で約81万円
- 【女性の平均年金(月11万1413円)】iDeCo年30万円で、税金と保険料は年約5.2万円の増加。10年で約52万円
男性の平均年金では、国民健康保険料の均等割の2割軽減が外れ、介護保険料は第6段階(年8万7120円)から第7段階(年9万9000円)に上がります。女性の平均年金では、住民税が非課税から課税になり、介護保険料は第3段階(年5万1480円)から第6段階(年8万7120円)に上がります。
※試算の前提:65〜74歳・単身・収入は公的年金とiDeCoの年金のみ。東京都大田区に住み、国民健康保険に加入。iDeCoの運用益や受け取り時の手数料は考えない。税金と保険料は、前年と同じ収入が続くものとして毎年の額を計算しています。
- 【国民健康保険料】大田区の令和8年度の料率(所得割は医療分7.51%・後期高齢者支援金分2.80%・子ども・子育て支援金分0.27%、均等割は合計6万7073円)。均等割の軽減は、65歳以上の年金所得から15万円を差し引いて判定
- 【介護保険料】大田区の令和6〜8年度(第9期)の所得段階別の保険料
- 【税金】所得税は令和8年分(基礎控除104万円、復興特別所得税を含む)、住民税は所得割10%・均等割5000円
4. iDeCoを一時金で受け取ると?退職所得控除の範囲内なら0円、退職金で使い切っていれば約23万円
一時金は退職所得になり、退職所得控除を差し引いた残りの2分の1に課税されます。iDeCoでは加入していた期間を勤続年数として数え、勤続20年以下なら1年40万円(最低80万円)が控除です。同じ年に会社の退職金も受け取る場合は、2つを合わせた額から控除を差し引きます。
- 【退職金がなく、iDeCoの加入期間が11年】退職所得控除440万円の範囲内で0円
- 【同じ年の退職金で退職所得控除を使い切っている】約23万円(所得税・復興特別所得税 約7.7万円、住民税 約15万円)
大田区「国民健康保険料計算方法」によると、退職所得は国民健康保険料の計算の基礎になる所得に含まれません。一時金で受け取る分は、翌年度の国民健康保険料には影響しないということです。
※試算の前提:iDeCoの一時金300万円。加入期間11年は、企業年金のない会社員の現行の掛金の上限(月2.3万円)で積み立てて300万円に届く年数です。退職金で控除を使い切っている場合は、300万円の2分の1の150万円に、所得税5%(復興特別所得税を含む)と住民税10%がかかるものとしています。
例)iDeCo300万円の受け取り方別 増える税金と保険料の合計(東京都大田区・単身・令和8年度)1/1
出所:国税庁「No.1600 公的年金等の課税関係」、国税庁「No.1420 退職金を受け取ったとき(退職所得)」、大田区「国民健康保険料計算方法」、大田区「介護保険料」をもとにLIMO編集部作成


