

3. 続けた場合、含み損は6カ月でなくなった
そのまま積立を続けた場合の損益の動きを見ると、4月9日の▲2万382円を底に持ち直し、積立を始めて6カ月後の2025年7月にはプラスに転じています。
基準価額が下がっていた4月や5月にも、同じ3万円で多くの口数を買えていたことが、その後の回復につながりました。その後も2026年4月などに下がる場面はありましたが、2026年10月27日時点の損益は+13万3053円です。
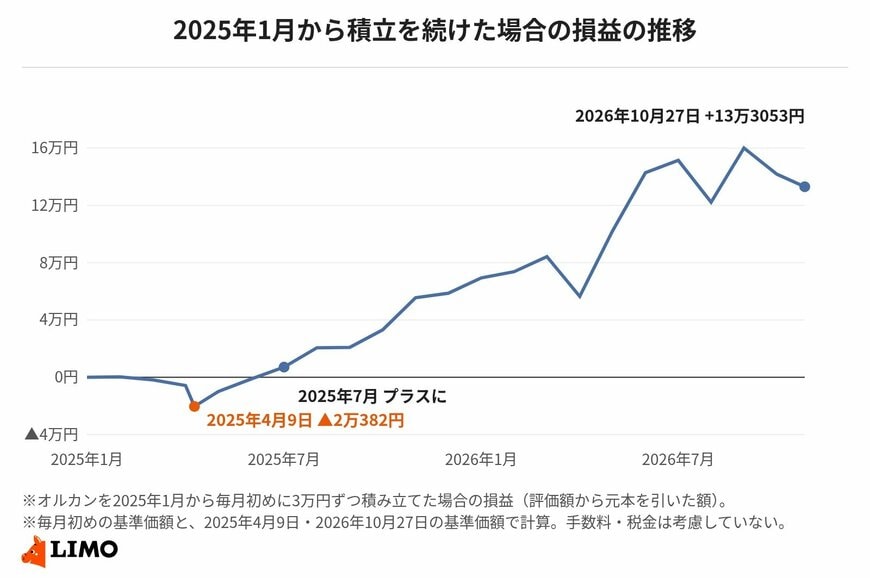
なお、2025年12月に始めた場合は、2026年3月の下落で3月31日に▲5165円(▲4.3%)になりました。こちらもそのまま続けていれば、2026年10月27日時点で元本33万円に対して+1万7601円です。
ただし、これは2025年以降の限られた期間の実績です。急落のあとにすぐ持ち直すとは限らず、回復に何年もかかる場合もあります。
4. 別のファンドに乗り換える前に知っておきたいこと
値下がりが続くと、もっと良い投資信託があるのではと考えたくなります。NISAの中で乗り換える前に、次の3点を確かめておきましょう。
4.1 NISAで売った枠は、すぐには戻らない
金融庁によると、NISAで商品を売った場合、売った商品の簿価(買ったときの金額)の分だけ非課税保有限度額が復活し、翌年以降に再利用できます。売ったその年のうちに枠が戻るわけではありません。乗り換えで買い直した分も、その年の年間投資枠を使います。
4.2 NISAの損失は、ほかの利益と相殺できない
NISA口座で売って出た損失は、特定口座や一般口座の利益と損益通算できず、翌年以降に繰り越すこともできません。値下がりした時点で売ると、損失は確定するだけで、税金の面での取り戻しはありません。
4.3 乗り換えを考えたいのは、こんなとき
- 同じ指数に連動するほかの投資信託と比べて、大きく下がっている
- 信託報酬(保有中にかかる手数料)が、同じタイプの投資信託より高い
- 特定の国や業種に絞った投資信託で、値動きの大きさを理解しないまま買っていた
市場全体が下がっているときは、どの投資信託も同じように下がります。基準価額が下がったことだけを理由に乗り換えても、結果はあまり変わりません。
5. 「3カ月」で判断しないために
金融庁は、投資する時期を分けることで高値で買ってしまうリスクを軽減でき、長く持つことで投資のリターンが安定しやすくなるとしています。毎月の積立は、値下がりした月ほど多くの口数を買える仕組みです。
始めて3カ月の時点の損益は、運用の結果というより、たまたま始めた時期の値動きを表しているにすぎません。判断するなら、次の2点を見直しましょう。
- 数年以内に使う予定のお金を積み立てていないか
- 値下がりが気になって眠れないほど、積立額が多すぎないか
どちらかに当てはまる場合は、売るのではなく、積立額を減らしたり、使う予定のお金を預金に分けたりする方法もあります。
6. まとめ
2025年1月にオルカンで積立を始めた人は、3カ月後の4月9日に▲17.0%の含み損になりました。それでも続けた人は6カ月後にプラスになり、2026年10月27日時点で+13万3053円です。4月9日に売った人だけが、▲2万382円の損失を確定させています。
同じ時期にはS&P500やTOPIXの投資信託も下がっており、乗り換えた場合の結果は続けた場合とほぼ同じでした。
基準価額が下がって不安なときは、まず積立額が家計に合っているか、近いうちに使うお金を入れていないかを確かめてみましょう。そのうえで問題がなければ、積立の設定はそのままにして、損益を毎日見るのではなく、年に1回確認する習慣にすると続けやすくなります。
【免責事項】
- 本記事は、特定の金融商品の勧誘や売買の推奨を目的としたものではありません。
- 投資には元本を割り込むリスクがあります。投資に関する最終的な判断は、必ずご自身の責任において行われるようお願いいたします。
参考資料
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」
- 三菱UFJアセットマネジメント「eMAXIS Slim 国内株式(TOPIX)」
- 金融庁「NISAを知る:NISA特設ウェブサイト」
- 金融庁「NISAを利用する皆さまへ」
- 国税庁「No.1535 NISA制度」
和田 直子


