

2. 医療費控除でふるさと納税の控除上限は下がる?年収487万円なら医療費20万円で約5万5800円から約5万3400円に
ふるさと納税の控除のうち、住民税の「特例分」には、住民税の所得割の2割という上限があります(総務省「税金の控除について」)。医療費控除を受けると所得割が減るため、2000円の負担で済む寄附額の上限の目安も下がります。
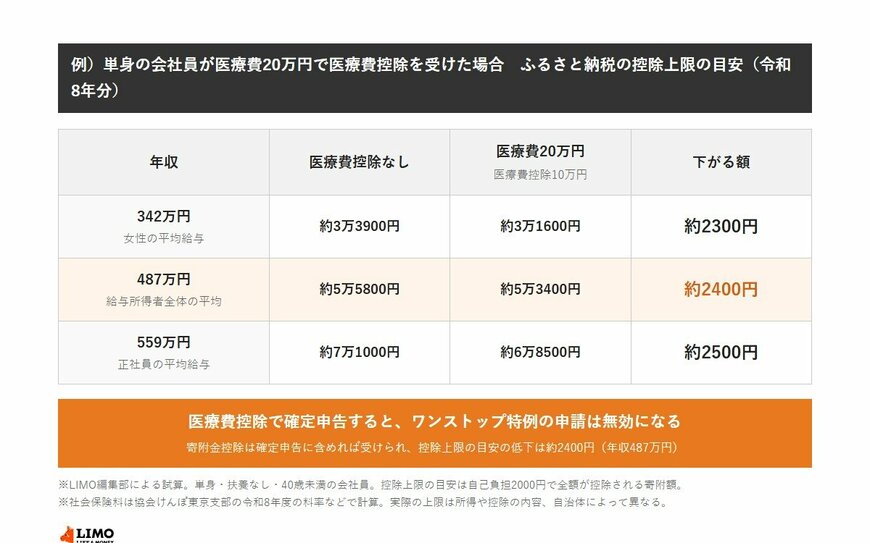
- 【年収342万円(女性の平均)】医療費控除なしで約3万3900円、医療費20万円なら約3万1600円(約2300円下がる)
- 【年収487万円(給与所得者全体の平均)】医療費控除なしで約5万5800円、医療費20万円なら約5万3400円(約2400円下がる)
- 【年収559万円(正社員の平均)】医療費控除なしで約7万1000円、医療費20万円なら約6万8500円(約2500円下がる)
医療費20万円の場合、医療費控除は10万円です(国税庁「No.1120 医療費を支払ったとき(医療費控除)」)。所得割は控除の額の10%にあたる1万円減り、特例分の上限はその2割の2000円下がります。上限の目安が下がる額は、どの年収でも2000円台にとどまります。
その年分の寄附金控除の対象になるのは12月31日までに支出した寄附なので、年内に寄附額を決める段階で医療費の見込みも合わせて見ておくと、差を確かめやすくなります。
※試算の前提:単身・扶養なし・40歳未満の会社員。保険金などによる医療費の補てんはないものとしています。控除上限の目安は100円未満を四捨五入しています。
- 【社会保険料】協会けんぽ東京支部の令和8年度の料率(健康保険9.85%・子ども・子育て支援金0.23%)、厚生年金保険料率18.3%、雇用保険料率(労働者負担1000分の5)の本人負担分で、年収の約14.7%
- 【税】所得税は令和8年分(基礎控除は合計所得金額489万円以下の104万円=国税庁「No.1199 基礎控除」、復興特別所得税を含む)、住民税は令和9年度分(所得割10%、調整控除を含む)。特例分の割合は、浜松市「税額控除」の判定方法で計算
3. ワンストップ特例のつもりで上限の目安いっぱいまで寄附していたら?医療費控除で確定申告すると、年収487万円・寄附5万5000円で自己負担は約3300円に
ワンストップ特例を使うつもりで、医療費控除なしの上限の目安いっぱいまで寄附していた場合を考えます。医療費控除で上限の目安が下がると、超えた分は控除されず、自己負担が2000円を少し上回ります。
- 【年収342万円・寄附3万3000円】ワンストップ特例なら約2000円、医療費控除と一緒に確定申告すると約3200円
- 【年収487万円・寄附5万5000円】ワンストップ特例なら約2000円、医療費控除と一緒に確定申告すると約3300円
- 【年収559万円・寄附7万1000円】ワンストップ特例なら約2000円、医療費控除と一緒に確定申告すると約4000円
年収487万円の場合、確定申告では寄附金控除のうち約2700円が所得税の還付になり、残りの約4万9000円は翌年度の住民税から引かれます。一方、医療費控除そのもので戻る額は、所得税と住民税の合計で約1万5100円です。自己負担の増え方は約1300円で、医療費控除で戻る額のほうが大きくなります。
※試算の前提:寄附額は医療費控除なしの上限の目安を1000円未満で切り捨てた額。医療費は20万円。そのほかの前提は前章と同じです。
4. ワンストップ特例を出したからと寄附金控除を書かずに確定申告したら?年収487万円・寄附5万5000円なら約5万1700円が戻らないが、更正の請求で受けられる
医療費控除だけを書いて確定申告すると、ワンストップ特例は無効になり、ふるさと納税の寄附金控除も受けられません。年収487万円・寄附5万5000円の例では、本来は控除される約5万1700円が戻らず、寄附額のほぼ全額が負担になる計算です。
- 【年収342万円・寄附3万3000円】戻らない額は約2万9800円
- 【年収487万円・寄附5万5000円】戻らない額は約5万1700円
- 【年収559万円・寄附7万1000円】戻らない額は約6万7000円
国税庁「No.1155 ふるさと納税(寄附金控除)」によると、ワンストップ特例の申請をした人が誤って寄附金控除の適用を受けずに確定申告をした場合は、更正の請求により寄附金控除の適用を受けることができます。ただし、寄附金控除を適用しても所得税等の額が変わらない場合は更正の請求ができないため、お住まいの市区町村に問い合わせることになります。


