


医療費控除は、「医療費が年10万円を超えたら使える制度」と覚えている人が多いかもしれません。
ただ、医療費控除は所得が少ない人ほど基準が下がります。医療費が10万円に届かなくても、受けられることがあります。
医療費控除で戻るのは、所得税だけではありません。翌年度の住民税も減ります。
令和8年分は、所得税の基礎控除と給与所得控除が変わりました。そのため年収が低い人では、戻る額の多くを住民税の減額が占めるようになっています。
ここでは、会社員の年収と1年間の医療費の額別に、医療費控除で戻る額(所得税の還付と住民税の減額の合計)を、令和8年分の税制で試算しました。
※年収210万円・487万円・559万円は、国税庁「令和7年分 民間給与実態統計調査」の、正社員(正職員)以外・給与所得者全体・正社員(正職員)の平均給与です。
1. 医療費控除は10万円が条件?総所得金額等が200万円未満なら「所得の5%」で、給与だけなら年収約297万円が境目
国税庁「No.1120 医療費を支払ったとき(医療費控除)」によると、医療費控除の額は、1年間に支払った医療費から保険金などで補てんされる金額を引き、さらに10万円を引いた額です(上限200万円)。
ただし、その年の総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%を引きます。
- 【総所得金額等が200万円以上】医療費控除=医療費−10万円
- 【総所得金額等が200万円未満】医療費控除=医療費−総所得金額等の5%
- 【給与だけの人の境目】年収約297万円(給与所得が200万円になる年収)
たとえば年収210万円なら、令和8年分の給与所得は136万円で、医療費から引く額はその5%の6万8000円です。医療費が10万円なら、3万2000円が医療費控除になります。
一方、年収が約297万円以上の人は、医療費が10万円以下なら医療費控除はありません。
※給与所得は、国税庁「No.1410 給与所得控除」の令和8年分の額(収入220万円までは74万円、220万円超360万円までは収入×30%+8万円)で計算しています。
2. 医療費控除でいくら戻る?医療費10万円なら年収210万円で約3700円、年収487万円は0円
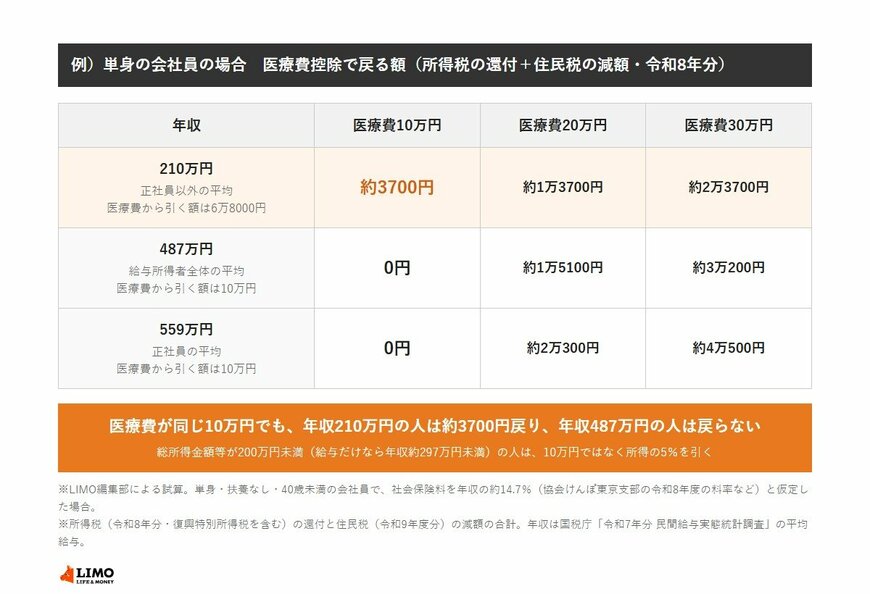
医療費控除で戻る額は、控除の額に所得税と住民税の税率をかけた分です。年収と医療費の額別に試算すると、次のとおりです。
- 【年収210万円(正社員以外の平均)】医療費10万円で約3700円、20万円で約1万3700円、30万円で約2万3700円
- 【年収487万円(給与所得者全体の平均)】医療費10万円で0円、20万円で約1万5100円、30万円で約3万200円
- 【年収559万円(正社員の平均)】医療費10万円で0円、20万円で約2万300円、30万円で約4万500円
医療費が同じ10万円でも、年収210万円なら約3700円が戻り、年収487万円では戻りません。
一方、年収487万円と559万円は、控除の額が同じでも所得税の税率が5%と10%で違います。そのため、医療費が20万円なら戻る額に約5200円の差があります。
※試算の前提:単身・扶養なし・40歳未満の会社員。保険金などによる補てんはないものとしています。
- 【社会保険料】協会けんぽ東京支部の令和8年度の料率(健康保険9.85%・子ども・子育て支援金0.23%)、厚生年金保険料率18.3%、雇用保険料率(労働者負担1000分の5)の本人負担分で、年収の約14.7%
- 【税】所得税は令和8年分(復興特別所得税を含む)、住民税は令和9年度分(所得割10%、調整控除を含む)
医療費10万円なら、年収210万円は約3700円戻り、年収487万円・559万円は戻らない。医療費20万円以上では年収が高いほど戻る額が大きい1/1
出所:国税庁「No.1120 医療費を支払ったとき(医療費控除)」、国税庁「令和7年分 民間給与実態統計調査」をもとにLIMO編集部作成


