2. 年金の確定申告不要制度の人の源泉徴収は12月15日(火)に精算?基礎控除の引き上げは反映され、医療費控除や生命保険料控除は反映されない
国税庁によると、令和8年分の基礎控除は、合計所得金額が489万円以下なら104万円です。この改正を含む規定は令和8年12月1日に施行され(12月の年末調整等から反映されます)、令和8年分の所得税に適用されます。
年金は偶数月の15日に支払われ、12月の支払いは10月分と11月分です(日本年金機構「年金はいつ支払われますか。」)。
日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」によると、令和8年11月の年金支払いまでは改正前の基礎的控除額で源泉徴収し、12月の年金支払い時に、改正後の基礎的控除額で計算した1年分の税額と精算します。源泉徴収の対象とならない年金額は、65歳以上で205万円未満から214万円未満に引き上げられました。
- 【年金の源泉徴収で差し引かれるもの】基礎的控除額、年金から特別徴収された介護保険料と国民健康保険料(または後期高齢者医療保険料)、扶養親族等申告書に書いた配偶者控除などの各種控除
- 【年金の源泉徴収で差し引かれないもの】医療費控除、本人が納付書や口座振替で支払った社会保険料の社会保険料控除、生命保険料控除など
名古屋市「年金収入が400万円以下の場合、市民税・県民税の申告は?」も、公的年金等の源泉徴収票に記載されていない控除として、医療費控除、本人が納付書や口座振替等で支払った社会保険料控除、生命保険料控除などを挙げています。12月の精算は基礎控除の引き上げを反映するもので、これらの控除は還付申告をしないと所得税に反映されません。
配偶者の所得要件も変わりました。日本年金機構の同じページによると、配偶者控除の対象となる配偶者の合計所得金額は62万円以下(改正前は58万円以下)に引き上げられ、令和8年分で新たに要件を満たして控除を受ける場合は、原則として確定申告が必要です。65歳以上の配偶者が年金だけなら、年金収入が168万円超172万円以下の人が新たに当てはまる計算です。
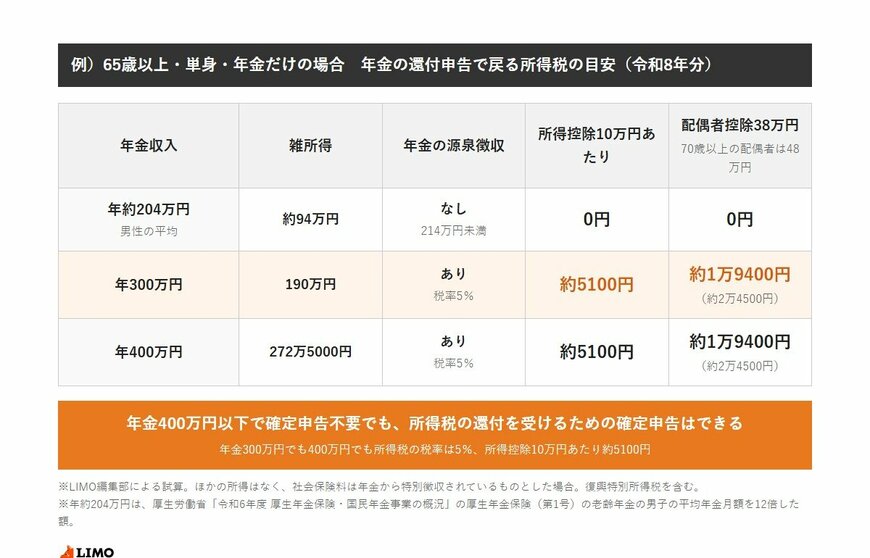
3. 年金の還付申告で戻る所得税はいくら?年金400万円以下なら税率は5%で、所得控除10万円あたり約5100円
国税庁「No.1600」の速算表で計算すると、65歳以上の人の公的年金等に係る雑所得は、年金収入300万円で190万円、400万円で272万5000円です。400万円の場合でも、基礎控除104万円を引くと168万5000円で、国税庁「No.2260 所得税の税率」の5%の区分(194万9000円以下)に収まります。
- 【年金収入 年約204万円(男性の平均)】源泉徴収の対象とならない214万円未満のため、還付申告で戻る所得税は0円
- 【年金収入 年300万円】所得税の税率5%。所得控除10万円あたり約5100円、配偶者控除38万円なら約1万9400円
- 【年金収入 年400万円】所得税の税率5%。所得控除10万円あたり約5100円、配偶者控除38万円なら約1万9400円
年金収入が300万円でも400万円でも、所得控除が10万円増えたときに戻る所得税は同じ約5100円です。国税庁「No.1191 配偶者控除」によると、配偶者が70歳以上の老人控除対象配偶者なら控除は48万円で、戻る所得税は約2万4500円になります。
一方、男性の平均にあたる年約204万円の年金は、令和8年分は源泉徴収の対象とならない額です。源泉徴収された所得税がないため、還付申告をしても戻る所得税はありません。還付申告で戻る所得税は、その年に源泉徴収された額が上限です。
※試算の前提:65歳以上・単身で、日本年金機構から受け取る老齢年金だけがあり、ほかの所得はないものとしています。令和8年分の所得税(基礎控除104万円、復興特別所得税を含む税率5.105%)で計算しています。
- 【社会保険料】年金から特別徴収されているものとし、どの金額でも税率は5%の区分に収まります
- 【所得控除10万円】医療費控除などで、還付申告によって新たに増える控除の額です
例)65歳以上・単身・年金だけの場合 年金の還付申告で戻る所得税の目安(令和8年分)1/1
出所:国税庁「No.1600 公的年金等の課税関係」、日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」をもとにLIMO編集部作成