

「川が近くにないから」と、火災保険の水災補償を外すかどうか迷う人は少なくありません。水災補償を外した家が大雨で浸水すると、建物や家財の修理・買い替えの費用は自己負担になります。
ここでは、国土交通省の水害統計で、浸水した建物のうち川があふれたのではない浸水がどれくらいあるかを確かめます。
そのうえで、浸水の深さ別に被害額を試算し、水災補償の支払い条件と、住む地域で変わる保険料も整理します。
※被害額の試算は、国土交通省「治水経済調査マニュアル(案)」の浸水の深さ別の被害率と、損害保険料率算出機構が保険料の改定率の例で使っている保険金額(建物2000万円・家財1000万円)をもとにしています。
1. 水災補償を外すと、川から遠い家の浸水は補償されない?浸水した建物の約56%は、川の氾濫ではなく「内水氾濫」
損害保険料率算出機構「住宅の水災被害に備えるために」によると、火災保険で補償の対象となる水災には、洪水、浸水害、高潮、土砂災害などがあります。
- 【洪水(外水氾濫)】大雨などで川の水が堤防からあふれ、建物や道路が浸水する
- 【浸水害(内水氾濫)】大雨に下水道などの排水が追いつかず、建物や道路が浸水する。川から離れた場所でも起こる
- 【高潮】台風などで海面が上がり、海沿いが浸水する
- 【土砂災害】大雨で地盤がゆるみ、土石流・地すべり・がけ崩れが起こる。地形によっては標高が高い場所でも起こる
国土交通省「近年の全国における水害被害(平成26年~令和5年)」によると、この10年間に全国で浸水した建物のうち、内水氾濫によるものは約16万棟で、全体の約56%でした。川の氾濫などによる浸水(約12万棟、約44%)より多い数です。
- 【浸水した建物(10年間)】内水氾濫 約16万棟(約56%)、洪水氾濫など 約12万棟(約44%)
- 【水害の被害額(10年間)】合計 約4.3兆円のうち、内水氾濫 約1.5兆円(約35%)
水災補償を外していると、内水氾濫による浸水も、土砂崩れによる被害も、火災保険からは支払われません。なお、地震・噴火・津波による損害は、水災補償があっても火災保険では支払われず、地震保険の対象です。
2. 浸水したときの自己負担はいくら?床上50cm未満の浸水で約686万円、床下浸水でも約131万円(建物2000万円・家財1000万円の場合)
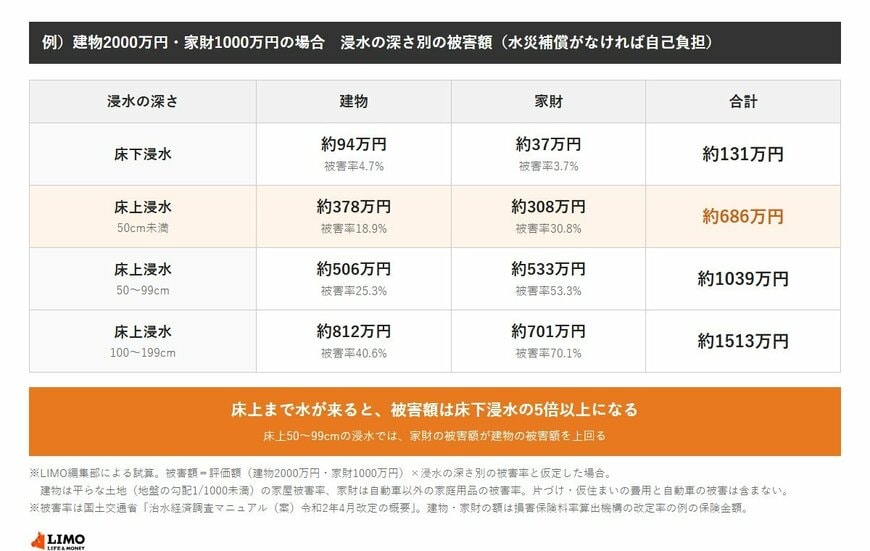
国土交通省「治水経済調査マニュアル(案)令和2年4月改定の概要」は、浸水の深さごとに、建物(家屋)と家財(家庭用品)がどれだけ損なわれるかの割合(被害率)を示しています。これを建物2000万円・家財1000万円に当てはめると、浸水したときの自己負担は次のとおりです。
- 【床下浸水】約131万円(建物 約94万円、家財 約37万円)
- 【床上浸水・50cm未満】約686万円(建物 約378万円、家財 約308万円)
- 【床上浸水・50~99cm】約1039万円(建物 約506万円、家財 約533万円)
- 【床上浸水・100~199cm】約1513万円(建物 約812万円、家財 約701万円)
※試算の前提:被害額=評価額×浸水の深さ別の被害率。建物は平らな土地(地盤の勾配1/1000未満)の家屋被害率(床下4.7%、床上50cm未満18.9%、50~99cm25.3%、100~199cm40.6%)、家財は自動車以外の家庭用品の被害率(床下3.7%、床上50cm未満30.8%、50~99cm53.3%、100~199cm70.1%)を使いました。
建物2000万円・家財1000万円は、損害保険料率算出機構「火災保険参考純率 改定のご案内」(2023年6月)の改定率の例の保険金額です。片づけや仮住まいの費用、自動車の被害は含みません。
床上まで水が来ると、家財の被害率は床下浸水の3.7%から30.8%へ大きく上がります。床上50~99cmの浸水では、家財の被害(約533万円)が建物の被害(約506万円)を上回ります。
例)建物2000万円・家財1000万円の場合 浸水の深さ別の被害額(水災補償がなければ自己負担)1/1
出所:国土交通省「治水経済調査マニュアル(案)令和2年4月改定の概要」、損害保険料率算出機構「火災保険参考純率 改定のご案内」(2023年6月)をもとにLIMO編集部作成


