

3. 【試算】A店で月6万円・B店で月5万円のかけ持ちパートは年132万円
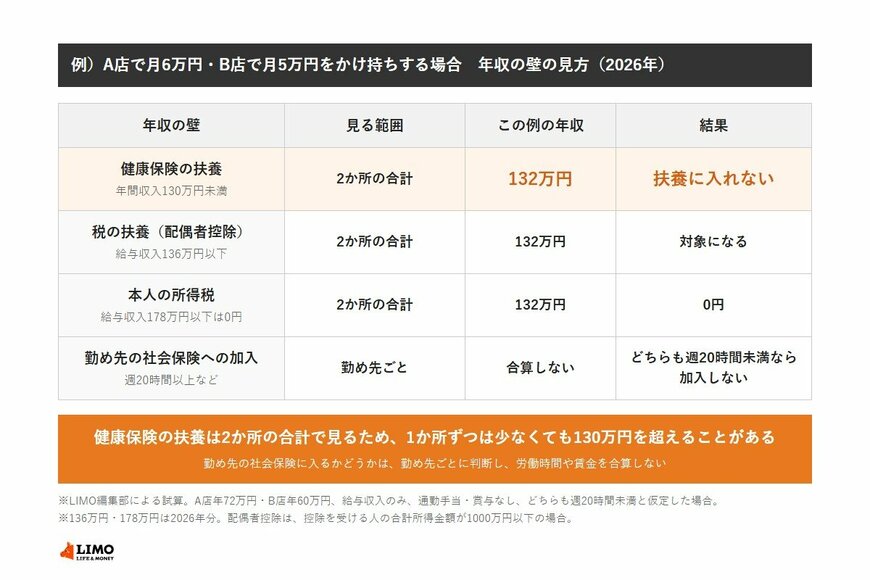
合計で見る壁と勤め先ごとに見る壁の違いを、具体的な金額で確認します。A店で月6万円、B店で月5万円の給与を1年間受け取り、どちらも週20時間未満で働く例です。
例)A店で月6万円・B店で月5万円をかけ持ちする場合 年収の壁の見方(2026年)1/2
出所:厚生労働省「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いに係るQ&Aについて」、日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用拡大Q&A集(令和6年10月施行分)」、国税庁「No.1191 配偶者控除」をもとにLIMO編集部作成
3.1 健康保険の扶養は合計132万円で130万円を超える
A店は年72万円、B店は年60万円で、1か所ずつでは130万円に届きません。ただし健康保険の扶養は2か所の合計で判定するため、年間収入は132万円となり、130万円を超えます。
3.2 税の扶養には入り本人の所得税は0円
税の扶養(配偶者控除)は、給与収入132万円が136万円以下なので対象になります。本人の所得税も、給与収入132万円から給与所得控除74万円を引いた58万円が基礎控除104万円を下回るため、かかりません。
A店とB店の給与を合わせた132万円は、税の扶養の136万円以下に収まる一方で、健康保険の扶養の130万円は超えました。健康保険の扶養は2か所の合計、勤め先の社会保険の加入は勤め先ごとに判断する点が分かれ目です。
かけ持ちしている人は、2か所の労働条件通知書に書かれた時給・労働時間・日数から、それぞれの年間収入の見込額を出して足し合わせておくと判断しやすくなります。
ここからは、12月の年末調整を前に、2か所目の給与から引かれる所得税と、その精算のしかたを見ていきます。
4. 【年末調整】かけ持ちパートの2か所目の給与は源泉徴収税額表の乙欄で所得税が引かれる
2か所から給与を受け取る人は、所得税の源泉徴収で勤め先ごとに扱いが分かれます。12月の年末調整の対象になるのも、どちらか1か所の給与だけです。
4.1 扶養控除等申告書を出した勤め先の給与が「主たる給与」
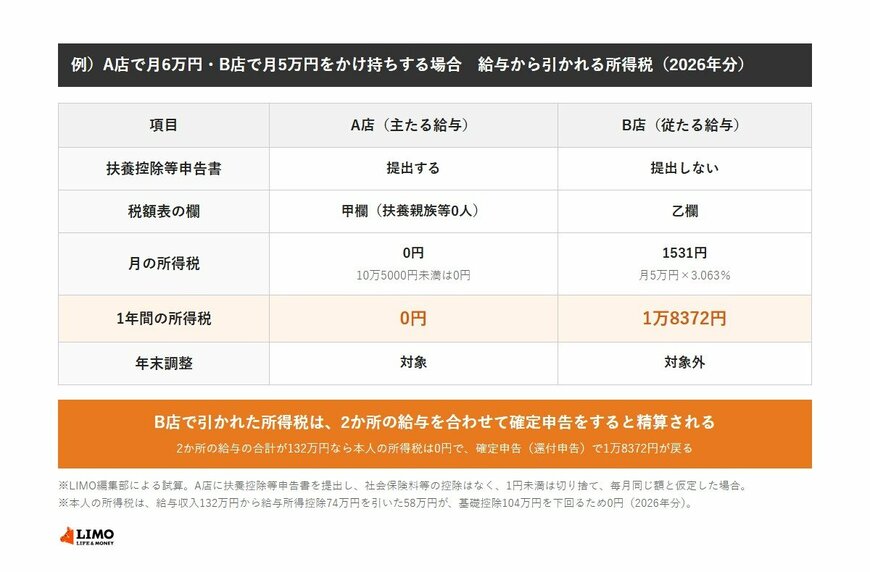
国税庁によると、主たる給与とは「給与所得者の扶養控除等申告書」を提出している人に支払う給与をいいます。それ以外の勤め先が支払う給与は従たる給与と呼ばれ、源泉徴収税額は税額表の「乙欄」で求めます。
年末調整をするのは、扶養控除等申告書を出した勤め先です。従たる給与は年末調整に含まれません。
4.2 乙欄は月10万5000円未満の給与でも3.063%
2026年分の源泉徴収税額表(月額表)では、甲欄なら扶養親族等が0人でも、社会保険料等を引いた後の給与が月10万5000円未満なら所得税は0円です。乙欄では、同じ10万5000円未満の給与でも、その3.063%に相当する額が引かれます。
4.3 B店の月5万円からは1年で1万8372円
A店に扶養控除等申告書を出している例では、A店の月6万円からは所得税が引かれません。B店の月5万円からは乙欄で月1531円が引かれ、12か月で1万8372円になります。
例)A店で月6万円・B店で月5万円をかけ持ちする場合 給与から引かれる所得税(2026年分)2/2
出所:国税庁「令和8年分 源泉徴収税額表」、国税庁「No.2520 2か所以上から給与をもらっている人の源泉徴収」をもとにLIMO編集部作成


