4. 医療費控除などで確定申告をする年は20万円以下の投げ銭も申告する
所得が20万円以下でも、確定申告をすることがあります。医療費控除やふるさと納税(ワンストップ特例を使わない場合)、住宅ローン控除の1年目などです。
4.1 「20万円以下は申告しなくてよい」という意味ではない
国税庁の「No.1900」のQ&Aでは、20万円以下の所得の規定は確定申告をしなくてよい場合を定めたもので、確定申告をする場合にまでその所得を申告しなくてよいという規定ではない、と説明しています。医療費控除などで還付を受けるために確定申告をするときは、20万円以下の投げ銭の所得も含めて申告するのです。
相談者で必要経費を引いた所得が19万円の場合、医療費控除の確定申告をすると、投げ銭の分の所得税が約9700円加わります。それでも医療費控除で戻る額のほうが大きければ、申告する意味は残ります。
会社員の副業の所得と申告の要否(給与1か所・年末調整済みの場合)2/2
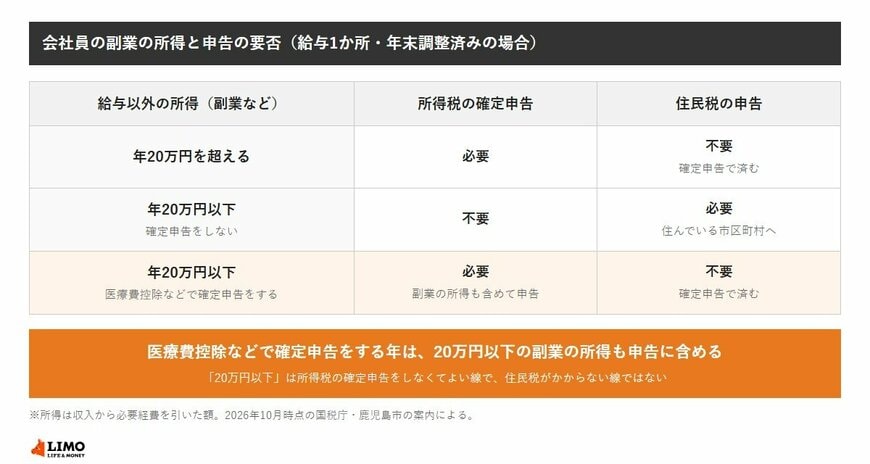
出所:国税庁「No.1900 給与所得者で確定申告が必要な人」、鹿児島市「給与所得以外に収入がある場合、申告は必要ですか。」をもとにLIMO編集部作成
- 給与以外の所得が20万円超:所得税の確定申告が必要、住民税の申告は不要
- 20万円以下で確定申告をしない:所得税の確定申告は不要、住民税の申告が必要
- 20万円以下で医療費控除などの確定申告をする:副業の所得も含めて申告、住民税の申告は不要
5. 投げ銭は一時所得ではなく雑所得として考える理由
投げ銭は「ファンからの贈り物だから一時所得では」と考える人もいるかもしれません。ここでは、一時所得の定義と照らし合わせます。
5.1 一時所得は継続的な行為や役務の対価以外の所得
国税庁の「No.1490 一時所得」では、一時所得を、営利を目的とする継続的行為から生じた所得以外の一時の所得で、労務や役務の対価としての性質や資産の譲渡による対価としての性質を持たないものとしています。例には、懸賞の賞金品や競馬の払戻金などが挙がっています。
配信を続け、その配信に対して受け取る投げ銭は、継続的な行為から生じ、配信という役務の対価の面を持ちます。そのため、一時所得には当たりにくく、業務に係る雑所得として考えるのが基本です。
5.2 区分は受け取り方の実態で決まる
一時所得なら最高50万円の特別控除があり、さらに2分の1にして他の所得と合計します。どちらに当たるかで税額は大きく変わりますが、区分は受け取り方の実態で決まり、自分で選べるものではありません。
配信の頻度や内容から判断に迷うときは、申告の前に税務署で確かめておくと安心です。
6. 必要経費として説明できる記録を残しておく
相談者の試算で確定申告の要否を分けたのは、必要経費の5万円でした。必要経費は、配信のために使ったと説明できるものでなければなりません。
配信用に買った機材の領収書や、配信アプリの受取明細は、1月から12月の分をまとめて保管しておきます。私生活と兼ねて使うものは、配信に使った分をどう分けたかも書き留めておくと、所得を計算しやすくなります。
年末が近づいたら、その年に受け取った投げ銭と必要経費を一度合計してみます。20万円を超えそうなら確定申告、超えなければ住民税の申告と、どちらの手続きが要るのかを早めに決めておけます。
7. まとめにかえて
会社員の投げ銭は、必要経費を引いた所得が年20万円を超えると所得税の確定申告が必要です。20万円以下なら確定申告は不要ですが、住民税の申告は必要で、所得の10%の住民税がかかります。
相談者の場合、必要経費5万円を引けば所得19万円で、増える税金は住民税の1万9000円です。必要経費を引かなければ所得24万円で確定申告が必要になり、合計は約3万6300円でした。
ほかにも副業がある人や、医療費控除などで確定申告をする人は、扱いが変わります。迷ったときは税務署や、住んでいる市区町村の住民税の窓口に相談してみてください。
参考資料
- 国税庁「No.1900 給与所得者で確定申告が必要な人」
- 国税庁「No.1900 給与所得者で確定申告が必要な人(Q&A)」
- 国税庁「No.1500 雑所得」
- 国税庁「No.1490 一時所得」
- 国税庁「No.1199 基礎控除」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.2260 所得税の税率」
- 総務省「個人住民税」
- 鹿児島市「給与所得以外に収入がある場合、申告は必要ですか。」
太田 彩子