
「会社員をしながら、夜と週末にライブ配信をしています。今年の投げ銭は、手数料を引いて24万円ほどになりそうです。20万円を超えたら確定申告が必要だと聞きましたが、本当でしょうか」
年収450万円の33歳の会社員から、このような疑問の声が届くこともあります。会社員の副業は「20万円以下なら申告不要」とよく言われますが、この20万円は受け取った金額ではありません。
この記事では、国税庁の資料で確定申告が必要になる線を確かめ、住民税の申告が別に必要なことも見ていきます。そのうえで、相談者の数字で所得税と住民税がいくら増えるのかを試算します。
1. 【副業の確定申告】会社員は投げ銭などの「所得」が年20万円を超えると必要
まず、会社員の副業で所得税の確定申告が必要になる線を確認します。投げ銭も、この線で判断します。
1.1 20万円は受け取った金額ではない
国税庁の「No.1900 給与所得者で確定申告が必要な人」によると、給与を1か所から受けて年末調整を受けている人は、給与所得と退職所得を除く所得の合計が20万円を超えると確定申告が必要です。ここでいう20万円は「所得」で、受け取った金額そのものではありません。
投げ銭であれば、受け取った金額から、配信のために使った費用(必要経費)を差し引いた額が所得になります。手数料を引いて24万円を受け取っても、必要経費が4万円を超えていれば、所得は20万円以下に収まるのです。
1.2 投げ銭は業務に係る雑所得として考えるのが基本
国税庁の「No.1500 雑所得」では、副業に係る収入のうち営利を目的とした継続的なものを、業務に係る雑所得としています。計算は「総収入金額-必要経費」です。
国税庁のタックスアンサーに、投げ銭を名指しした説明は見当たりません。配信を続け、その配信に対して受け取る投げ銭であれば、業務に係る雑所得として考えるのが基本です。
2. 所得税の確定申告が不要でも住民税の申告は必要
「確定申告がいらない」と「税金がかからない」は、同じ意味ではありません。所得税の確定申告が不要な年でも、住民税には別のルールがあります。
2.1 申告先は住んでいる市区町村
たとえば鹿児島市の案内では、所得税は給与以外の所得が20万円以下なら確定申告が不要とされる一方で、住民税は所得の多少にかかわらず申告が必要です。申告先は、申告する年の1月1日に住んでいる市区町村です。
所得税の確定申告をした場合は、その内容が市区町村に送られるため、住民税の申告を別に出す必要はありません。住民税の申告が問題になるのは、所得税の確定申告をしない年だけです。
2.2 2026年分の所得は2027年度の住民税になる
住民税は前年の所得をもとに計算されます。2026年1月から12月までの投げ銭の所得は2027年度の住民税に入り、会社員なら原則として2027年6月から給与天引き(特別徴収)で納めます。
総務省の「個人住民税」によると、所得割の税率は10%(道府県民税4%・市町村民税6%)です。所得が20万円以下でも、その10%の住民税がかかります。
3. 【相談者のケースで試算】投げ銭24万円・必要経費5万円なら確定申告は不要
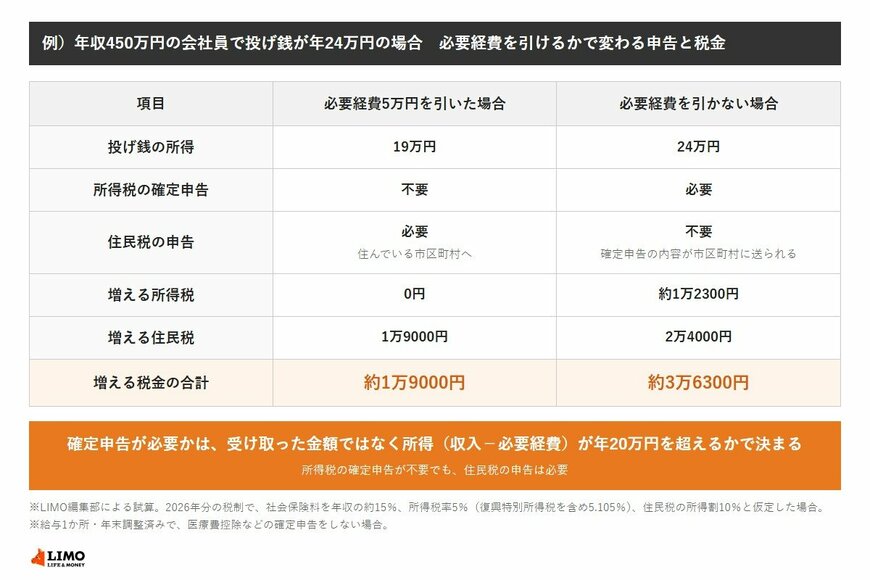
相談者は年収450万円の会社員で、投げ銭は手数料を引いて年24万円の見込みです。配信用のマイクや照明など、配信のためだけに使っている必要経費が5万円あるとして、所得税と住民税の増え方を比べました。
3.1 必要経費を引けた場合(所得19万円)
- 所得税の確定申告:不要
- 住民税の申告:必要(住んでいる市区町村へ)
- 増える所得税:0円
- 増える住民税:1万9000円
3.2 必要経費を引かない場合(所得24万円)
- 所得税の確定申告:必要
- 住民税の申告:不要(確定申告の内容が市区町村に送られる)
- 増える所得税:約1万2300円(復興特別所得税を含む)
- 増える住民税:2万4000円
相談者の場合、必要経費を記録しておけるかどうかで、確定申告の要否が分かれ、税金の増え方も合計で約1万7300円変わります。冒頭の「20万円を超えたら確定申告が必要か」への答えは、必要経費を引いた所得が20万円を超えるかどうかで決まる、ということになります。
※試算の前提:年収450万円・年末調整済みの会社員。社会保険料は年収の約15%と仮定し、2026年分の給与所得控除と基礎控除(合計所得489万円以下は104万円)で計算すると、課税所得は195万円以下となり、所得税率は5%(復興特別所得税を含め5.105%)。住民税は所得割10%。ほかに副業や控除の変動はないものとした場合。
投げ銭の確定申告の線は、受け取った金額ではなく、必要経費を引いた所得の年20万円です。相談者のように必要経費が5万円あれば所得は19万円で確定申告は不要ですが、住民税の1万9000円はかかります。
確定申告をしない年は、住んでいる市区町村に住民税の申告をします。2026年分の所得税の確定申告の期間は2027年2月16日から3月15日までなので、住民税の申告の時期とあわせて市区町村の案内で確かめられます。
ここからは、医療費控除などで確定申告をする年の扱いと、投げ銭が一時所得に当たらない理由を確認していきます。