
「53歳、勤続31年の会社員です。会社で早期退職の募集があり、割増を含めると退職金は2600万円になるそうです。60歳の定年まで勤めた場合の見込みは2400万円なので、いま辞めたほうが得なのでしょうか」
年収700万円の会社員から、このような疑問の声が届くこともあります。退職金の額だけを比べると早期退職が多く見えますが、税金のかかり方や、辞めたあとの雇用保険・年金まで並べると見え方が変わります。
この記事では、国税庁の資料で退職金にかかる税金を計算し、相談者の2つのケースで手取りを比べます。あわせて、ハローワークの資料で、早期退職したときの雇用保険の基本手当が何日分になるのかを確かめます。
1. 【退職金の税金】勤続31年なら退職所得控除は1570万円
退職金には、給与とは別の計算で所得税と住民税がかかります。まずは、退職金の税金の基本から確認していきます。
1.1 退職所得は控除後の2分の1
国税庁の「No.1420 退職金を受け取ったとき(退職所得)」によると、退職所得の金額は「(退職金-退職所得控除額)×2分の1」です。退職所得控除額は、勤続20年以下なら40万円×勤続年数(最低80万円)、20年を超えると800万円+70万円×(勤続年数-20年)です。
相談者の場合、53歳で辞めると勤続31年で控除は1570万円です。60歳の定年まで勤めると勤続38年になり、控除は2060万円まで増えます。
1.2 「退職所得の受給に関する申告書」を出せば確定申告は不要
同じページでは、会社に「退職所得の受給に関する申告書」を出していれば、会社が税額を計算して源泉徴収するため、原則として確定申告は不要としています。出していないと、退職金の20.42%が源泉徴収され、確定申告で精算することになります。
住民税も、退職所得については退職金を受け取るときに差し引かれます。退職所得の住民税の税率は10%です。
2. 【相談者のケースで試算】早期退職のほうが退職金の手取りは約113万円多い
相談者の2つのケースで、退職金の税金と手取りを計算しました。税率は国税庁の「No.2260 所得税の税率」の速算表を使い、復興特別所得税(所得税額の2.1%)を加えています。
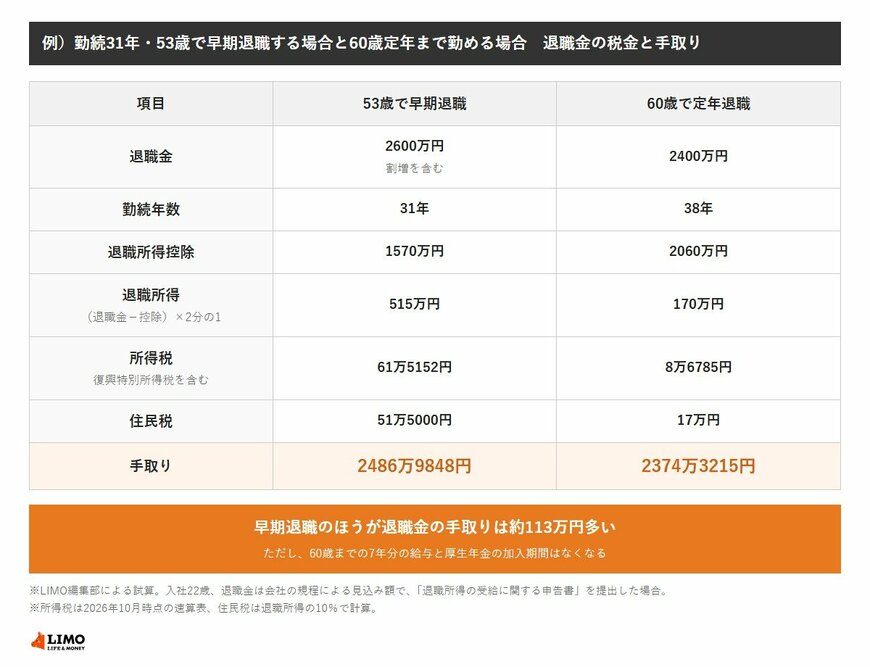
【53歳で早期退職(退職金2600万円・勤続31年)】
- 退職所得控除:1570万円
- 退職所得:515万円
- 所得税(復興特別所得税を含む):61万5152円
- 住民税:51万5000円
- 手取り:2486万9848円
【60歳で定年退職(退職金2400万円・勤続38年)】
- 退職所得控除:2060万円
- 退職所得:170万円
- 所得税(復興特別所得税を含む):8万6785円
- 住民税:17万円
- 手取り:2374万3215円
額面の差は200万円ですが、手取りの差は112万6633円に縮みます。早期退職は勤続年数が短いぶん退職所得控除が小さく、税金が87万円あまり多くかかるためです。
※試算の前提:入社22歳・勤続年数は1年未満の端数なし。退職金はいずれも会社の規程による見込み額(早期退職は割増を含む)で、「退職所得の受給に関する申告書」を提出した場合。
3. 早期退職でも基本手当が330日になるのは退職勧奨のとき
辞めたあとの生活費を考えるうえで、雇用保険の基本手当が何日分受け取れるかは大きな差になります。「早期退職なら会社都合だから日数が多い」と思われがちですが、離職の理由によって扱いが分かれます。
3.1 離職の理由で特定受給資格者かどうかが決まる
ハローワークの「特定受給資格者及び特定理由離職者の範囲の概要」では、事業主から直接・間接に退職を勧められて離職した人を特定受給資格者としています。ただし、従来から恒常的に設けられている「早期退職優遇制度」などに応募して離職した場合は、これに当たらないと明記されています。
また、退職勧奨に当たらない企業整備による人員整理などで、希望退職者の募集に応じて離職した人は、特定理由離職者の範囲に挙げられています。
3.2 45歳以上60歳未満・加入20年以上なら330日と150日の差
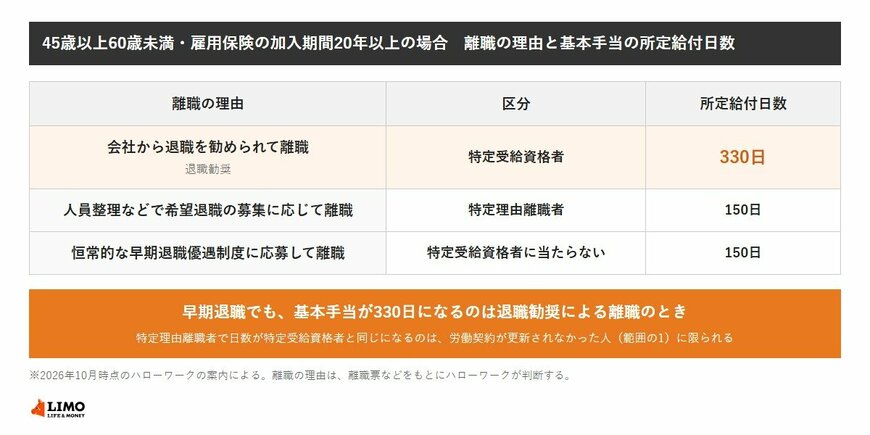
ハローワークの「基本手当の所定給付日数」によると、45歳以上60歳未満で雇用保険の加入期間が20年以上の特定受給資格者は330日です。それ以外の離職者は、加入期間20年以上でも150日です。
45歳以上60歳未満・雇用保険の加入期間20年以上の場合 離職の理由と基本手当の所定給付日数2/2
出所:ハローワークインターネットサービス「基本手当の所定給付日数」、同「特定受給資格者及び特定理由離職者の範囲の概要」をもとにLIMO編集部作成
- 会社から退職を勧められて離職(退職勧奨):特定受給資格者・330日
- 人員整理などで希望退職の募集に応じて離職:特定理由離職者・150日
- 恒常的な早期退職優遇制度に応募して離職:特定受給資格者に当たらない・150日
特定理由離職者のうち所定給付日数が特定受給資格者と同じになるのは、期間の定めのある労働契約が更新されなかった人(範囲の1)に限られます。希望退職の募集に応じた離職は範囲の1ではないため、日数は150日です。
相談者の退職金は、早期退職のほうが手取りで約113万円多くなる試算でした。一方で、雇用保険の基本手当は、同じ早期退職でも退職勧奨なら330日、それ以外なら150日と、離職の理由で2倍あまりの差がつきます。
自分の離職がどれに当たるかは、会社の募集要項と離職票の離職理由で確かめられます。最終的な判断はハローワークが行うので、退職を決める前に管轄のハローワークで確かめておくと安心です。
ここからは、60歳までの7年間に厚生年金や健康保険がどう変わるのかを確認し、退職前に聞いておきたい窓口を整理します。