
会社員には勤め先の退職金制度がありますが、自営業や小さな会社の経営者には、辞めるときに退職金を払ってくれる勤め先がありません。老後に向けたまとまったお金は、自分で用意することになります。
そうした人のために国がつくった制度が、独立行政法人中小企業基盤整備機構(中小機構)の「小規模企業共済」です。中小機構が2026年6月19日に発行した「商工共済ニュース」によると、2025年度の新規加入は10万3371件(前年度9万4696件)、2025年度末の在籍人数は約172万人でした。
11月中旬からは、年末調整や確定申告で使う掛金控除証明書が順に届きます。この記事では、加入できる人と掛金の決まり、所得税・住民税がどれだけ軽くなるか、受け取れる共済金の目安を確認します。
1. 【小規模企業共済】自営業や会社の経営者が自分で積み立てる退職金
小規模企業共済は、個人事業主や会社の役員が、廃業や退任に備えて自分で掛金を積み立てる制度です。まずは、加入できる人の条件から見ていきましょう。
1.1 加入できるのは従業員20人以下の事業主や役員
加入できるのは、個人事業主とその共同経営者(事業主1人につき2人まで)、小規模企業を経営する会社等の役員です。
従業員数の上限は業種で異なります。建設業・製造業・運輸業・不動産業・農業や、宿泊業・娯楽業のサービス業などは常時使用する従業員が20人以下、卸売業・小売業と宿泊業・娯楽業を除くサービス業は5人以下です。
ここでいう従業員に、家族従業員やパート従業員、期間を定めて雇うアルバイトは含めません。人数は加入するときの要件で、加入後に従業員が増えても契約は続けられます。
1.2 会社員は副業があっても加入できない
会社などに常時雇われている給与所得者は、ほかに事業所得を得ていても加入できません。アパート経営をしている会社員も、加入できない例として挙げられています。
中小企業退職金共済(中退共)などで退職金を積み立ててもらっている従業員も、加入の対象外です。中退共は会社が従業員のために掛金を払う制度で、小規模企業共済は経営者が自分のために掛金を払う点が違います。
2. 小規模企業共済の掛金は月7万円まで全額が所得控除
小規模企業共済の掛金は自分で金額を決められ、払った分はすべて所得から差し引けます。どれだけ税金が軽くなるのかを、課税される所得ごとに試算しました。
2.1 掛金は月1000円から7万円まで
掛金月額は1000円から7万円までの範囲で、500円単位で選べます。年間にすると最高84万円です。
払い方は月払い・半年払い・年払いから選べ、加入後に増額や減額もできます。ただし、掛金は事業の必要経費や会社の損金には入れられません。
2.2 掛金月3万円で軽くなる税金の目安
国税庁によると、小規模企業共済の掛金は、その年に支払った全額が「小規模企業共済等掛金控除」の対象です。住民税にも同じ控除があり、たとえば東京都中央区の案内では「前年中に支払ったその全額が控除されます」と書かれています。
では、掛金を月3万円(年36万円)払うと、所得税と住民税はどれだけ軽くなるのでしょうか。課税される所得別に計算した結果が次の図です。
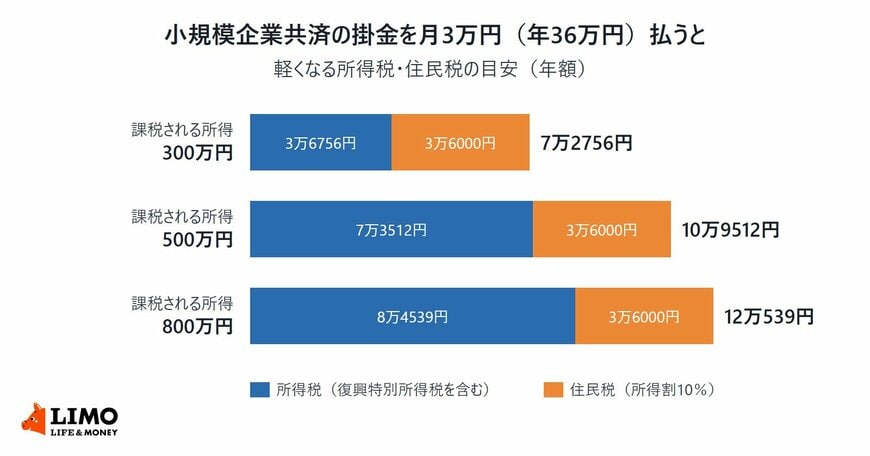
- 課税される所得300万円:年7万2756円(所得税3万6756円、住民税3万6000円)
- 課税される所得500万円:年10万9512円(所得税7万3512円、住民税3万6000円)
- 課税される所得800万円:年12万539円(所得税8万4539円、住民税3万6000円)
試算は2026年4月1日現在の所得税の税率に復興特別所得税(2.1%)を加え、住民税は所得割10%で計算しました。ほかの所得控除は変わらない前提で、住民税が軽くなるのは掛金を払った翌年度の分です。
同じ課税される所得500万円の人が上限の月7万円(年84万円)を払うと、軽くなる額は年25万5528円まで増えます。
2.3 掛金控除証明書は11月中旬以降に届く
控除を受けるときに使う「小規模企業共済掛金控除証明書」は、その年の1月から9月までに掛金を払った人へ、11月中旬以降に順次送られます。10月から12月に初めて掛金を払った人には、翌年2月に届きます。
会社の役員は勤務先の年末調整で、個人事業主は確定申告で、この証明書を添付または提示して控除を受けます。
3. 小規模企業共済の共済金は掛金合計を上回るが20年未満の解約は元本割れ
掛金を払い続けた先に受け取れる額は、受け取る理由と、掛金を払った月数で決まります。
3.1 廃業や65歳以上で受け取るのが「共済金」
個人事業主の場合、事業を廃業したときや本人が亡くなったときは「共済金A」、65歳以上で180か月以上掛金を払った人の「老齢給付」は「共済金B」です。老齢給付は、仕事を続けたままでも請求できます。
会社等の役員は、会社の解散で共済金A、病気やけがによる退任や65歳以上での退任で共済金Bになります。65歳未満で病気やけが以外の理由で役員を退いたときは「準共済金」です。
3.2 掛金月1万円を20年払うと共済金Aは278万6400円
中小機構は、掛金月額1万円で加入した場合の受取額の例を示しています。廃業時などの共済金Aと、自分の都合で解約したときの解約手当金を並べると次のとおりです。
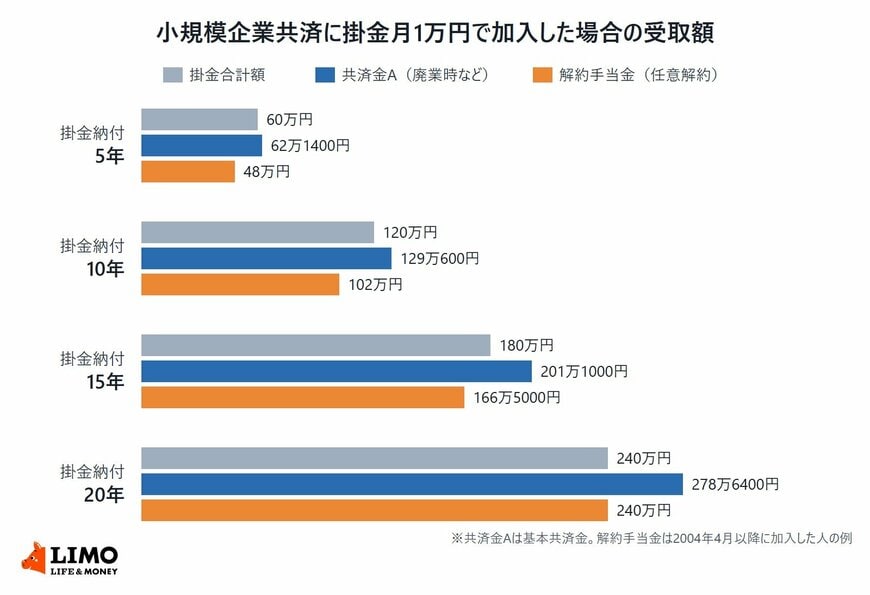
【掛金納付5年(掛金合計60万円)】
- 共済金A:62万1400円
- 解約手当金:48万円
【掛金納付10年(掛金合計120万円)】
- 共済金A:129万600円
- 解約手当金:102万円
【掛金納付15年(掛金合計180万円)】
- 共済金A:201万1000円
- 解約手当金:166万5000円
【掛金納付20年(掛金合計240万円)】
- 共済金A:278万6400円
- 解約手当金:240万円
図の共済金Aは「基本共済金」の額です。運用収入に応じて「付加共済金」が上乗せされることがあり、2026年度の支給率は0.711%と2026年3月31日に告示されました。
3.3 20年未満の任意解約は掛金合計を下回る
自分の都合で解約したときの解約手当金は、払った掛金の80%から120%です。掛金を払った月数が240か月(20年)に届かないうちに解約すると、掛金の合計を下回ります。
また、共済金A・Bは掛金を払った月数が6か月未満、準共済金と解約手当金は12か月未満だと受け取れず、掛け捨てになります。
小規模企業共済の掛金は月1000円から7万円まで全額が所得控除になり、課税される所得500万円の人が月3万円払うと、所得税と住民税は年10万9512円軽くなる計算です。一方で、20年に満たないうちに解約すると、受け取る額は払った掛金を下回ります。
これまでに払った掛金の額は、11月中旬以降に届く掛金控除証明書で確かめられます。将来受け取れる額の見込みは、中小機構の「共済金試算シミュレーション」で計算できます。
ここからは、共済金を受け取るときの税金と、2026年分の確定申告で変わる手続き、国民健康保険料との関係を見ていきます。