【小規模企業共済】11月中旬から掛金控除証明書が届きます!自営業や経営者の退職金、廃業時に一括で受け取る共済金は「退職所得」に


この記事のポイント
- 小規模企業共済は個人事業主や小規模企業の役員が加入でき、常時使用する従業員は業種により20人以下または5人以下が条件
- 掛金は月1000円から7万円まで500円単位で選べ、支払った全額が小規模企業共済等掛金控除の対象になる
- 掛金月1万円を20年払うと廃業時などの共済金Aは278万6400円だが、20年未満の任意解約は掛金合計を下回る
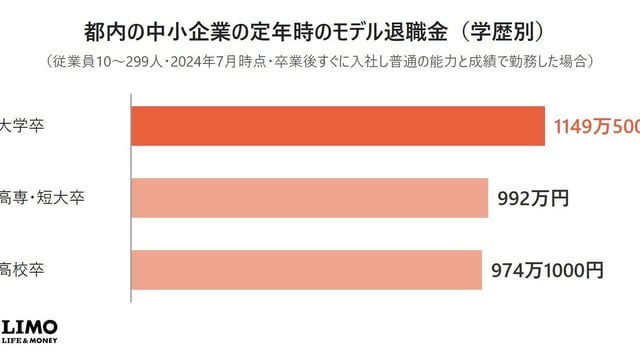
東京都の「中小企業の賃金・退職金事情」(2024年調査)によると、都内の従業員10人から299人の中小企業のモデル退職金は、大学卒で定年まで勤めた場合に1149万5000円でした。定年前に辞めると、勤続20年の大学卒でも自己都合なら346万8000円、会社都合なら408万1000円です。学歴別の金額や勤続年数ごとの差、退職金制度がある企業の割合もあわせて確認します。
会社員の定年退職者の平均退職給付額は、大学・大学院卒(管理・事務・技術職)で1896万円でした(厚生労働省「令和5年就労条件総合調査」)。在職中に亡くなった場合、本人に支給されるはずだった退職金は「死亡退職金」として相続税の課税対象になります。非課税になるのは「500万円×法定相続人の数」までで、配偶者と子2人の3人なら1500万円です。平均額を当てはめた試算もあわせて確認します。
所得税の配偶者控除は2026年分から配偶者の合計所得金額62万円以下が基準になり、12月の年末調整から反映されます。この合計所得金額には、確定申告が不要な退職金でも退職所得の金額が加わります。勤続10年の配偶者が退職金700万円を受け取ると退職所得は150万円となり、配偶者控除・配偶者特別控除はどちらも受けられず、税率10%なら所得税は年3万8798円増えます。


