
「定年は60歳」という前提で、退職後の資金計画を立ててきた人も多いでしょう。勤め先が定年を65歳に延ばすと、退職金を受け取る年齢だけでなく、退職金にかかる税金の計算も変わることがあります。
厚生労働省が2025年12月19日に公表した「高年齢者雇用状況等報告」(2025年6月1日現在)では、65歳以上を定年とする企業(定年制の廃止を含む)は34.9%でした。前年から2.3ポイント増えています。
この記事では、定年年齢別にみた企業の割合と、定年が5年延びたときに退職金の税金がどう変わるかを、試算とあわせて確認します。
1. 【退職金】65歳以上を定年とする企業は「34.9%」に増えた
定年の引上げが進むと、退職金を受け取る年齢も後ろにずれていきます。まずは、企業の定年制がいまどうなっているかを厚生労働省の集計で見ていきましょう。
1.1 定年年齢別にみた企業の割合
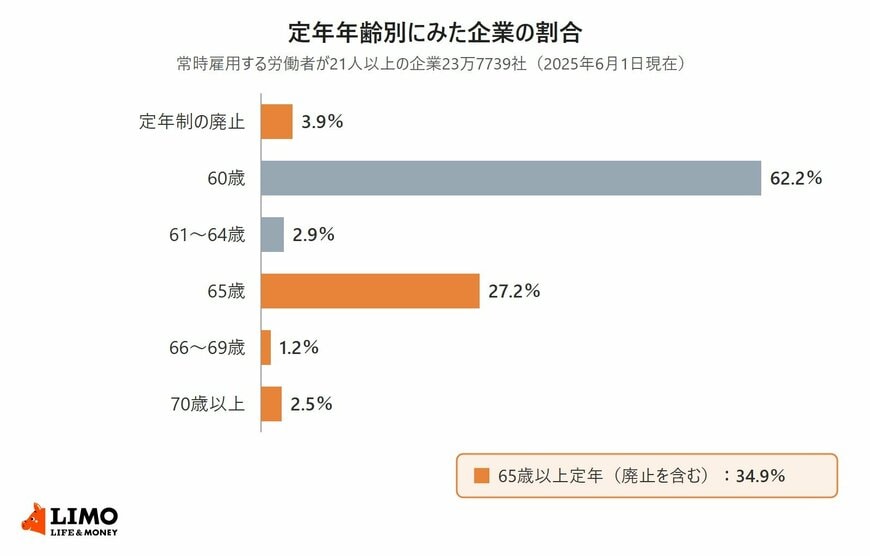
集計の対象は、常時雇用する労働者が21人以上の企業23万7739社です。定年を60歳とする企業は62.2%で、前年より2.2ポイント減りました。
一方で、定年を65歳とする企業は27.2%で、前年より2.0ポイント増えています。定年制の廃止や66歳以上の定年も合わせると、65歳以上を定年とする企業は34.9%です。
定年を65歳とする企業は27.2%で、定年制の廃止などを含めた65歳以上定年の企業は34.9%1/2
出所:厚生労働省「令和7年『高年齢者雇用状況等報告』の集計結果を公表します」を参考にLIMO編集部作成
- 定年制の廃止:3.9%
- 60歳:62.2%
- 61〜64歳:2.9%
- 65歳:27.2%
- 66〜69歳:1.2%
- 70歳以上:2.5%
1.2 65歳までの雇用は「継続雇用制度」が65.1%
高年齢者雇用安定法は、65歳未満の定年を定めている事業主に「定年制の廃止」「定年の引上げ」「継続雇用制度の導入」のいずれかを義務付けています。こうした措置を実施済みの企業は99.9%でした。
実施の方法をみると、継続雇用制度の導入が65.1%で最も多く、定年の引上げは31.0%です。継続雇用制度は、定年の年齢は変えずに、希望する人を定年後も引き続き雇用する仕組みなのです。
前年と比べると、継続雇用制度の導入は2.3ポイント減り、定年の引上げは2.3ポイント増えました。定年そのものを延ばす企業が、少しずつ増えている形です。
2. 定年が65歳に延びると退職金の「退職所得控除」は350万円増える
退職金にかかる所得税と住民税は、勤続年数で決まる退職所得控除を差し引いて計算します。定年が延びて勤続年数が長くなると、この控除も大きくなります。
2.1 勤続20年を超えると1年につき70万円
国税庁によると、退職所得控除は勤続年数が20年以下なら「40万円×勤続年数」(80万円に満たない場合は80万円)です。20年を超えると「800万円+70万円×(勤続年数-20年)」で計算します。
勤続年数に1年未満の端数があれば、1年に切り上げて数えます。退職所得の金額は、退職金から退職所得控除を引いた残りの2分の1です。
2.2 22歳で入社した人は勤続38年と43年
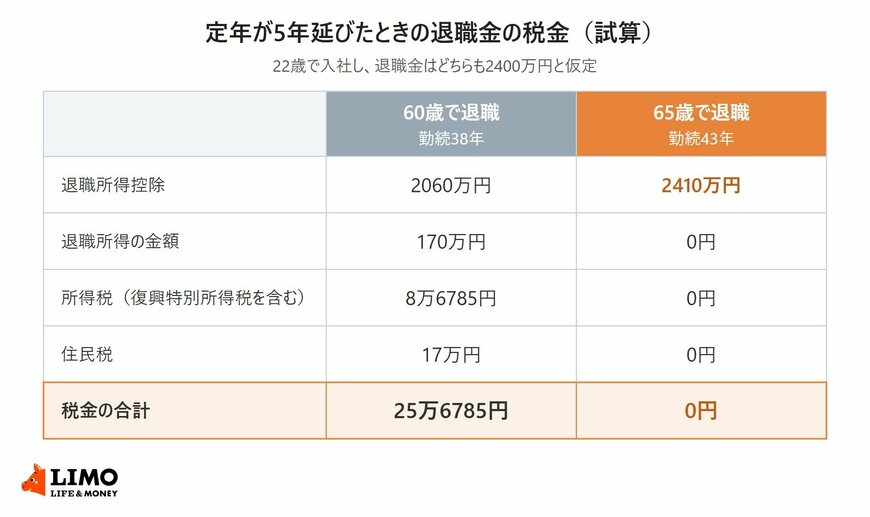
22歳で入社して60歳で定年退職すると、勤続年数は38年です。退職所得控除は800万円+70万円×18年で、2060万円になります。
同じ人が65歳まで勤めると勤続年数は43年となり、控除は800万円+70万円×23年で2410万円です。5年延びた分だけ、控除は350万円大きくなります。
2.3 退職金2400万円なら税金に25万6785円の差
退職金はどちらも2400万円と仮定して、税額を比べてみます。60歳で退職した場合、退職所得の金額は(2400万円-2060万円)×2分の1で170万円です。
所得税は税率5%で8万5000円、復興特別所得税を含めると8万6785円になります。住民税は税率10%(市区町村民税6%、道府県民税4%)で17万円となり、合計は25万6785円です。
65歳で退職した場合は、退職金2400万円が控除の2410万円に収まるため、所得税も住民税もかかりません。退職金の額が同じでも、勤続年数が5年違うだけで税金に差が出るわけです。
22歳で入社し退職金が2400万円の場合、60歳で退職すると税金は25万6785円、65歳なら0円2/2
出所:国税庁「No.1420 退職金を受け取ったとき(退職所得)」などを参考にLIMO編集部作成
この試算は、退職金を受け取るときに「退職所得の受給に関する申告書」を勤め先に出していることが前提です。実際には、定年が延びたときに退職金そのものが増えるのか、60歳時点の額で据え置かれるのかは、会社の退職金規程によって決まります。
65歳以上を定年とする企業は34.9%まで増え、22歳で入社した人の場合、定年が5年延びると退職所得控除は350万円大きくなります。勤め先の定年年齢と退職金の計算方法は、就業規則の退職金規程で確かめられます。
ここからは、60歳以降に働くときの給与の水準と、定年の延長前に入社した人がもとの定年で退職金を受け取るときの税金の扱いを確認していきます。