もし退職金を65歳の定年で受け取ったら、退職所得控除は「350万円」増える。定年の引上げで税金はどう変わるのか


この記事のポイント
- 65歳以上を定年とする企業(定年制の廃止を含む)は34.9%で、前年より2.3ポイント増えた(2025年6月1日現在)
- 退職所得控除は勤続20年を超えると1年につき70万円増え、22歳入社なら60歳定年は2060万円、65歳定年は2410万円
- 退職金2400万円で試算すると、60歳で退職した場合の税金は25万6785円、65歳なら0円
関連記事
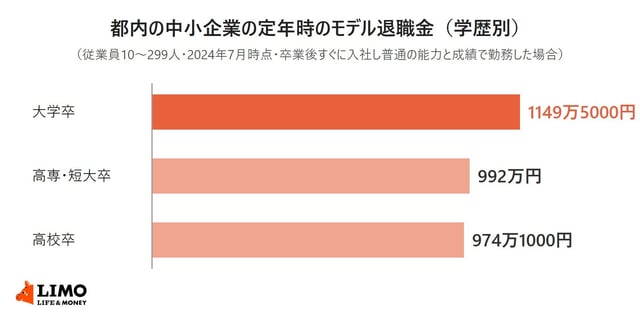
中小企業なら退職金は大学卒の定年で「1149万5000円」。勤続20年で自己都合なら346万8000円、会社都合とは61万3000円の差
東京都の「中小企業の賃金・退職金事情」(2024年調査)によると、都内の従業員10人から299人の中小企業のモデル退職金は、大学卒で定年まで勤めた場合に1149万5000円でした。定年前に辞めると、勤続20年の大学卒でも自己都合なら346万8000円、会社都合なら408万1000円です。学歴別の金額や勤続年数ごとの差、退職金制度がある企業の割合もあわせて確認します。
死亡退職金は相続税の対象。会社員の定年退職の平均「1896万円」でも、在職中に亡くなった場合の非課税は500万円×法定相続人の数まで
会社員の定年退職者の平均退職給付額は、大学・大学院卒(管理・事務・技術職)で1896万円でした(厚生労働省「令和5年就労条件総合調査」)。在職中に亡くなった場合、本人に支給されるはずだった退職金は「死亡退職金」として相続税の課税対象になります。非課税になるのは「500万円×法定相続人の数」までで、配偶者と子2人の3人なら1500万円です。平均額を当てはめた試算もあわせて確認します。
再来月12月の年末調整から配偶者控除は「所得62万円以下」に引き上げ。配偶者が退職金を受け取った年は退職所得も合計所得に入り、所得税の控除が外れることも
所得税の配偶者控除は2026年分から配偶者の合計所得金額62万円以下が基準になり、12月の年末調整から反映されます。この合計所得金額には、確定申告が不要な退職金でも退職所得の金額が加わります。勤続10年の配偶者が退職金700万円を受け取ると退職所得は150万円となり、配偶者控除・配偶者特別控除はどちらも受けられず、税率10%なら所得税は年3万8798円増えます。