

3. 【世帯主の年齢別の負債】30歳代は2226万円、40歳代は1641万円、多くは住宅・土地のため
負債の多くは、住宅・土地のための負債です。2026年4〜6月期の二人以上の世帯の負債723万円のうち、住宅・土地のための負債は665万円でした。
3.1 世帯主の年齢別の負債と、住宅・土地のための負債
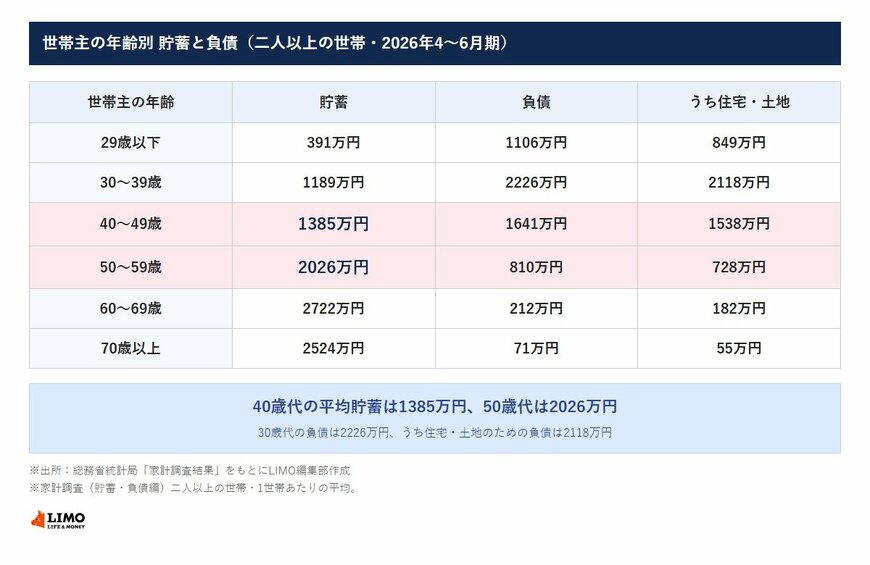
世帯主の年齢別の負債と、そのうち住宅・土地のための負債は次のとおりです(2026年4〜6月期)。
- 29歳以下:貯蓄391万円、負債1106万円(うち住宅・土地849万円)
- 30〜39歳:貯蓄1189万円、負債2226万円(うち住宅・土地2118万円)
- 40〜49歳:貯蓄1385万円、負債1641万円(うち住宅・土地1538万円)
- 50〜59歳:貯蓄2026万円、負債810万円(うち住宅・土地728万円)
- 60〜69歳:貯蓄2722万円、負債212万円(うち住宅・土地182万円)
- 70歳以上:貯蓄2524万円、負債71万円(うち住宅・土地55万円)
3.2 住宅ローンを抱える年代の家計は、貯蓄と負債を両方見る
住宅・土地のための負債の平均は、世帯主が30〜39歳の世帯で2118万円、40〜49歳の世帯で1538万円です。貯蓄だけを見るのではなく、貯蓄から負債を差し引いた残りもあわせて見ておくと、わが家のお金の全体像をつかみやすくなるでしょう。
貯蓄から負債を差し引いた金額は、同じ年代でも世帯によって大きく違うと考えられます。平均の数字は、あくまで年代ごとの目安として見ておきたいところです。
一方で、住宅ローンは家という資産と結びついた負債でもあります。返済の予定と、教育費など大きな支出の時期を重ねて書き出しておくと、家計の山と谷が見えてくるはずです。
住宅ローンを変動金利で借りている場合は、金利が上がったときに返済の金額がどう変わるかを一度確かめておくと安心でしょう。返済の金額の見通しは、手元の返済予定表で確かめておきたいところです。
50歳代以降は、住宅ローンの返済が進む一方で、退職後に向けた準備が気になってくる年代です。完済の時期と、定年や年金の受け取りの時期を並べて書き出してみたいところです。
4. 【世帯主の年齢別の年間収入】40歳代は905万円、50歳代は938万円
同じ表には、世帯主の年齢別の年間収入の平均も載っています。貯蓄や負債とあわせて見ると、それぞれの年代の家計の姿がつかみやすくなります。
4.1 世帯主が30〜50歳代の世帯の年間収入
2026年4〜6月期の年間収入の平均は、世帯主が30〜39歳の世帯で810万円、40〜49歳で905万円、50〜59歳で938万円でした。
4.2 世帯主が29歳以下と60歳以上の世帯の年間収入
世帯主が29歳以下の世帯は666万円、60〜69歳は672万円、70歳以上は448万円です。
年間収入は、働き方や共働きかどうか、年金を受け取っているかなどによって変わると考えられます。収入がある時期のうちに、どのくらいを貯蓄に回していくかを考えておくことが、老後の家計の土台づくりにつながるでしょう。
定年や再雇用で収入が変わる時期を見通しておくと、その前後で貯蓄をどう使っていくかも考えやすくなります。わが家の収入が変わりそうな時期を、カレンダーに書き込んでおくのもよいかもしれません。
同じ年代でも、共働きかどうかや子どもの人数によって、収入と支出のバランスは大きく変わってくるでしょう。平均の年間収入と比べるよりも、わが家の手取りの収入と毎月の支出を並べてみることが、家計の見直しの第一歩になるのではないでしょうか。
5. 【年末の家計の見直し】わが家の貯蓄と負債を書き出す
統計の平均は、あくまで目安です。年末の家計の見直しでは、わが家の数字を一度書き出してみることから始めたいところです。
5.1 貯蓄を置き場所ごとに書き出す
普通預金、定期預金、保険、株式や投資信託など、お金の置き場所ごとに残高を書き出してみると、すぐに使えるお金と、増やすために置いているお金の割合が見えてきます。
株式や投資信託は、値動きによって残高が変わります。年末の残高を毎年同じ時期に記録しておくと、増減の流れをつかみやすくなるでしょう。
貯蓄の目安は、家族の人数や住まい、働き方によって変わります。毎月の生活費の何か月分を、すぐに使える預貯金として置いておくかを家族で決めておくと、使ってよいお金との区別をつけやすくなるでしょう。
5.2 負債は、残高と返済が終わる時期を確かめる
住宅ローンなどの負債は、残高だけでなく、毎月の返済の金額と返済が終わる時期も書き出しておきたいところです。手元の返済予定表を見れば、残りの返済の見通しがつかみやすくなります。
冬のボーナスを受け取ったら、貯蓄に回す分と、繰上げ返済に回す分、年末年始に使う分を先に決めておくのも一つの方法です。どれを優先するかは、金利や手元に残しておきたいお金によって、家庭ごとに違ってくるでしょう。
投資信託や株式で運用している場合は、年末に残高を確かめるだけでなく、毎月積み立てる金額や配分が、今の家計に合っているかもあわせて見直したいところです。
家計の見直しは、一度に全部を変えようとすると続きにくいものです。年末はまず書き出すことから始め、年明けに一つずつ手を付けていくくらいがちょうどよいかもしれません。
書き出した数字は、来年の同じ時期にもう一度見比べてみたいところです。1年でどのくらい貯蓄が増えたか、負債が減ったかが分かると、家計の手応えを感じやすくなるでしょう。
6. まとめにかえて
貯蓄や負債の平均を見ると、自分の家計と比べて気持ちが揺れることもあるかもしれません。ただ、家族の人数や住まい、年代によって、ちょうどよい貯蓄の形はそれぞれ違います。
大切なのは、平均に近づくことよりも、わが家のお金の流れを知り、これからの暮らしに合った準備を続けていくことではないでしょうか。
1年の締めくくりに、貯蓄と負債を家族で一緒に書き出してみてはいかがでしょうか。
参考資料
宮野 茉莉子


