


だんだんと1年の家計を振り返る時期になりました。わが家の貯蓄や住宅ローンなどの負債が、ほかの家庭と比べてどうなのか、気になっている方もいるのではないでしょうか。
総務省統計局は2026年10月23日に、家計調査(貯蓄・負債編)の2026年4〜6月期の結果を公表しました。二人以上の世帯の貯蓄と負債の平均を、四半期ごとにまとめたものです。
家計調査の貯蓄・負債の数字は、1年ごとの結果に加えて、四半期ごとにも公表されています。ことしの最新の数字を前年の同じ時期と並べてみると、家計のお金の置き場所の変化も見えてきます。
本記事では、この結果から、二人以上の世帯の平均貯蓄と負債、貯蓄の種類別の内訳を、前年の同じ時期と並べて確かめます。年末の家計の見直しに、わが家の数字を書き出すきっかけにしていただければと思います。
記事の後半では、世帯主の年齢別の負債や住宅ローンの状況、年間収入、年末に家計を見直すときの考え方も紹介します。
1. 【最新の貯蓄&負債】2026年4〜6月期の平均貯蓄額は2126万円、負債は723万円
家計調査(貯蓄・負債編)の数字は、二人以上の世帯の1世帯あたりの平均です。平均は、一部の貯蓄が多い世帯に引っぱられて高めに出やすいため、多くの世帯の実感より大きく見えることがあります。
1.1 二人以上の世帯の平均貯蓄額は2126万円、前年同期は1978万円
2026年4〜6月期の二人以上の世帯の平均貯蓄額は2126万円で、前年の同じ時期(2025年4〜6月期)の1978万円を上回りました。負債は723万円(前年同期671万円)、年間収入は705万円(同681万円)です。
1.2 貯蓄の種類別では、有価証券が542万円、定期性預貯金が537万円
貯蓄の種類別の内訳は次のとおりです(左が2026年4〜6月期、右が2025年4〜6月期)。
- 貯蓄:2126万円、1978万円
- 通貨性預貯金:670万円、690万円
- 定期性預貯金:537万円、496万円
- 生命保険など:351万円、351万円
- 有価証券:542万円、411万円
- 負債:723万円、671万円
- 年間収入:705万円、681万円
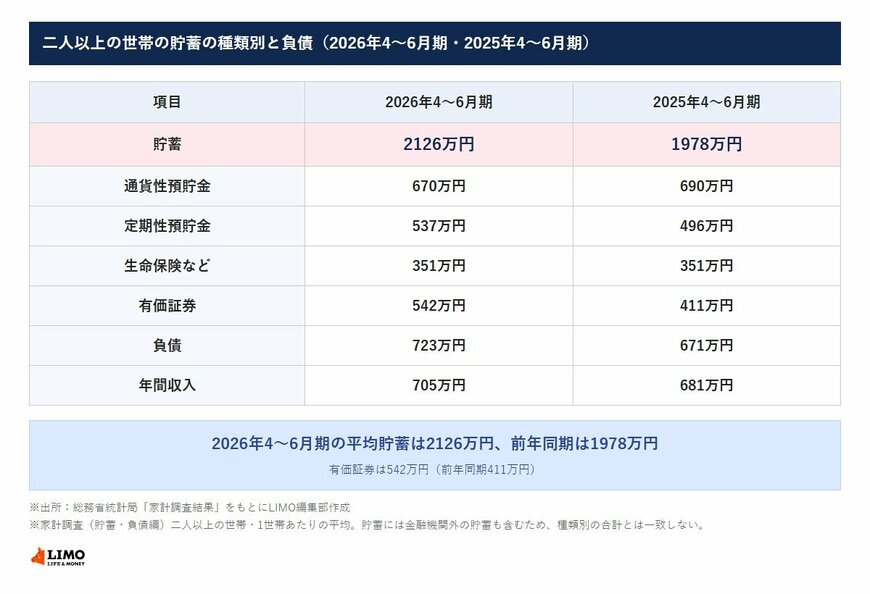
前年の同じ時期と並べると、有価証券と定期性預貯金が増えています。有価証券には株式や投資信託が含まれるため、その時々の値動きの影響も受けると考えられます。
預貯金や保険、有価証券など、お金をどこに置いているかによって、増え方や引き出しやすさは変わってきます。平均の金額だけでなく、わが家のお金の置き場所のバランスもあわせて見ておきたいところです。
2. 【世帯主の年齢別の貯蓄】40歳代は1385万円、50歳代は2026万円、60歳代は2722万円
世帯主の年齢別に、2026年4〜6月期の平均貯蓄額を見ると、次のとおりです。
2.1 世帯主が40〜50歳代の世帯の平均貯蓄額
世帯主が40〜49歳の世帯の平均貯蓄額は1385万円、50〜59歳の世帯は2026万円でした。29歳以下は391万円、30〜39歳は1189万円です。
2.2 世帯主が60歳以上の世帯の平均貯蓄額
世帯主が60〜69歳の世帯は2722万円、70歳以上の世帯は2524万円でした。
40〜50歳代は、教育費や住宅ローン、親のことなど、お金の行き先が重なりやすい年代でもあるでしょう。
年代ごとの数字は、子育てや住宅ローン、退職金の受け取りなど、それぞれの時期の家計の事情によっても変わると考えられますので、わが家のこれからを考える目安として見ておきたいところです。
大きな貯蓄を持つ世帯があると、平均は上に動きやすくなります。平均に届いているかどうかより、わが家のお金がどこにどれだけあるかを知っておくことが、これからの準備の手がかりになるでしょう。


