総務省の「令和7年度 市町村税課税状況等の調」をもとに、課税対象所得を所得割の納税義務者数で割った1人当たりの額を計算すると、全国では387万4963円でした。令和6年度の393万3721円から5万8758円下がっています。
一方、1位の東京都港区は1809万8922円で、前年度から29万949円増えました。2位の渋谷区は1394万2883円と229万1180円増え、前年度2位の千代田区と順位が入れ替わりました。ただし、課税対象所得には総所得金額等のほか、株式等の譲渡所得なども含まれます。
本記事では、1人当たりの額の上位15の市区町村と前年度からの順位を確認し、前年度より増えた市区町村を整理し、港区などと全国の差を計算します。
1. 1人当たり課税対象所得の1位は港区1809万8922円。渋谷区が3位から2位に
まずは、令和7年度の1人当たり課税対象所得の上位と、令和6年度からの順位の変化を確認します。
1.1 上位3つは港区・渋谷区・千代田区。芦屋市は7位
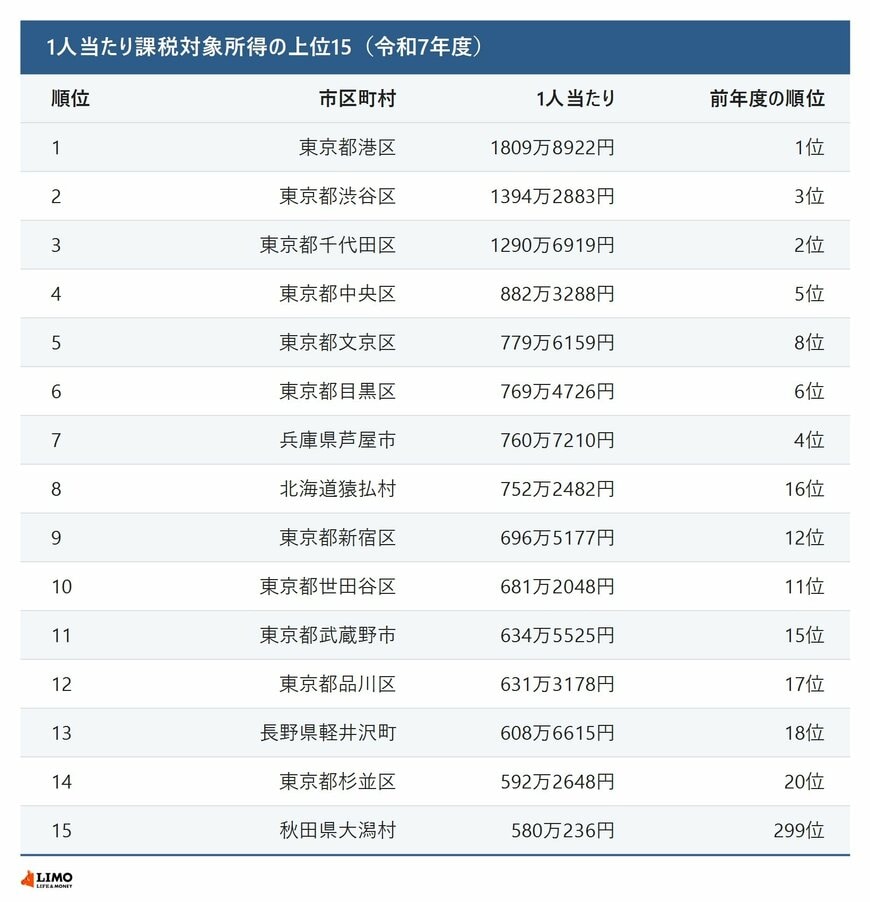
令和7年度の1人当たり課税対象所得は、港区が1809万8922円で1位でした。2位は渋谷区の1394万2883円、3位は千代田区の1290万6919円です。
4位以下は、中央区の882万3288円、文京区の779万6159円、目黒区の769万4726円、兵庫県芦屋市の760万7210円と続きます。令和6年度は、港区、千代田区、渋谷区、芦屋市、中央区の順でした。
1.2 上位15のうち東京23区が10。猿払村は16位から8位に
上位15の市区町村のうち、東京23区は10を占めます。23区以外では、芦屋市、北海道猿払村、東京都武蔵野市、長野県軽井沢町、秋田県大潟村が入りました。
前年度からの順位では、猿払村が16位から8位に、大潟村が299位から15位に上がりました。品川区は17位から12位、杉並区は20位から14位です。
2. 前年度より増えたのは1741市区町村のうち225。全国は5万8758円下がった
次に、1人当たり課税対象所得が前年度からどう変わったかを整理します。
2.1 全国は393万3721円から387万4963円へ。全国を上回るのは159
全国の1人当たり課税対象所得は、令和6年度の393万3721円から、令和7年度は387万4963円に下がりました。1741の市区町村のうち、前年度より増えたのは225です。
全国の387万4963円を上回った市区町村は、令和7年度で159ありました。令和6年度に全国の393万3721円を上回ったのは148です。
2.2 増えた額が大きいのは渋谷区、千葉県館山市、千代田区
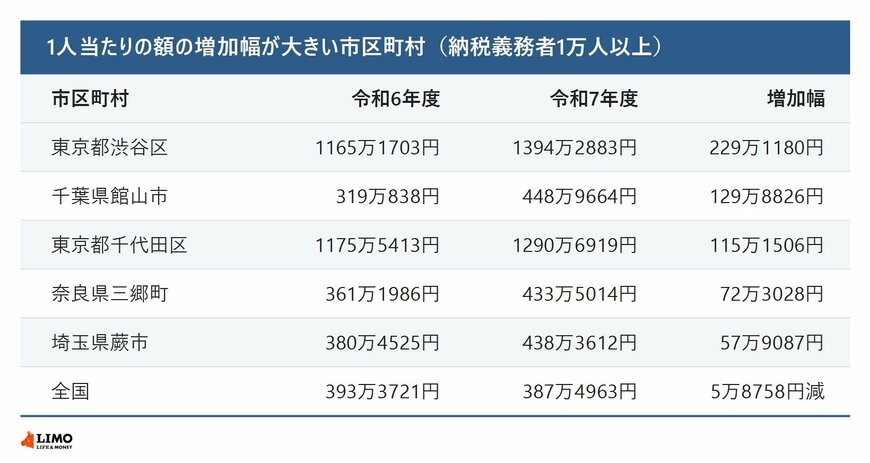
納税義務者数が1万人以上の市区町村で、1人当たりの額の増加幅が大きいのは、渋谷区の229万1180円でした。次いで千葉県館山市が129万8826円、千代田区が115万1506円、奈良県三郷町が72万3028円、埼玉県蕨市が57万9087円増えています。
館山市は448万9664円、三郷町は433万5014円、蕨市は438万3612円で、いずれも令和7年度の全国の387万4963円を上回りました。
納税義務者1万人以上の市区町村では、渋谷区の1人当たりの額が229万1180円増えました。2/4
出所:総務省「令和7年度 市町村税課税状況等の調」、同「令和6年度 市町村税課税状況等の調」をもとにLIMO編集部作成
3. LIMO編集部の計算例:港区の1人当たりは全国の4.7倍、差は1422万3959円
上位の市区町村と全国の1人当たり課税対象所得を比べます。
3.1 前提は課税対象所得を所得割の納税義務者数で割った額
LIMO編集部の計算例として、次の方法で1人当たりの額を出しています。
- 総務省「市町村税課税状況等の調」の市町村別内訳(第11表)の、市町村民税の課税対象所得を、所得割の納税義務者数で割る
- 全国は、1741の市区町村の課税対象所得の合計を、納税義務者数の合計で割る
納税義務者1人当たりの額で、住民1人当たりや世帯当たりの額ではありません。
3.2 港区は全国の4.7倍、渋谷区は3.6倍、東京23区全体は1.5倍
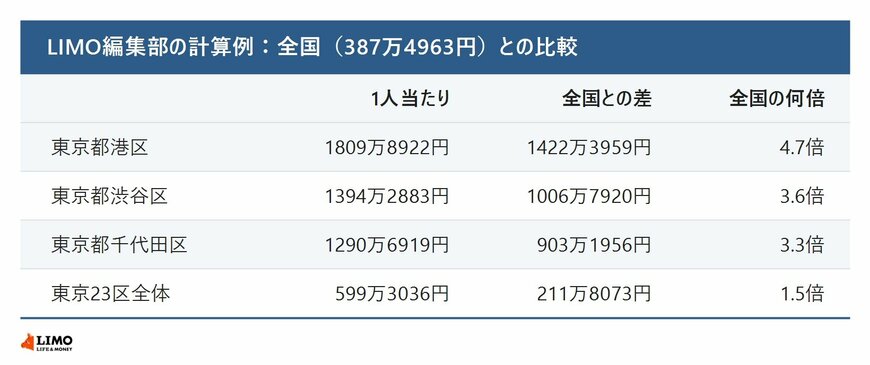
港区の1809万8922円は、全国の387万4963円の4.7倍で、差は1422万3959円です。渋谷区は3.6倍で差は1006万7920円、千代田区は3.3倍で差は903万1956円でした。
東京23区全体で計算すると、1人当たりの額は599万3036円で、全国の1.5倍、差は211万8073円です。
令和7年度の1人当たり課税対象所得は、全国で387万4963円と前年度から下がった一方、港区は1809万8922円、渋谷区は1394万2883円と増えました。前年度より増えたのは1741市区町村のうち225です。
1人当たり課税対象所得は、その地域の所得状況を示すひとつの目安です。お住まいの市区町村の数値や順位を確認しながら、地域の特徴や家計・働き方との違いについて考えるきっかけにしてみてはいかがでしょうか。
ここからは、課税対象所得の中身と、納税義務者数の少ない町村が上位に入っている点を見ていきます。