年金を受け取りながら、週に何日かパートやアルバイトで働く人は少なくありません。年が明けると、自分は確定申告をしなくてよいのか迷う時期がやってきます。
国税庁によると、公的年金等の収入が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下なら、所得税の確定申告は必要ありません。令和8年分からは、12月1日に施行される改正で給与所得控除の最低額が74万円に上がり、パート収入の目安も変わります。
この記事では、公的年金等の確定申告不要制度の2つの条件と、「ほかの所得20万円以下」をパート収入に当てはめたときの目安を、令和6年分からの変化とあわせて確認します。
1. 公的年金等の確定申告不要制度は「年金400万円以下」と「ほかの所得20万円以下」で判定する
まずは、公的年金等の確定申告不要制度の条件を、所得税法と国税庁の案内で確認します。条件は2つで、両方を満たす必要があります。
1.1 公的年金等の収入金額が400万円以下で、全部が源泉徴収の対象であること
1つ目の条件は、その年の公的年金等の収入金額が400万円以下で、その全部が所得税の源泉徴収の対象になっていることです。公的年金等には、国民年金や厚生年金のほか、過去の勤務により会社などから支払われる年金や確定給付企業年金も含まれます。
国税庁は、源泉徴収の対象にならない外国の法令にもとづく年金を受け取っている人は、この制度を使えないとしています。生命保険契約にもとづく個人年金は、公的年金等にはあたりません。
1.2 公的年金等に係る雑所得以外の所得金額が20万円以下であること
2つ目の条件は、公的年金等に係る雑所得以外の所得金額が20万円以下であることです。所得税法第121条第3項では、利子・配当・不動産・事業・給与・山林・譲渡・一時の各所得と、公的年金等以外の雑所得の合計額で判定するとしています。
パートの給与や、個人年金保険から受け取る年金も、この合計に入ります。2つの条件を満たせば、所得税の確定申告書は出さなくてよいことになっています。
2. 「ほかの所得20万円以下」は収入ではなく所得で見る、年金とは合算しない
2つ目の条件にある20万円は、年金と足して判定するものではありません。また、受け取った金額そのものではなく、経費や控除を引いたあとの「所得」で見ます。この点を年金とパート収入に分けて確認します。
2.1 年金の400万円は収入、雑所得は公的年金等控除を引いた額
1つ目の条件の400万円は、控除を引く前の公的年金等の収入金額です。一方、年金から計算する雑所得は、収入金額から公的年金等控除額を差し引いて求めます。
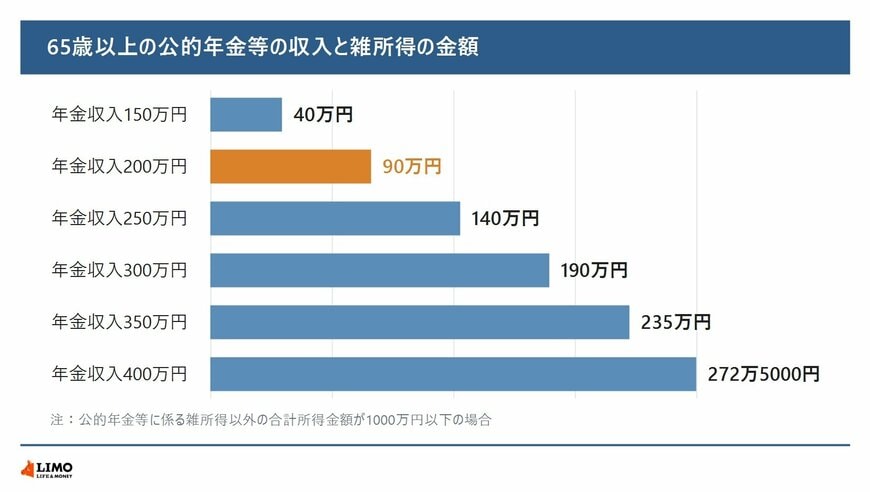
- 年金収入150万円:雑所得40万円
- 年金収入200万円:雑所得90万円
- 年金収入250万円:雑所得140万円
- 年金収入300万円:雑所得190万円
- 年金収入350万円:雑所得235万円
- 年金収入400万円:雑所得272万5000円
65歳以上で、ほかの合計所得金額が1000万円以下の人は、年金収入が110万円を超え330万円未満なら、収入から110万円を引いた額が雑所得です。この雑所得は2つ目の条件の20万円には数えません。
2.2 パート収入は、給与所得控除を引いた給与所得で20万円を判定する
パートやアルバイトの給与は、給与収入から給与所得控除額を引いた「給与所得」で見ます。令和8年分と令和9年分は、給与収入が220万円以下なら給与所得控除額が74万円です。この額は令和8年12月1日に施行される改正によるもので、令和8年分と令和9年分に適用されます。
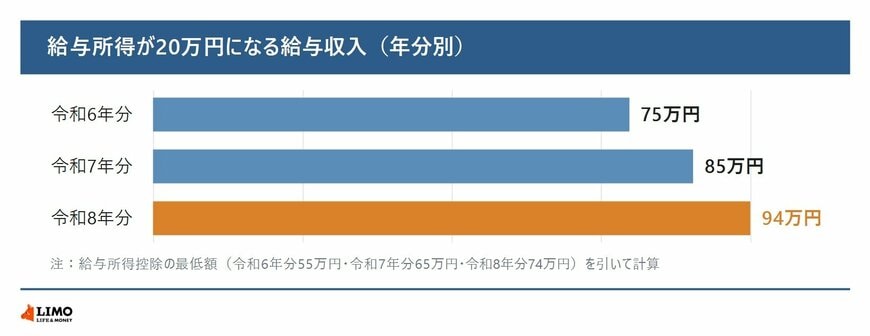
- 令和6年分:給与収入75万円(給与所得控除55万円)
- 令和7年分:給与収入85万円(給与所得控除65万円)
- 令和8年分:給与収入94万円(給与所得控除74万円)
ほかの所得がパートの給与だけなら、令和8年分は給与収入94万円までなら給与所得が20万円以下に収まる計算です。令和6年分の75万円と比べると、19万円上がっています。
公的年金等の確定申告不要制度は、年金収入400万円以下と、年金以外の所得20万円以下の2つで判定します。20万円は年金と合算せず、パートの給与なら給与所得控除を引いたあとの額で見るのがポイントです。
自分の年金収入は、年明けに日本年金機構から届く「公的年金等の源泉徴収票」の支払金額で、パート収入は勤務先の給与所得の源泉徴収票で確かめられます。
ここからは、所得税の申告がいらない人でも住民税の申告が必要になる場合と、税金を取り戻すための還付申告について見ていきます。