3. 二人以上の世帯の年齢階級別の世帯年収、30歳未満は22.6%増の662.9万円
単身世帯を除いた二人以上の世帯でも、2019年と比べて、すべての年齢階級で年間収入が増えました。
- 30歳未満:540.6万円→662.9万円(22.6%増)
- 30歳代:664.0万円→778.3万円(17.2%増)
- 40歳代:748.1万円→851.1万円(13.8%増)
- 50歳代:872.7万円→931.9万円(6.8%増)
- 60歳代:685.0万円→754.0万円(10.1%増)
- 70歳代:543.6万円→572.5万円(5.3%増)
- 80歳以上:483.0万円→486.2万円(0.7%増)
二人以上の世帯でも、最も多いのは50歳代の931.9万円です。総世帯では減った80歳以上も、二人以上の世帯に限ると0.7%増えています。
4. 年齢階級別の世帯年収の中身、70歳代からは公的年金・恩給給付が最も多い
年間収入の構成割合を世帯主の年齢階級別に見ると、60歳代以下では勤め先収入の割合が最も高く、70歳代と80歳以上では公的年金・恩給給付の割合が最も高くなっています。
- 30歳未満:勤め先収入88.7%
- 50歳代:勤め先収入84.3%
- 60歳代:勤め先収入60.2%、公的年金・恩給給付18.0%
- 70歳代:勤め先収入28.0%、公的年金・恩給給付47.4%
- 80歳以上:勤め先収入18.8%、公的年金・恩給給付61.0%
60歳代では勤め先収入が6割ほどに下がり、70歳代で公的年金・恩給給付と逆転します。年代ごとの世帯年収の差は、働いて得る収入から年金への切り替わりとも重なっています。
5. 世帯主の年齢階級別の金融資産、30歳未満は5年で62.1%増えて315.7万円
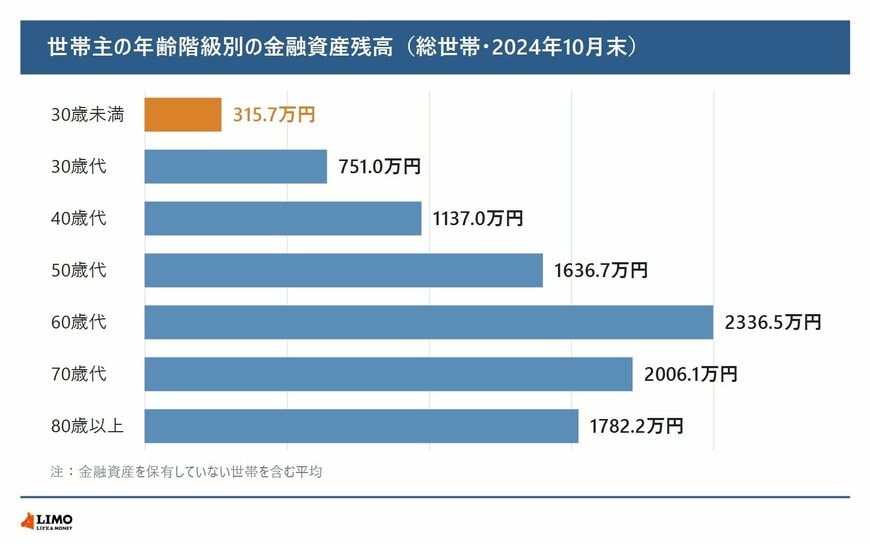
同じ調査では、2024年10月末時点の金融資産残高も年齢階級別に示されています。金融資産残高は、金融資産を持っていない世帯も含めた平均です。
世帯主の年齢階級別の金融資産残高(総世帯・2024年10月末)2/2
出所:総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の要約」を参考にLIMO編集部作成
- 30歳未満:315.7万円(2019年比62.1%増)
- 30歳代:751.0万円(44.3%増)
- 40歳代:1137.0万円(24.8%増)
- 50歳代:1636.7万円(16.8%増)
- 60歳代:2336.5万円(23.2%増)
- 70歳代:2006.1万円(15.7%増)
- 80歳以上:1782.2万円(10.1%増)
金融資産残高はすべての年齢階級で増え、最も多いのは60歳代の2336.5万円でした。一方、金融負債残高は30歳代が1000.6万円、40歳代が1086.3万円で、住宅・土地のための負債が大半を占めています。
6. まとめ
令和6年全国家計構造調査では、世帯主の年齢階級別の世帯年収は50歳代の778.7万円が最も多く、2019年と比べると30歳未満が19.0%増の460.2万円と最も伸びました。80歳以上だけが0.8%減っています。
平均と自分の家計を比べるときは、税込みの収入であることと、単身世帯を含むかどうか、世帯の人数をそろえることが大切です。世帯全員の源泉徴収票をそろえて、来年の家計の計画に役立てましょう。

参考資料
- 総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の概要」
- 総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の要約」
- 総務省統計局「令和6年全国家計構造調査」
鶴田 綾