

3. 【年収の階級で違う貯蓄の中身】有価証券は第Ⅰ階級15.2%、第Ⅴ階級27.3%
家計調査では、貯蓄現在高を種類別に分けた構成比も、年間収入五分位階級別に公表しています。
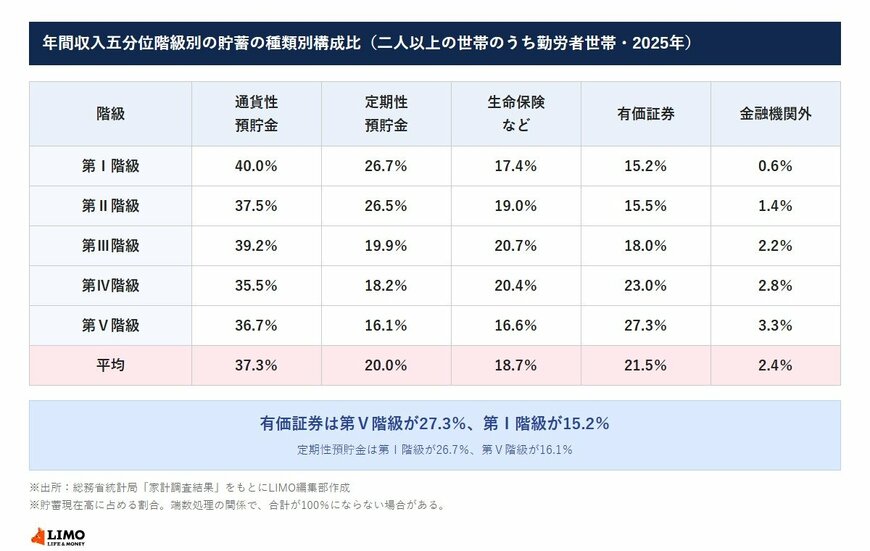
3.1 年間収入五分位階級別の貯蓄の種類別構成比(勤労者世帯)
同資料によると、有価証券の割合は第Ⅴ階級が27.3%で最も高く、第Ⅰ階級が15.2%で最も低くなっています。定期性預貯金は、第Ⅰ階級が26.7%で最も高く、第Ⅴ階級が16.1%で最も低くなっています。
- 第Ⅰ階級:通貨性預貯金40.0%、定期性預貯金26.7%、生命保険など17.4%、有価証券15.2%、金融機関外0.6%
- 第Ⅱ階級:通貨性預貯金37.5%、定期性預貯金26.5%、生命保険など19.0%、有価証券15.5%、金融機関外1.4%
- 第Ⅲ階級:通貨性預貯金39.2%、定期性預貯金19.9%、生命保険など20.7%、有価証券18.0%、金融機関外2.2%
- 第Ⅳ階級:通貨性預貯金35.5%、定期性預貯金18.2%、生命保険など20.4%、有価証券23.0%、金融機関外2.8%
- 第Ⅴ階級:通貨性預貯金36.7%、定期性預貯金16.1%、生命保険など16.6%、有価証券27.3%、金融機関外3.3%
- 平均:通貨性預貯金37.3%、定期性預貯金20.0%、生命保険など18.7%、有価証券21.5%、金融機関外2.4%
3.2 どの階級も、預貯金が半分を超える
通貨性預貯金と定期性預貯金を合わせると、どの階級でも貯蓄の半分を超えています。急な出費に備えるお金は、すぐに引き出せる預貯金で持っておくと安心でしょう。
有価証券の割合は、階級によって違いがあります。使う時期が決まっているお金は預貯金に、しばらく使わないお金の一部は運用に、と分けて考える家庭もあるのかもしれません。
有価証券の割合は、年収の階級が上がるにつれて高くなっています(15.2%から27.3%)。一方で、どの階級でも預貯金が貯蓄の半分を超えていて、預貯金を中心に、運用を組み合わせている様子がうかがえます。
構成比は、わが家の貯蓄の置き場所を見直すときの参考にもなります。預貯金、保険、運用の割合を書き出し、年収が近い階級と比べてみると、自分の家の偏りに気づくきっかけになるかもしれません。
4. 【負債現在高も年収の階級で違う】第Ⅰ階級421万円、第Ⅴ階級1465万円
同資料では、負債現在高も年間収入五分位階級別に示しています。第Ⅰ階級が421万円、第Ⅴ階級が1465万円で、年間収入の階級が上がるほど負債現在高も多くなっています。
4.1 勤労者世帯の負債現在高(年間収入五分位階級別)
負債現在高は、第Ⅱ階級が929万円、第Ⅲ階級が1075万円、第Ⅳ階級が1278万円で、平均は1034万円です。各階級の持家率は、第Ⅰ階級が73.5%、第Ⅴ階級が88.0%でした。
同じ年収の階級でも、住宅を購入した時期や頭金の金額によって、ローンの残りは大きく違うでしょう。平均の負債の金額は、わが家の返済計画を振り返るときの目安として見るのがよさそうです。
4.2 貯蓄と負債は、セットで見ておきたい
負債の多くは、住宅や土地のための負債です。貯蓄の金額だけでなく、住宅ローンの残りとあわせて見ると、わが家の家計の全体像がつかみやすくなるでしょう。
ボーナスを住宅ローンの返済に充てるか、貯蓄に回すかは、金利や返済の残り年数、手元に残しておきたいお金によって考え方が分かれるところです。どちらが正解ということはなく、家庭ごとの事情で選べばよいでしょう。
年収が高い階級ほど負債も多い背景には、住宅ローンの有無など、さまざまな理由が考えられます。
住宅ローンの返済が進めば、そのぶん貯蓄に回せるお金が出てくる家庭もあるでしょう。返し終える時期を書き出しておくと、これからの貯蓄の見通しも立てやすくなりそうです。貯蓄が多くても住宅ローンの残りが多ければ、手元で自由に使えるお金は思ったより少ないこともあるでしょう。
5. 【冬のボーナスの前に】使い道を3つの財布に分けて書き出す
ここからは、冬のボーナスの使い道を、わが家の家計に当てはめて考えてみます。
5.1 まず貯蓄に回す金額を決めておく
ボーナスが振り込まれる前に、貯蓄に回す金額を先に決めておくと、使いすぎを防ぎやすくなります。年収が近い階級の貯蓄の数字も、目標を考えるときの手がかりになるでしょう。
年末年始の帰省や贈り物、子どもの冬休みの費用など、12月から1月にかけての出費も書き出しておきます。そのうえで残ったお金を、貯蓄や返済、楽しみに使うお金に振り分けていきます。書き出した金額は、来年のボーナスの時期にも見返せるように、家計簿やメモに残しておくとよいでしょう。
5.2 使う時期でお金を分け、これからの家計の計画に
すぐに使うお金、数年以内に使う予定のお金、しばらく使わないお金と、使う時期で3つに分けておくと、置き場所も選びやすくなります。来年の教育費や車の買い替え、老後に向けた資産づくりまで、これからの家計の計画とあわせて考えておきたいところです。
ボーナスの金額は、勤め先の業績などで変わることもあります。毎月の家計は給与の範囲で回し、ボーナスは貯蓄や大きな支出に充てると決めておくと、金額が変わったときにも慌てにくくなるでしょう。
ボーナスの使い道を家族で話し合うときは、それぞれが使いたいことを先に出し合ってから、貯蓄に回す金額を決める方法もあります。楽しみに使うお金をあらかじめ決めておくと、貯蓄の目標も長く続けやすくなるのではないでしょうか。
6. まとめにかえて
ボーナスの明細を見て、思ったより多かったと感じる年もあれば、去年より少なくて肩を落とす年もあるかもしれません。
今回見たように、勤労者世帯の貯蓄は年収の階級によって大きく違い、ボーナスも勤め先によってさまざまです。平均の数字と比べて落ち込む必要はなく、年収が近い階級や、わが家の勤め先の事情に照らして見ることが大切でしょう。
ボーナスを貯蓄に回す家庭も、ローンの返済や家族の楽しみに使う家庭も、わが家に合った使い方を選べばよいでしょう。使い道を先に決めておくと、受け取ったあとの家計の見通しも立てやすくなります。
冬のボーナスを、わが家の貯蓄と負債を家族で見直すきっかけにしてみてはいかがでしょうか。
参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要(二人以上の世帯)-」
- 厚生労働省「毎月勤労統計調査 2026(令和8)年2月分結果速報」
- 厚生労働省「≪特別集計≫令和7年年末賞与(一人平均)」
宮野 茉莉子


