

3. 【NISAの年代別の買付金額】50歳代は3兆1802億342万円で総額の23.0%
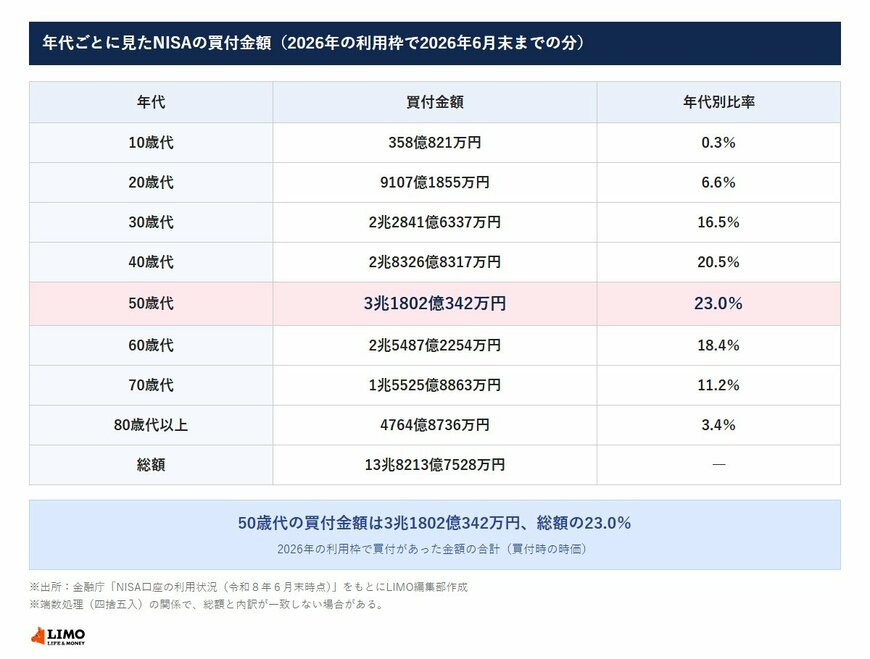
金融庁のNISA口座の利用状況調査(2026年6月末時点)によると、2026年の利用枠で買付があった金額の合計は13兆8213億7528万円でした。年代別に見ると、50歳代は3兆1802億342万円で、総額の23.0%を占めます。
3.1 年代ごとに見たNISAの買付金額(2026年6月末時点)
買付時の時価で計算された金額で、50歳代の3兆1802億342万円は、40歳代の2兆8326億8317万円や60歳代の2兆5487億2254万円を上回ります。年代別の金額と比率は次のとおりです。
- 10歳代:358億821万円(0.3%)
- 20歳代:9107億1855万円(6.6%)
- 30歳代:2兆2841億6337万円(16.5%)
- 40歳代:2兆8326億8317万円(20.5%)
- 50歳代:3兆1802億342万円(23.0%)
- 60歳代:2兆5487億2254万円(18.4%)
- 70歳代:1兆5525億8863万円(11.2%)
- 80歳代以上:4764億8736万円(3.4%)
- 総額:13兆8213億7528万円
3.2 50歳代は、口座数の割合より買付金額の割合が大きい
同じ調査で、50歳代のNISA口座数は599万9082口座で、年代別比率は19.7%です。買付金額の23.0%は口座数の19.7%を上回っており、1口座あたりで見ると、全体の平均より多めに買い付けている様子がうかがえます。
教育費が一段落したり、住宅ローンの返済の見通しが立ったりして、老後に向けた資産づくりに目を向ける50歳代も多いと考えられます。ただ、定年までの年数は限られ、投資した資産には値動きもあるため、慎重に考えたい方もいるでしょう。
いつ使うお金なのかを分けて考えることが、50歳代のNISAではとくに大切でしょう。
40歳代の20.5%、60歳代の18.4%とあわせると、40歳代から60歳代で総額の6割あまりを占めます。定年の前後をはさむ年代で、NISAが資産づくりの選択肢のひとつになっている様子がうかがえます。
定年が近づくと、退職金の受け取りや定年後の働き方など、まとまったお金の扱いを考える場面も増えるでしょう。NISAをどう使うかも、こうした予定とあわせて考えたいところです。
4. 【黒字の行き先】勤労者世帯の預貯金純増は月17万7061円、有価証券純購入は5059円
家計調査では、黒字の内訳も公表しています。年齢階級別の内訳は概要の表にないため、ここでは勤労者世帯の平均で見ていきます。
4.1 勤労者世帯の黒字の主な内訳(1か月平均・2025年)
同資料によると、勤労者世帯の黒字18万6111円の内訳のうち、主なものは次のとおりです。
- 金融資産純増:19万4870円(うち預貯金純増17万7061円、保険純増1万2751円、有価証券純購入5059円)
- 土地家屋借金純減:3万173円
このほかに「その他」が差し引きでマイナスになっているため、内訳を足しても黒字の金額にはなりません。
有価証券純購入は、株式や債券などを買った金額から売った金額を差し引いたものです。預貯金純増は、預け入れた金額から引き出した金額を差し引いたものになります。
4.2 毎月の黒字の多くは預貯金に
金融資産純増のうち、預貯金純増はおよそ9割を占めます。黒字の多くは、まず預貯金として残されているといえそうです。
預貯金が多いことは、急な出費への備えとして心強いものです。ただ、物価が上がる時期には、預貯金だけで持っていると、お金の実質的な価値が目減りすることも考えられます。保険純増は1万2751円で、貯蓄の性格を持つ保険にも、毎月一定のお金が回っていることが分かります。
預貯金で持つか、保険や運用で持つかに、どちらが正解ということはなく、使う時期と目的によって向き不向きがあると考えられます。
預貯金は、急な出費にもすぐ対応できるのが良いところです。いっぽうで金融庁の調査では、NISA口座数は2025年12月末から8.1%増えています。預貯金で備える分と、時間をかけて育てる分を分けて考える家庭が増えているのかもしれません。
黒字の内訳には、住宅などの借入金の返済にあたる土地家屋借金純減も入っています。住宅ローンを返している家庭では、毎月の返済も、将来の住まいの安心につながるお金の行き先のひとつといえるでしょう。
住宅ローンの返済が終わる時期が見えている家庭なら、返済に回していたお金を、そのあとどこに振り分けるかも考えておきたいところです。返し終えたあとの家計を早めに思い描いておくと、老後に向けた準備も立てやすくなるでしょう。
5. 【年末に確かめたい】わが家の黒字と、その行き先を書き出す
ここからは、平均の数字をわが家の家計に当てはめて考えてみます。
5.1 1年分の黒字と、使う時期が決まっているお金を分ける
通帳や家計簿から1か月の黒字を出し、冬のボーナスも含めた1年分を書き出してみましょう。そのうえで、子どもの学費や住宅ローンの返済、車の買い替えなど、使う時期が決まっているお金を先に分けておきます。
残ったお金のうち、しばらく使う予定のない分を、老後に向けた資産づくりに回すかどうかを考えます。
黒字の金額は、毎月同じとは限りません。ボーナスの月や出費の多い月も含めて1年で見ると、無理のない積立や貯金の金額も見つけやすくなるでしょう。預貯金で持つ分と、NISAなどで長く運用する分を分けておくと、値動きがあっても慌てにくくなるでしょう。
5.2 定年までの年数と、これからの働き方もあわせて考える
50歳代は、役職や定年後の働き方によって、収入が変わっていく時期でもあります。勤め先の制度で60歳以降の収入の見込みを確かめておくと、黒字のうちどのくらいを老後に回せるかの見通しが立てやすくなります。書き出した数字を家族とも共有しておくと、急な出費にも落ち着いて向き合いやすくなるかもしれません。
NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円です。年末に今年の買付金額を振り返り、来年の積立金額を家計の黒字に合わせて見直すのもひとつの方法です。
子どもが独立したあとの家計や、住宅ローンを返し終える時期も書き出しておくと、黒字が増えそうな時期と、教育費などで減りそうな時期が見えてきます。これからのキャリアと家計の計画を一緒に考えておくと、50歳代からの資産づくりも無理なく続けやすくなるでしょう。
6. まとめにかえて
給料日のあと、通帳の残りを見て、今月は少し残せたと思う月もあれば、思ったより減っていたと感じる月もあるのではないでしょうか。
今回見たように、50歳代の勤労者世帯は毎月それなりの黒字を残している一方で、手取りは前年より実質で減っていました。NISAでは、50歳代の買付金額が年代別でいちばん多く、預貯金だけでなく運用にも目を向ける人の多い年代といえそうです。
預貯金でしっかり備える人も、NISAで少しずつ運用する人も、わが家の目的に合ったやり方を選べばよいでしょう。60歳、65歳のときの暮らしを思い描きながら黒字の行き先を決めておくと、毎月の家計も落ち着いて見やすくなるでしょう。
冬のボーナスや年末の家計の見直しを、黒字の使い道を家族で話すきっかけにしてみてはいかがでしょうか。
7. 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の投資信託の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の交付目論見書や月次レポートなどをご自身でご確認の上、自己責任で行ってください。
- 投資信託の基準価額や組入比率、信託報酬などは変動・変更される可能性があるため、必ず運用会社の公式サイトでご確認ください。
参考資料
宮野 茉莉子


