

3. 【65歳以上の単身無職世帯】生活費は月14万8445円、2か月分の不足は5万9960円
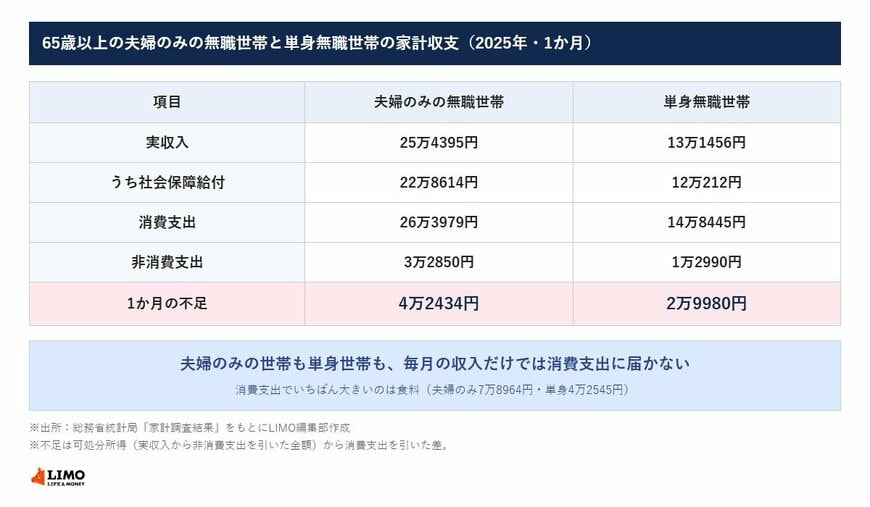
ひとり暮らしの家計も見ておきましょう。同資料では、65歳以上の単身無職世帯の実収入は月13万1456円、そのうち社会保障給付は12万212円で、消費支出は14万8445円でした。
3.1 夫婦のみの世帯と単身世帯の家計収支(1か月)
- 実収入:夫婦のみ25万4395円、単身13万1456円
- うち社会保障給付:夫婦のみ22万8614円、単身12万212円
- 消費支出:夫婦のみ26万3979円、単身14万8445円
- 非消費支出:夫婦のみ3万2850円、単身1万2990円
- 1か月の不足:夫婦のみ4万2434円、単身2万9980円
3.2 ひとりになっても、生活費は半分にならない
単身世帯の消費支出は、夫婦のみの世帯の6割近くです。住まいや光熱・水道のように、人数が減っても大きくは減らない支出があるためと考えられます。夫婦のどちらかがひとりになったあとの家計も、あわせて考えておきたいところです。
3.3 単身無職世帯の消費支出の内訳(1か月)
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円(そのうち交際費1万6956円)
単身世帯でも、いちばん大きいのは食料で、消費支出の28.7%を占めます。ひとり暮らしは家族に頼みにくいぶん、外食や総菜、通院の交通費など、自分で動くための支出がかかる面もあるでしょう。
ひとり暮らしの家計は、夫婦の家計の半分と考えず、住まいや光熱・水道のように決まって出ていく支出から見積もっておくと、実際の暮らしに近い数字になりやすいでしょう。
4. 【年金だけで暮らす高齢者世帯】所得のすべてが公的年金・恩給の世帯は41.3%
厚生労働省の国民生活基礎調査(2025年)によると、高齢者世帯の平均所得(2024年1年間の所得)のうち、公的年金・恩給は61.3%、仕事による稼働所得は25.9%を占めます。
4.1 公的年金・恩給を受け取る高齢者世帯の4割あまりは、所得がそれだけ
同資料では、公的年金・恩給を受給している高齢者世帯のうち、所得のすべてが公的年金・恩給の世帯は41.3%とされています。年金だけで暮らす世帯では、毎月の不足を補うのは貯蓄になると考えられます。
仕事の収入がある世帯でも、働く日数を減らしたり、仕事をやめたりすれば、年金と貯蓄の割合は変わっていきます。いつごろまで働くかも、家計の見通しにかかわるといえるでしょう。
4.2 2026年度の年金額も確かめておく
年金の金額は年度ごとに改定されます。厚生労働省は令和8年度の年金額として、国民年金(老齢基礎年金)の満額を1人分で月7万608円(昭和31年4月1日以前生まれの人は月7万408円)、厚生年金を夫婦2人分の標準的な例で月23万7279円と示しています。
夫婦2人分の例は、受け取り始めるときの金額です。前提は、男性が40年間、賞与を含む月額換算で45.5万円という平均的な収入で働いた場合で、実際の年金はこれまでの働き方で変わります。わが家に届く金額は、年金振込通知書で確かめられます。
5. 2026年12月15日【次の年金の振込までに】2か月分の支出と、取り崩す金額を書き出す
平均の数字を、わが家の家計に置きかえてみましょう。
5.1 年金振込通知書の金額と、2か月分の支出を並べる
まず、年金振込通知書で1回分の振込額を確かめます。次に、家計簿や通帳から2か月分の支出を書き出し、振込額との差を出してみましょう。年金と同じ2か月の区切りで見ると、取り崩す金額がつかみやすくなります。
5.2 取り崩しの計画を立て、年に一度見直す
差額が分かったら、貯蓄のどの口座から、いくらずつ補うかを決めておきます。すぐに使える普通預金と、満期のある定期預金などを分けて考えると、取り崩す順番も決めやすくなります。
医療や住まいの修繕など、まとまった支出に備える分は別に残しておくと安心でしょう。これからの暮らし方や、働けるうちは働くかどうかもあわせて、12月の振込を年に一度の見直しのきっかけにするのもひとつの方法です。
夫婦で暮らしている家庭は、どちらかがひとりになったときの年金と生活費も書き出しておくと、貯蓄をどのくらい残しておくかの見通しが立てやすくなるでしょう。年金の振込額は年度ごとに変わるので、6月に届く年金振込通知書も、家計を見直す合図にできます。
6. まとめにかえて
年金の振込日に通帳を見て、ひと安心する一方で、次の振込までもつかしらと気になる方もいるのではないでしょうか。毎月入る給料とは違うお金の流れに、最初は戸惑うこともあるでしょう。
今回見たように、年金の振込と同じ2か月の区切りで見ると、夫婦のみの世帯でも単身世帯でも、振込のたびに貯蓄から補う分が出てくる計算でした。平均の数字はあくまで目安で、わが家の年金と支出で見ると、足りない金額はもっと小さいことも、大きいこともあるでしょう。
足りない分を貯蓄で補いながら暮らすのは、多くの家庭で見られることと考えられます。取り崩しを前提に計画を立てる人も、働いて収入を足す人も、わが家に合ったやり方を選べばよいでしょう。5年後、10年後の家計も思い描いておくと、貯蓄の減り方を落ち着いて見やすくなるでしょう。
振込と支出を同じ2か月の区切りで並べた数字は、家計のことで迷ったときに見返す物差しになるでしょう。12月の振込を、その数字を確かめるきっかけにしてみてはいかがでしょうか。
参考資料
- 【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「2025(令和7)年 国民生活基礎調査の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「年金はいつ支払われますか。」
宮野 茉莉子


