2. 70歳以上は借入がほとんどなし。年間収入と働く人の数も確かめる
貯蓄と合わせて、借入の残りと1年間の収入も確かめておきます。
2.1 70歳以上の世帯の負債、住宅ローンが残る世帯はどのくらい
結果の概要の年齢階級別の数字では、世帯主が70歳以上の二人以上の世帯の負債現在高は81万円で、このうち住宅・土地のための負債は65万円です。負債を持つ世帯の割合は10.4%にとどまります。第8-5表を見ると、持ち家の割合は95.3%でした。
2.2 70歳以上の純貯蓄と、年間収入に対する貯蓄の割合
結果の概要によると、貯蓄から負債を引いた純貯蓄は2390万円です。年間収入は442万円で、貯蓄は年間収入の559.0%にあたります。
70歳以上の平均貯蓄は、2021年が2318万円、2023年が2503万円、2024年が2441万円と、年によって増えたり減ったりしながら推移し、2025年は前年より30万円多い2471万円でした。
第8-5表で世帯の様子を見ると、世帯主の平均年齢は77.5歳、世帯人員は2.34人で、そのうち65歳以上が1.86人です。有業人員は0.64人、世帯主の配偶者のうち女性の有業率は15.4%でした。
借入がほとんどない年代なので、手元の蓄えはそのまま暮らしの備えになるでしょう。一方で、年間収入は60歳代より少なくなるため、医療や介護、住まいの修繕など、まとまった出費があったときは蓄えから出すことになりやすいでしょう。
年間収入の5年分あまりにあたる蓄えがあっても、使い道によっては思ったより早く減ることもあるでしょう。
3. 【60歳代と70歳以上】平均・純貯蓄・年間収入はどう変わる
70歳以上の数字を、ひとつ手前の60歳代と比べてみます。
3.1 60歳代と70歳以上の平均貯蓄額と純貯蓄
結果の概要の年齢階級別の数字から、2つの年代を並べると次のようになります。
- 平均貯蓄額:60歳代2843万円、70歳以上2471万円
- 純貯蓄:60歳代2609万円、70歳以上2390万円
- 負債:60歳代234万円、70歳以上81万円
3.2 60歳代と70歳以上の年間収入と貯蓄年収比
第8-5表の年間収入は、60歳代が646万円、70歳以上が442万円です。結果の概要の貯蓄年収比は、60歳代が440.1%、70歳以上が559.0%でした。
70歳以上と60歳代の平均の違いは、同じ年の2つの年代を並べたもので、ひとつの家庭が60歳代から70歳以上になるまでの変化を追った数字とは違う点に注意したいところです。
わが家の数字と比べるときは、平均だけでなく中央値や金額の段階ごとの割合もあわせて見ておくと、受け止め方が変わってくるかもしれません。
働く人が減って年間収入が下がる一方、貯蓄年収比は高くなっています。収入に対して蓄えの比重が大きくなる時期だからこそ、毎年どのくらい使っているのかを知っておくことが大切でしょう。
60歳代で受け取った退職金を、70歳以上になってから少しずつ使っている家庭もあるでしょう。毎年の取り崩しの管理をおこなうことも老後の家計や貯蓄管理では大切なポイントです。
4. 【貯蓄の内訳】70歳以上は定期性預貯金も多い?預貯金・保険・有価証券
70歳以上の世帯が、蓄えをどのような形で持っているのかも見ておきましょう。
4.1 70歳以上の通貨性預貯金と定期性預貯金
第8-5表によると、世帯主が70歳以上の二人以上の世帯の通貨性預貯金は803万円、定期性預貯金は779万円で、合わせると1582万円になります。貯蓄現在高の6割あまりを預貯金が占めています。
4.2 70歳以上の保険と株式・投資信託はいくら
生命保険などの残高が421万円、有価証券が456万円です。有価証券の主な内訳は、株式が246万円、投資信託が157万円、債券が46万円でした。金融機関外の貯蓄は12万円です。再掲として示されている年金型貯蓄は66万円、外貨預金・外債は40万円でした。
- 貯蓄現在高:2471万円
- 通貨性預貯金:803万円
- 定期性預貯金:779万円
- 生命保険など:421万円
- 有価証券:456万円(主な内訳は株式246万円、投資信託157万円、債券46万円)
- 金融機関外:12万円
- 負債:81万円(住宅・土地のための負債65万円)
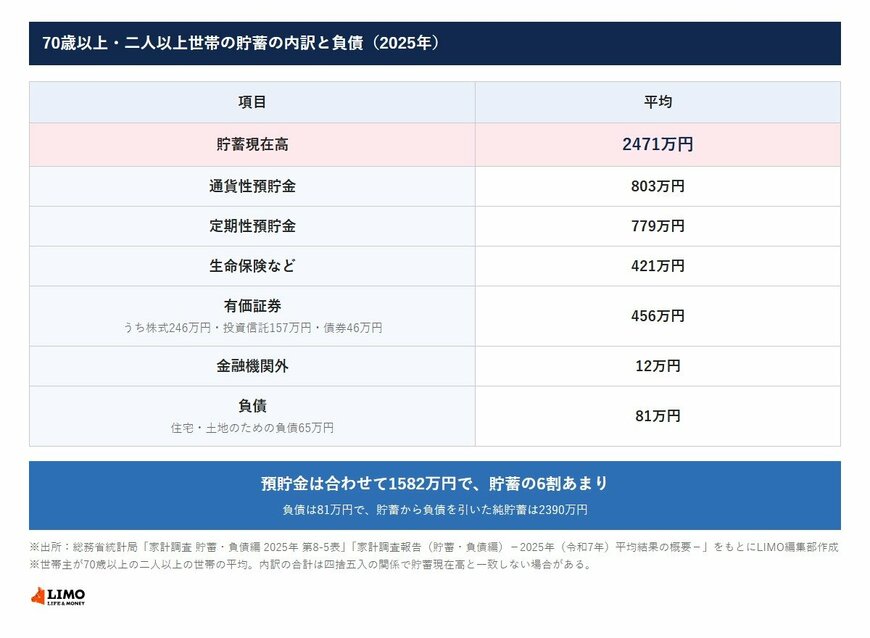
通貨性預貯金と定期性預貯金がほぼ同じくらいあり、貯蓄に占める定期性預貯金の割合は31.5%と、60歳代の24.8%より大きいことが分かります。すぐに使うお金とは別に、満期まで寝かせておくお金も一定額持っている世帯が多いと考えられます。
年代を重ねるごとにリスクは取りにくくなります。
わが家でも、毎月の生活費の不足分に充てるお金と、医療や介護などのもしものときに備えるお金を分けて考えておくと、どこから取り崩すかを決めやすくなるでしょう。
定期預金の満期が来たときに、そのまま預け直すのか、生活費に回すのかを、満期の前に決めておくと慌てずに済むでしょう。
5. 【70歳以上の家計を見直す前に】年金と支出を並べ、貯蓄の使い方を決めておく
統計の数字を、わが家の家計に置きかえてみましょう。
5.1 年金の振込額と毎月の支出を並べ、1年で取り崩す金額を出す
まず、年金振込通知書で2か月ごとの振込額を確かめ、毎月の生活費と比べてみましょう。足りない分が毎月いくらで、1年にするといくらになるのかが分かれば、今の蓄えであと何年暮らせるのかの見当がつくでしょう。
通帳を見返して、ここ1年で蓄えがどのくらい減ったかを確かめておくのもよいでしょう。思ったより減っていれば支出を見直し、余裕があれば旅行や趣味など、今だからこそできることにお金を使う選択もあるでしょう。
5.2 医療・介護・住まいの修繕に備えるお金を分けておく
次に、医療や介護、家の修繕など、急にまとまったお金が必要になる場面に備える分を、毎月の取り崩しとは別に取り分けておきましょう。どの口座にいくらあるのか、保険の内容はどうなっているのかを一覧にして、家族と共有しておくと、もしものときに家族が慌てずに済むでしょう。
定期預金の満期の時期も書き添えておくと、使う順番を決めやすくなるでしょう。貯蓄は、これからの暮らしを支えるために使うお金といえるでしょう。
年金と貯蓄を組み合わせて、これからの暮らしを無理なく続けていく計画を、家族と一緒に考えておきたいところです。
参考資料
宮野 茉莉子