
再来月、12月は年金の支給月で、年末年始の帰省や贈り物など、出ていくお金も重なりやすい季節です。70歳を過ぎると、年金を受け取りながら、足りない分を貯蓄から少しずつ使っている家庭も多いでしょう。
手元のお金があと何年もつのか、同じ年代の家庭はどのくらい蓄えているのか、気がかりに思う人もいるのではないでしょうか。年金の振り込みを待つ間の生活費のやりくりに、頭を悩ませることもあるかもしれません。
ここでは、2025年平均の家計調査(貯蓄・負債編)の結果を使います。2026年5月に総務省統計局が公表したもので、世帯主が70歳以上の二人以上の世帯の貯蓄を読み解きます。
平均の金額だけでなく、貯蓄のある家庭の真ん中の金額や、4000万円以上の家庭の割合も取り上げます。数字の見方を知っておくと、これからの取り崩し方を考える材料になるはずです。年末の家計の点検とあわせて、読み進めてみてください。
記事の後半では、60歳代から70歳以上への変化や、貯蓄をどのような形で持っているのかも、あわせて見ていきます。
1. 【70歳以上・二人以上の世帯】貯蓄4000万円以上の世帯は20.0%。平均・中央値・分布は
家計調査の結果の概要で、世帯主の年齢が70歳以上の二人以上の世帯を見ると、1世帯あたりの貯蓄現在高は2471万円です。二人以上の世帯全体の平均2059万円を上回っています。
1.1 70歳以上の二人以上世帯、平均貯蓄額と貯蓄のある世帯の中央値
この平均には、貯蓄がない世帯も含まれています。第8-30表では、貯蓄が0の世帯を除いた平均と中央値も示されています。
- 結果の概要の平均(貯蓄0の世帯も含む):2471万円
- 貯蓄が0の世帯を除いた平均:2577万円
- 貯蓄が0の世帯を除いた中央値:1700万円
中央値は、貯蓄のある世帯を金額の順に一列に並べたとき、ちょうど列の真ん中にいる世帯の金額です。平均2577万円より877万円少なく、まとまった金額を持つ一部の世帯が平均を引き上げている様子がうかがえます。
同じ表で、少ないほうから4分の1の位置にあたる第1四分位数は696万円、4分の3の位置にあたる第3四分位数は3436万円でした。
1.2 貯蓄現在高ごとの世帯の割合一覧表
第8-30表の世帯数をもとに、貯蓄現在高ごとの世帯の割合を出してみました。貯蓄が0の世帯は「100万円未満」に入れています。
- 100万円未満:7.8%
- 100万円以上500万円未満:13.9%
- 500万円以上1000万円未満:14.2%
- 1000万円以上2000万円未満:21.0%
- 2000万円以上3000万円未満:14.2%
- 3000万円以上4000万円未満:8.9%
- 4000万円以上:20.0%
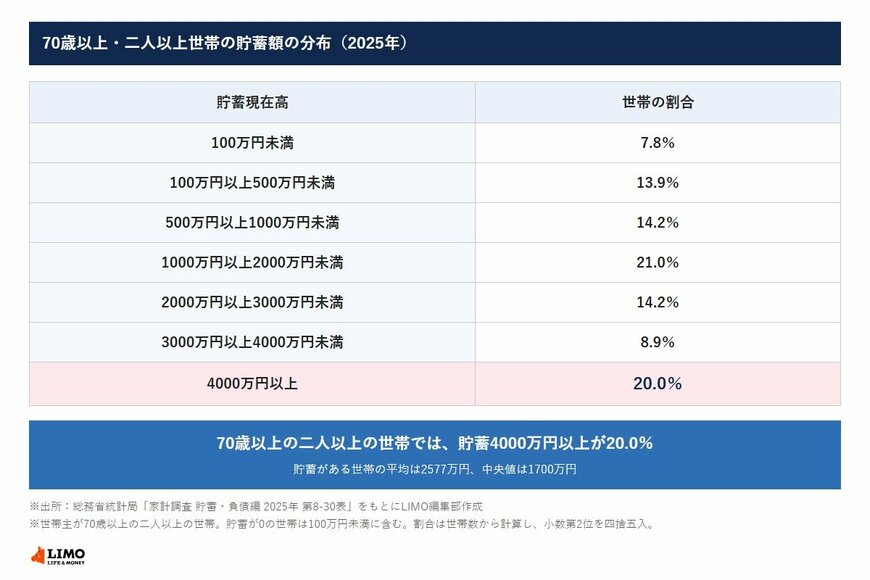
4000万円以上の世帯は20.0%で、およそ5世帯に1世帯です。2000万円以上の世帯を合わせると43.2%になる一方、1000万円未満の世帯も35.8%あります。図の割合は小数第2位を四捨五入しているため、足し合わせると本文の値と0.1ポイントほどずれることがあります。
70歳以上の世帯は、現役のころの働き方や退職金、受け取る年金の金額がそれぞれ違い、そこから何年取り崩してきたかでも、手元の金額は変わってきます。
4000万円以上の世帯が5世帯に1世帯という数字に驚く人もいるかもしれませんが、1000万円未満の世帯も3世帯に1世帯以上あります。
大切なのは、ほかの家庭との多い少ないではなく、わが家の年金と支出のバランスで、貯蓄が何年もつのかを知っておくことでしょう。中央値の1700万円を目安にすると、わが家の貯蓄の位置も見えやすくなるはずです。
世帯主が70歳以上の二人以上の世帯の貯蓄は、平均2471万円、貯蓄が0の世帯を除いた中央値は1700万円でした。4000万円以上の世帯は20.0%、1000万円未満の世帯は35.8%です。