4. 年末の期限は?12月31日と翌年3月15日
今年分の控除を受けるには、12月31日までに寄附をする必要があります。控除を受ける手続きは、原則として寄附をした翌年の3月15日までの確定申告です(総務省「税金の控除について」)。
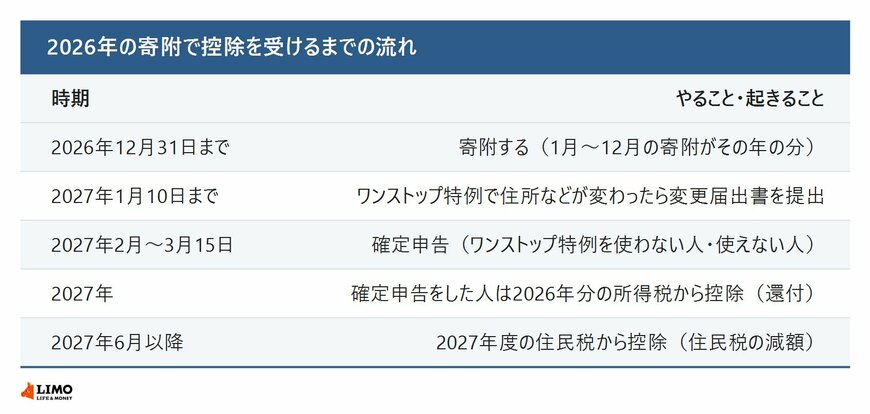
確定申告をすると、所得税の分は寄附した年の所得税から還付され、住民税の分は翌年度の住民税から差し引かれます。ワンストップ特例を使う場合は、所得税からの控除はなく、その分も含めた全額が翌年度の住民税から控除されます(総務省「よくある質問」)。
ワンストップ特例の申請後に、転居などで申請書の内容が変わった場合は、寄附をした翌年の1月10日までに寄附先の自治体へ変更届出書を出します(総務省「制度改正について(2015年4月1日)」)。申請書そのものの提出期限は、寄附先の自治体の案内で確かめておきましょう。
5. ワンストップ特例は?5団体以内なら
ワンストップ特例を使えるのは、確定申告が不要な給与所得者等で、寄附先の自治体が5団体以内の場合に限られます(総務省「よくある質問」)。
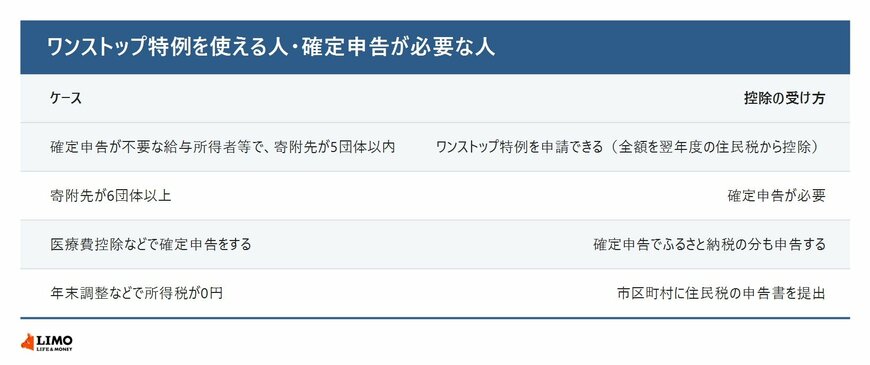
年の途中で退職して年末調整を受けていない場合や、医療費控除を受けるために確定申告をする場合は、ふるさと納税の分も確定申告で申告します。年末調整などで所得税が0円になり、住民税からだけ控除を受ける人は、お住まいの市区町村に住民税の申告書を出す必要があります(総務省「税金の控除について」)。
6. FPの検証:上限は12月の見込みで
モデルケースでは、年収が100万円下がっただけで、上限の目安は約6万1000円から約4万2000円に下がりました。去年の感覚のまま寄附すると、自己負担が2000円では済まなくなります。
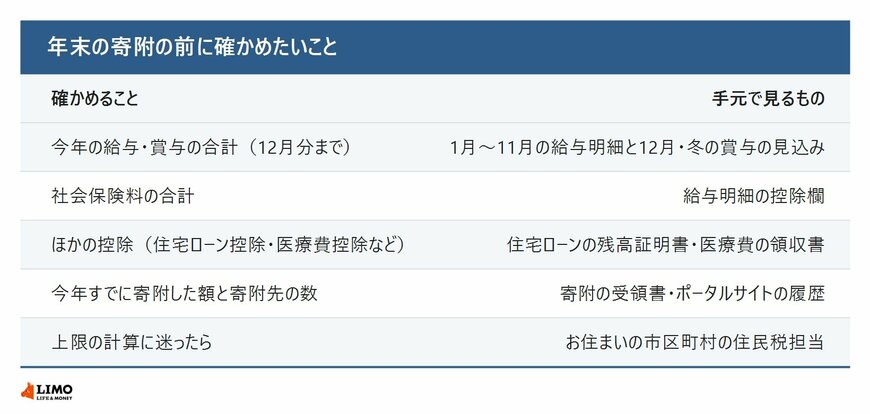
今年の源泉徴収票は年末調整のあとに届くため、12月の寄附の時点では手元にないことが多いでしょう。1月からの給与明細を合計し、12月分の給与と冬の賞与の見込みを足すと、今年の年収のおおよその目安になります。総務省も、具体的な上限額の計算は、お住まいの市区町村の住民税を担当する部署に問い合わせるよう案内しています(総務省「よくある質問」)。
住宅ローン控除や医療費控除など、ほかの控除を受ける年は、上限がさらに変わることがあります。見込みに幅があるときは、上限ぎりぎりではなく、少し余裕を持たせた額にしておくと安心です。
また、総務省によると、ふるさと納税のお礼の特産品は一時所得に当たり、一時所得は年間50万円を超える場合に、超えた額が課税対象になります(総務省「よくある質問」)。
7. まとめにかえて
ふるさと納税で自己負担2000円を除いた全額が控除される上限は、寄附をした年の所得で決まります。モデルケースでは、年収が500万円から400万円に下がると上限の目安は約6万1000円から約4万2000円に下がり、去年と同じ6万1000円を寄附すると自己負担は約1万8000円になりました。
年収が下がった年は、去年の寄附額をそのまま繰り返す前に、今年の給与の見込みで上限を見積もり直しましょう。計算に迷ったら、お住まいの市区町村の住民税の担当部署で確かめておくと安心です。
※本記事は情報提供を目的としています。ケースは総務省と国税庁の資料をもとに設定した試算例で、試算は一定の前提に基づく概算です。実際の控除額や上限は、お住まいの市区町村や税務署などでご確認ください。
参考資料
- 総務省「ふるさと納税のしくみ 税金の控除について」
- 総務省「よくある質問」
- 総務省「制度改正について(2015年4月1日)」
- 総務省「ふるさと納税制度の概要」
- 国税庁「No.2260 所得税の税率」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
青木 里美