4. 生前に渡すなら?贈与の形を整える
親が生前に子どもへお金を渡したいときは、贈与として成り立つ形を整えておくことが大切です。贈与税(暦年課税)は、1年間にもらった財産の合計額が110万円以下なら、かかりません。110万円を超える場合は、もらった人が翌年2月1日から3月15日までに申告と納税をします(国税庁「No.4402 贈与税がかかる場合」)。
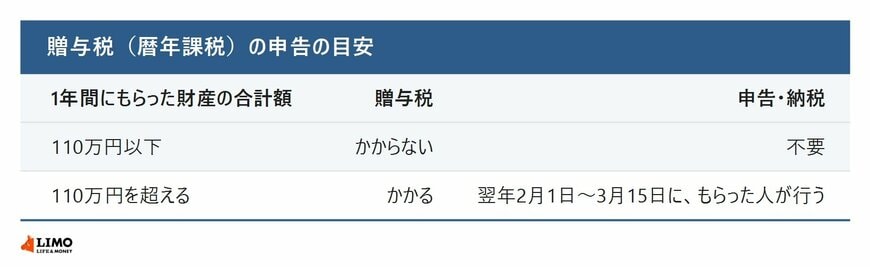
贈与税の申告が不要な金額でも、贈与として成り立っていなければ、親の財産と扱われることがあります。金額の大小だけでなく、「あげる」「もらう」の合意があるかどうかが分かれ目になります。
5. 記録はどう残す?書面と口座の管理
民法第550条は、書面によらない贈与は、各当事者が解除できると定めています(すでに履行が終わった部分を除く)。贈与の内容を書面にしておくことは、贈与があったことを後から説明する材料にもなります。
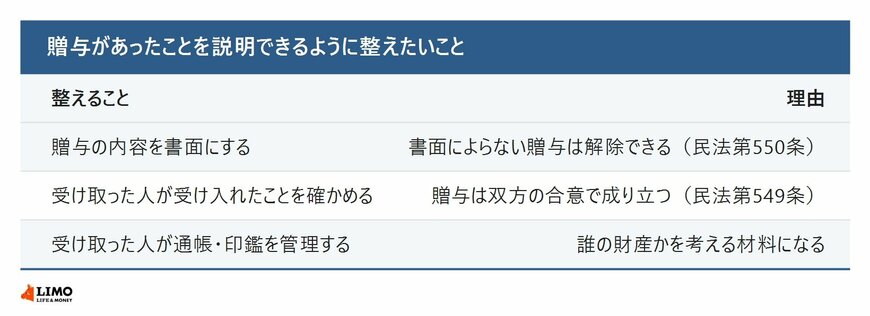
国税庁の事例で、父が預金を管理・運用していたことが示されているように、通帳や印鑑を誰が持ち、誰が使える状態にあるかも、財産が誰のものかを考える材料になります。子どもに渡したお金は、子ども自身が管理する口座に入れ、子どもが自由に使える状態にしておくと、贈与があったことを説明しやすくなります。
6. FPの検証:家族で話し合ってから渡す
子ども名義の定期預金でも、親が資金を出し、親が管理していて、子どもが贈与を受けた認識がなければ、親の財産として相続税の申告に含める必要がありました。善意で残してくれたお金だからこそ、相続のときに扱いで迷わないよう、生前に形を整えておきたいところです。
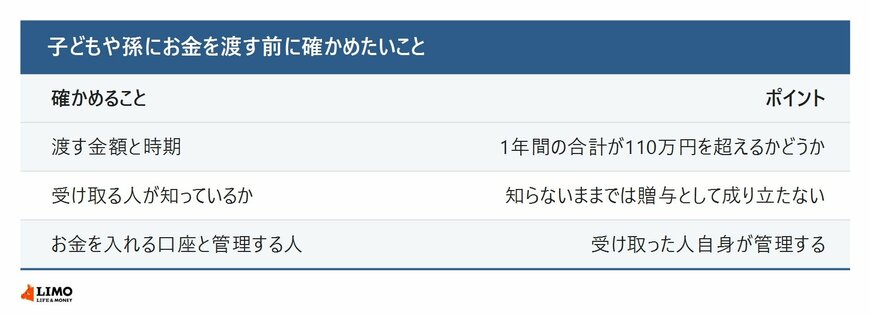
子どもや孫にお金を渡す前に、家族で確かめておきたいことです。6/6
出所:国税庁「No.4402 贈与税がかかる場合」、国税庁「【誤りやすい事例⑥】被相続人以外の名義の財産(預貯金)」をもとにLIMO編集部作成
お金を渡す側は「子どものために」と考えていても、受け取る側が知らないままでは、贈与として成り立ちません。いつ、いくらを、どの口座で渡すのかを家族で話し合い、受け取った側が自分で管理する。こうした当たり前の流れが、後の手続きを分かりやすくします。
すでに家族名義の預金がある場合や、相続税の申告が必要になりそうな場合は、早めに税務署や税理士に相談してみてください。
7. まとめ
家族の名義の預金が誰のものかは、名義だけでは決まりません。国税庁の事例では、父が資金を出して管理していた子ども名義の定期預金は、父の財産として相続税の申告に含める必要がありました。
贈与は、あげる人ともらう人の合意で成り立ちます。子どもへお金を渡したいときは、贈与の内容を書面にし、受け取った子ども自身が管理する口座に入れるなど、形を整えておきましょう。
※本記事は情報提供を目的としています。家族名義の財産が誰のものにあたるかは、個別の事情によって判断が異なります。実際の申告や手続きは、所轄の税務署や税理士にご確認ください。
参考資料
青木 里美