
「親が亡くなったあと、実家の金庫から自分名義の定期預金の証書が出てきた。親が自分のために預けてくれていたらしい。自分の名義なのだから、自分のお金と考えていいのだろうか」。そんな場面に戸惑う方もいるかもしれません。
子どものために、親がこつこつとお金を残してくれていたことは、ありがたいことです。ただ、家族の名義の預金をめぐっては、見落としやすい点が3つあります。預金が誰のものかは、名義だけでは決まらないこと。贈与は、あげる人ともらう人の両方の合意で成り立つこと。そして、親の財産と認められた預金は、相続税の申告に含める必要があること。
ここでは、国税庁が「誤りやすい事例」として公表している例をもとに、子ども名義の預金の扱いを確かめます。
※編集部:本記事のケースは、国税庁の資料をもとに設定した例です。個別の預金が誰の財産にあたるかは、事情によって判断が異なります。
1. 子名義の預金は子のもの?名義では決まらない
まずは、国税庁が示している事例からみていきましょう。国税庁は、相続税の申告書を作成するときの「誤りやすい事例」として、次のようなケースを挙げています(国税庁「相続税の申告書作成時の誤りやすい事例集」誤りやすい事例⑥)。
- 【見つかったもの】父の自宅の金庫にあった、子ども名義の定期預金の証書
- 【お金の出どころ】父の収入から預け入れたもの
- 【管理】父が管理・運用していた
- 【子どもの認識】過去に、この定期預金について贈与を受けたことはない
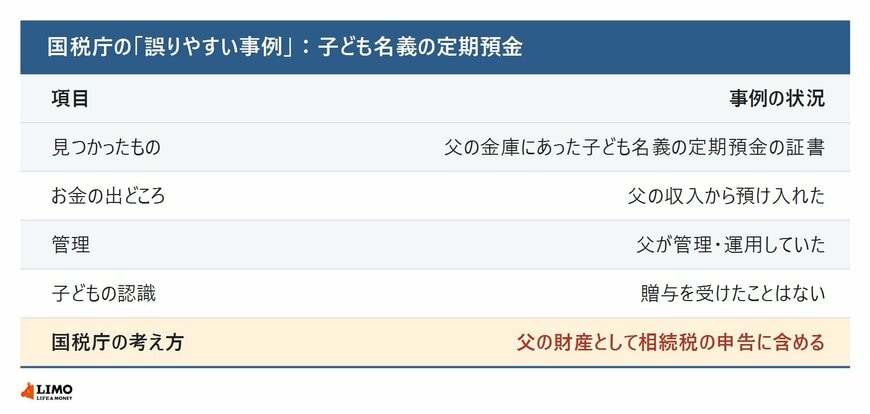
この事例について国税庁は、名義にかかわらず、亡くなった人が資金を出しているなど、亡くなった人の財産と認められるものは、相続税の課税対象になるとしています。子どもの名義であっても、父の財産として申告に含める必要がある、という考え方です。
2. 贈与になるのは?双方の合意が必要
では、親が子どものために預けたお金は、なぜ子どもへの贈与にならないことがあるのでしょうか。
民法第549条は、贈与について、当事者の一方が財産を無償で相手方に与える意思を表示し、相手方が受諾することによって効力を生じると定めています。つまり贈与は、あげる人の「あげる」と、もらう人の「もらう」がそろって成り立つものです。
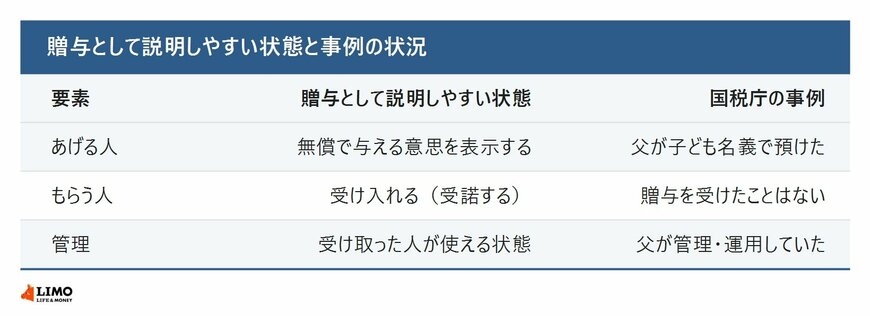
国税庁の事例では、子どもは贈与を受けたことがなく、預金は父が管理・運用していました。子どもが「もらう」と受け入れた事情も、自分で使える状態だった事情もないため、子どもの財産とは認められにくい状況だといえます。
3. 相続のときは?父の財産として申告する
親の財産と認められる家族名義の預金は、相続税の申告で、亡くなった人の財産に含めて計算します。国税庁は、家族の名義や無記名の預貯金、株式なども、亡くなった人の財産と認められるものは申告に含める必要があるとしています。
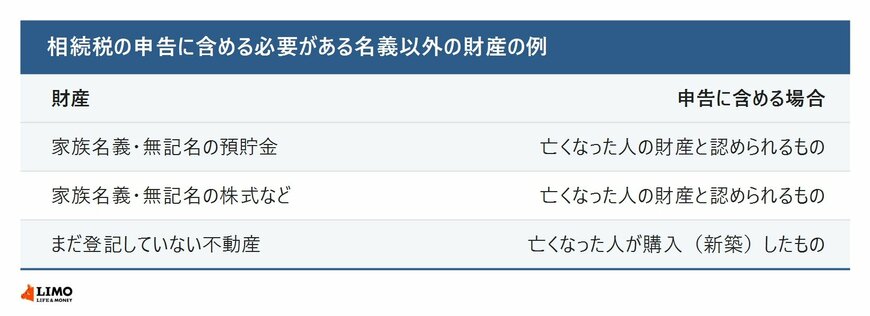
ただし、相続税がかかるかどうかは、遺産全体の額で決まります。国税庁によると、遺産の額から差し引く基礎控除額は「3000万円+600万円×法定相続人の数」です(国税庁「No.4152 相続税の計算」)。家族名義の預金を含めても基礎控除額の範囲に収まれば、相続税はかかりません。
ここからは、生前に子どもへお金を渡したいときに整えておきたいことを確かめます。