4. 負債を引くと?40代は102万円の負債超過
30代から50代は、住宅ローンを返している家庭も多い年代です。家計調査では、貯蓄から負債を差し引いた「純貯蓄額」も示されています。
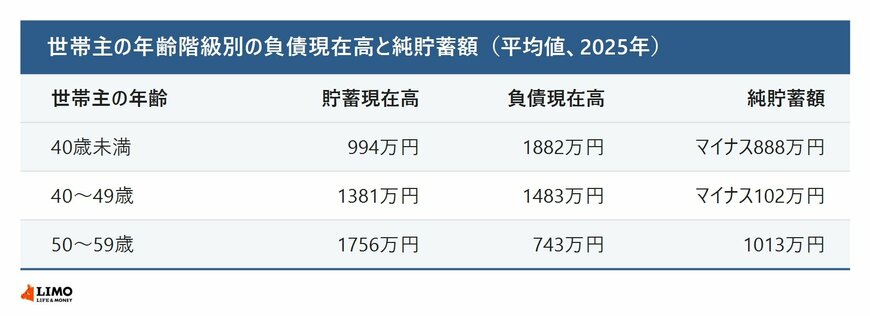
世帯主の年齢階級別の負債現在高と純貯蓄額です(二人以上の世帯、2025年)。4/6
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」をもとにLIMO編集部作成
40歳未満の世帯の負債は平均1882万円で、純貯蓄額は888万円のマイナス、40代も102万円のマイナスでした。50代になると、純貯蓄額は1013万円のプラスに転じます。負債の多くは、住宅・土地のための負債です。
住宅ローンを返している途中の家庭は、貯蓄が少なく見えても、その分だけ住まいという資産を持っていることになります。貯蓄だけで比べると、実態より不安に感じてしまうことがあります。
5. 年収と比べると?40代は年収の1.6倍
年代ごとに年収も違うため、貯蓄を年収と比べた「貯蓄年収比」も見ておきましょう。
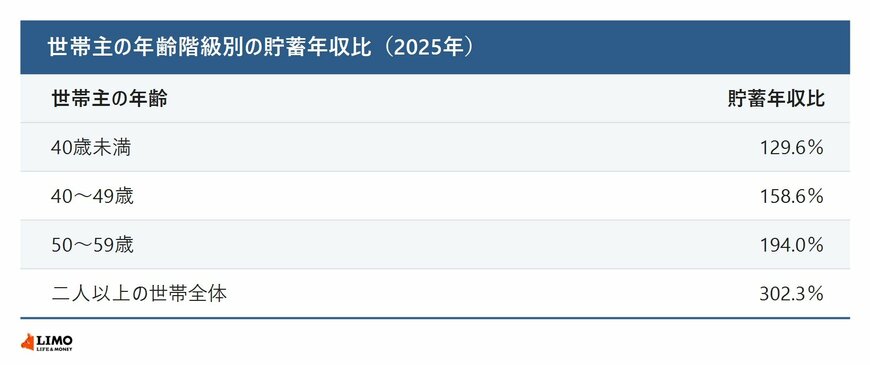
世帯主の年齢階級別の貯蓄年収比です(二人以上の世帯、2025年)。5/6
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」をもとにLIMO編集部作成
貯蓄年収比は、40歳未満が129.6%、40代が158.6%、50代が194.0%でした。40代の平均は、年収のおよそ1.6倍の貯蓄を持っている計算です。自分の家庭の貯蓄を年収で割ってみると、同じ年代の平均と比べやすくなります。
6. FPの検証:同じ年代・負債込みで比べる
二人以上の世帯の貯蓄の平均は2059万円でしたが、中央値は1264万円で、3分の2の世帯は平均に届いていませんでした。40代の平均は1381万円で、負債を差し引くとマイナスになります。
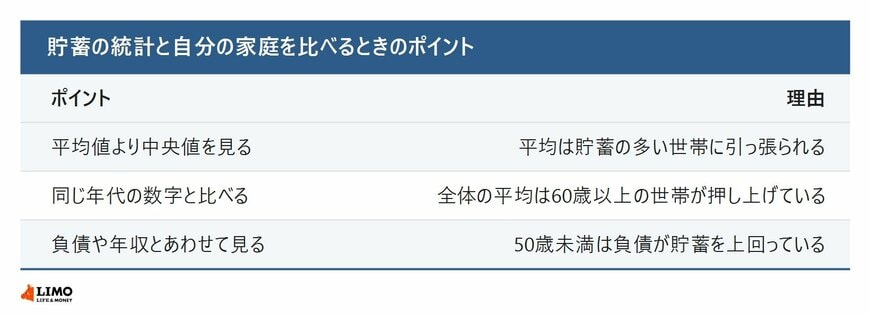
統計と比べるときは、全体の平均ではなく同じ年代の数字を見ること、貯蓄だけでなく負債も含めて考えること、そして年収に対する割合で見ることが大切です。
また、貯蓄の目安は家庭によって違います。子どもの進学時期や住宅ローンの返済期間など、これから必要になるお金の時期を書き出してみると、「いくら貯めればよいか」がわが家の基準で見えてきます。
7. まとめ
2025年の二人以上の世帯の貯蓄は、平均2059万円に対して中央値は1264万円で、平均を下回る世帯が66.1%を占めました。世帯主の年代別では、40歳未満が994万円、40代が1381万円、50代が1756万円です。
50歳未満の世帯では負債が貯蓄を上回っており、住宅ローンを返している途中の家庭も多い年代です。ほかの家庭と比べるときは、同じ年代の数字を、負債や年収とあわせて見るようにしましょう。
※本記事は情報提供を目的としています。数字は総務省「家計調査(貯蓄・負債編)」の二人以上の世帯の平均値などで、個々の家庭の状況とは異なります。
参考資料
村岸 理美