4. 【逆算】厚生年金で「月20万円」に届く給与と加入年数
月20万円に届く人が2割に満たないのはなぜか。年金額の計算式から逆にたどってみます。
4.1 計算に使う式
65歳から受け取る年金は、老齢基礎年金に老齢厚生年金(報酬比例部分)を足した額です。日本年金機構によると、2003年4月以降に加入した期間の報酬比例部分は、次の式で計算します。
- 平均標準報酬額×5.481÷1000×2003年4月以降の加入月数
平均標準報酬額とは、加入期間中の標準報酬月額と標準賞与額の合計を、加入月数で割った額です。賞与も含めた「月あたりの収入の平均」と考えると分かりやすいでしょう。
過去の給与は、計算のときに最近の賃金や物価の水準に合わせて置き直されます。
4.2 加入年数ごとに必要な平均標準報酬額
老齢基礎年金を2026年度の満額7万608円で受け取るとすると、月20万円に届くには報酬比例部分で月12万9392円、年155万2704円が必要です。これを式に当てはめ、加入年数ごとに必要な平均標準報酬額を逆算しました。
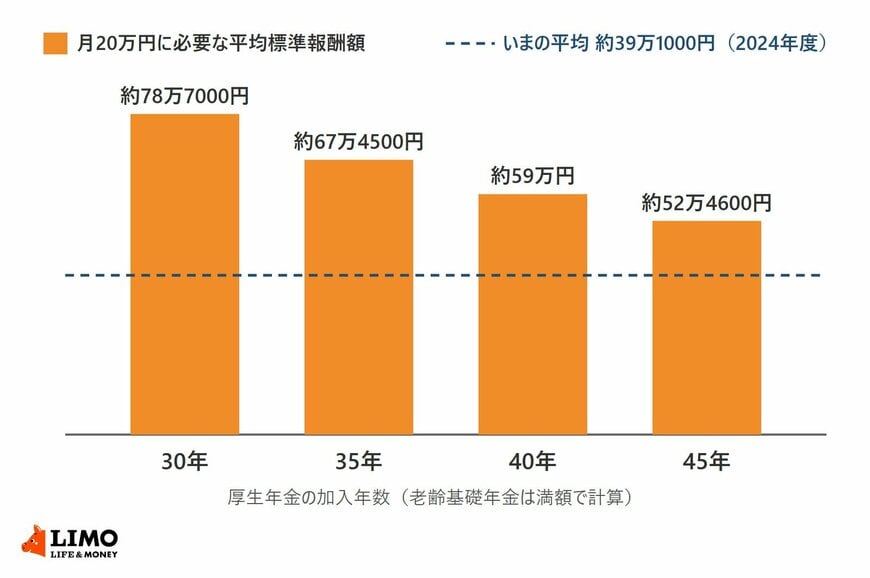
- 加入30年:約78万7000円(年収にして約944万円)
- 加入35年:約67万4500円(年収にして約809万円)
- 加入40年:約59万円(年収にして約708万円)
- 加入45年:約52万4600円(年収にして約630万円)
年収は、平均標準報酬額を12倍した賞与込みの目安です。しかも、新卒から定年まで全期間を通した平均でこの水準が必要になります。
4.3 いまの平均的な給与で計算すると
同じ概況によると、2024年度の厚生年金(第1号)の一人当たり標準報酬額は、賞与込みの年額で469万1000円(男性538万4000円、女性368万5000円)でした。月額にすると約39万1000円です。
- 約39万1000円で40年加入:報酬比例部分 月8万5711円、老齢基礎年金とあわせて月15万6319円
- 男性の約44万8700円で40年加入:報酬比例部分 月9万8365円、老齢基礎年金とあわせて月16万8973円
いまの平均的な給与で40年働いても、計算上は月15万円台から16万円台にとどまります。厚生年金の平均月額15万289円や、男性の16万9967円に近い水準です。
平均の約39万1000円で月20万円に届くには、約60年の加入が必要になる計算でした。厚生年金に加入できるのは原則70歳までなので、現実には届きません。
4.4 試算の前提と注意点
- 2003年4月以降の式だけで計算した。2003年3月以前の期間は、賞与を含まない平均標準報酬月額に7.125÷1000をかける別の式になる
- 60歳以降や20歳前の厚生年金の加入期間に上乗せされる「経過的加算」や、加給年金額は含めていない
- 標準報酬月額には65万円の上限があり、それを超える月給は65万円として計算される
- 実際の年金額は従前の計算方法による額と比べて決まるため、この試算と一致しないことがある
月20万円に届く人は、平均を大きく上回る給与で長く働いてきた人に限られる、というのが逆算から見える姿です。自分の加入記録で見込額を確かめると、あとどのくらい上乗せできるかの見当もつけやすくなります。