
「パートの年収が120万円を超えそう。年末が近づくと、シフトを減らしたほうがいいのか毎年迷う。そもそも『年収の壁』って、いまはいくらなんだろう」。そう感じている方もいるのではないでしょうか。
家計を支えるために働く時間を増やしたい一方で、扶養や税金の線が気になって、思うように働けないという声は少なくありません。ただ、2026年は年収の壁が大きく変わった年です。見落としやすい点が3つあります。「税」と「社会保険」では壁の意味がまったく違うこと。106万円の壁は、賃金の要件がなくなったこと。そして、130万円の壁は残っていること。
ここでは、会社員の夫の扶養に入り、従業員100人の会社でパートとして働く40代の妻をモデルに、この3つを国税庁、厚生労働省、日本年金機構の資料で確かめます。
※編集部:本記事のケースは、国税庁、厚生労働省、日本年金機構の資料をもとに設定した例です。
1. 税の壁はいくら?所得税は178万円まで
まずは「税」の壁からみていきましょう。
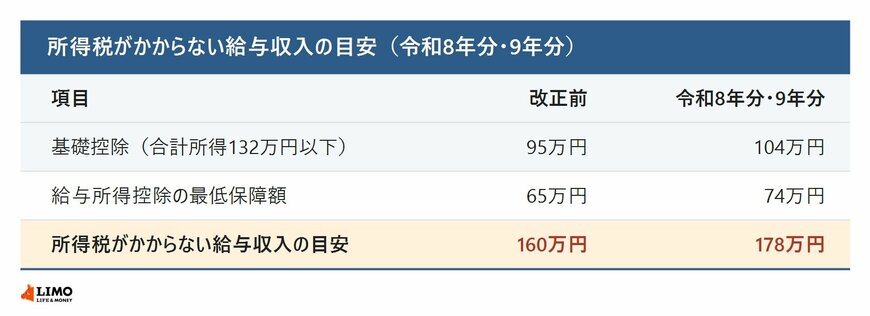
国税庁によると、令和8年度税制改正で所得税の基礎控除と給与所得控除の最低保障額が引き上げられ、令和8年分以後の所得税に適用されます。収入が給与だけの場合、令和8年分・9年分は次のようになります。
- 【基礎控除】合計所得金額132万円以下なら104万円(改正前は95万円。所得税法の基礎控除62万円(改正前58万円)に、租税特別措置法による加算額を足した額)
- 【給与所得控除の最低保障額】74万円(改正前は65万円)
この2つを足した178万円までは、給与収入にかかる所得税がかからない計算です。財務省の資料も、所得税の課税最低限を178万円まで特例的に先取りして引き上げるとしています。
収入が給与だけの場合に、所得税がかからない年収の目安です(令和8年分・9年分)。1/5
出所:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」、財務省「令和8年度税制改正の大綱の概要」をもとにLIMO編集部作成
※令和10年分以後は、基礎控除の加算額や給与所得控除の最低保障額が変わります。改正は令和8年12月1日に施行され、令和8年分は12月の年末調整で反映されます。
また、夫が受けられる配偶者控除の対象となる妻の給与収入は、令和8年分・9年分で136万円以下(改正前は123万円以下)になりました。136万円を超えても、207万円以下までは配偶者特別控除を段階的に受けられます。
2. 106万円の壁は?2026年10月に撤廃
次に「社会保険」の壁です。いわゆる「106万円の壁」は、パートなどの短時間労働者が勤め先の社会保険(健康保険・厚生年金)に加入する要件の1つでした。
厚生労働省によると、この賃金要件(所定内賃金が月額8.8万円以上)は、令和7年の年金制度改正により2026年10月に撤廃されました。これからは、年収ではなく、主に次の要件で加入するかどうかが決まります。
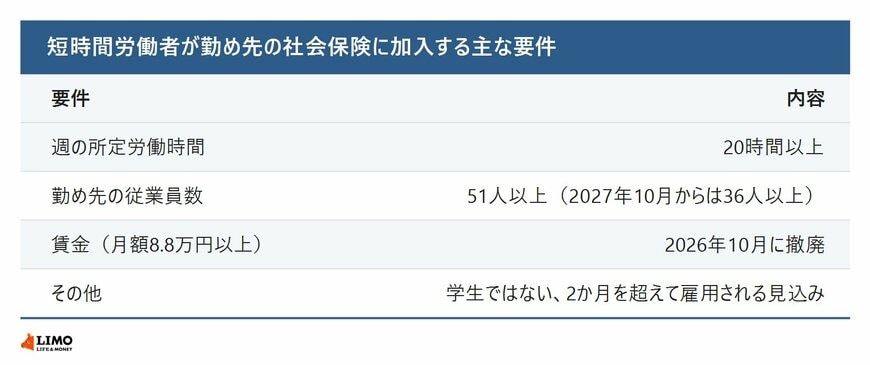
- 【週の所定労働時間】20時間以上
- 【勤め先の従業員数】51人以上(2027年10月からは36人以上)
- 【その他】学生ではないこと、2か月を超えて雇用される見込みがあること
モデルケースの妻は従業員100人の会社で働いているため、週20時間以上の契約になれば、年収にかかわらず社会保険に加入することになります。気にするべき線は「年収106万円」から「週20時間」に変わった、ということです。
3. 130万円の壁は?扶養の線は残る
一方、130万円の壁は残っています。これは、夫の健康保険の被扶養者(国民年金の第3号被保険者)でいられるかどうかの線です。
日本年金機構によると、被扶養者として認定される収入の要件は、年間収入(今後1年間の見込み)が130万円未満で、同居の場合は夫の収入の半分未満であることなどです。年齢などによって基準額が異なります。
健康保険の被扶養者として認定される年間収入の基準額です。3/5
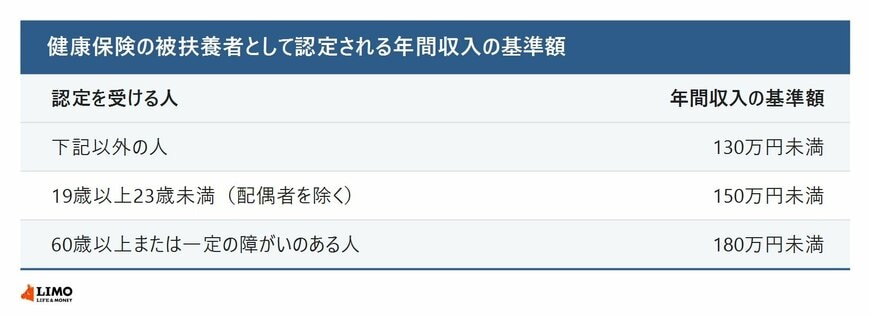
出所:日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」をもとにLIMO編集部作成
また、2026年4月1日以降は、労働条件通知書などに書かれた賃金から見込まれる年間収入が基準額未満であれば、原則として被扶養者として扱われるようになりました。契約にない一時的な残業代などで年収が多少増えても、それだけで扶養から外れるとは限りません。
ただし、週20時間以上の契約で勤め先の社会保険に加入する場合は、年収が130万円未満でも夫の扶養からは外れ、自分で保険料を負担することになります。
ここからは、住民税の線と、壁を越えて働くときの考え方を確かめます。