2. 60歳代は住宅ローンの残りが少なく、貯蓄の多くが手元に残る
次は、貯蓄の反対側にある借入の残高を見ていきます。
2.1 60歳代の負債はいくら?住宅ローンの残高と持ち家
年齢階級別にまとめた結果の概要の表を見ると、世帯主が60歳代の二人以上の世帯の負債現在高は234万円で、そのうち住宅・土地のための負債が196万円です。負債がある世帯の割合は26.5%でした。家計調査(貯蓄・負債編)の第8-5表によると、持ち家の割合は92.5%で、住宅ローンを返し終えた世帯も多いと考えられます。
2.2 60歳代の純貯蓄と年間収入の関係
結果の概要では、貯蓄から負債を引いた純貯蓄が2609万円となっています。年間収入は646万円で、貯蓄は年間収入の440.1%にあたります。60歳代の貯蓄の平均は、2021年は2537万円、2024年は2659万円で、2025年は前年より184万円多い2843万円でした。
同じ第8-5表によると、世帯主の平均年齢は64.5歳、世帯人員は2.51人、有業人員は1.41人で、世帯主の配偶者のうち女性の有業率は43.1%でした。働き続けている世帯と、年金で暮らしはじめた世帯の両方が含まれていると考えられます。
負債が少ない年代だからこそ、貯蓄の金額がそのまま老後に使えるお金に近くなります。住宅ローンを返し終えた世帯では、毎月の支出のうち住まいにかかる分が軽くなっていることも多いでしょう。その分を、修繕や医療など、これから増えやすい出費への備えに回せるかどうかを考えておきたいところです。ただし、これから先は収入が年金中心になり、貯蓄を取り崩しながら暮らす期間が長くなる世帯も多いでしょう。いまの金額だけでなく、何年かけて使っていくのかを考えておくことが大切です。
3. 【年代で並べる】50歳代・70歳以上と比べた60歳代の貯蓄と負債
では、60歳代の貯蓄は、ほかの年代と比べるとどのあたりにあるのでしょうか。
3.1 60歳代は年代別でいちばん多い?世帯主の年齢階級別の平均貯蓄額
結果の概要で、世帯主の年齢ごとに二人以上の世帯の貯蓄現在高を見ると、年代の高いほうから次のように並びます。
- 70歳以上:2471万円
- 60歳代:2843万円
- 50歳代:1756万円
- 40歳代:1381万円
- 40歳未満:994万円
3.2 70歳以上・50歳代と比べた60歳代の負債と純貯蓄
負債現在高を年代の高いほうから並べると、70歳以上が81万円、60歳代が234万円、50歳代が743万円、40歳代が1483万円、40歳未満が1882万円で、年代が下がるほど多くなります。純貯蓄は、70歳以上が2390万円、60歳代が2609万円、50歳代が1013万円でした。
60歳代の平均がほかの年代より多いのは、退職金を受け取った世帯が加わることも一因でしょう。70歳以上で60歳代より少ないのは、年金で足りない分を貯蓄から取り崩している世帯があることも一因でしょう。なお、この並びは年代別の平均で、ある世帯の貯蓄の移り変わりを追った数字とは違います。70歳以上の平均が60歳代より少ないのは、年金で足りない分を取り崩していることや、もともとの働き方や退職金の水準が世代によって違うことなどが関係していると考えられます。年代の並びは、わが家のこれからを考えるときの大まかな目安として見ておくとよいでしょう。50歳代から60歳代にかけての1000万円あまりの差は、退職金だけでなく、子どもの教育費や住宅ローンの負担が軽くなる時期とも重なっていると考えられます。
4. 【貯蓄の中身】60歳代の貯蓄は何で持っている?預貯金・保険・有価証券
最後に、60歳代の世帯がどんな形でお金を持っているのか、内訳を見てみます。
4.1 60歳代の預貯金、通貨性と定期性の内訳
家計調査(貯蓄・負債編)の第8-5表によると、世帯主が60歳代の二人以上の世帯では、通貨性預貯金が890万円、定期性預貯金が705万円でした。合わせた1595万円は、貯蓄の半分あまりにあたります。退職金を受け取って、ひとまず普通預金や定期預金に置いている世帯も多いと考えられます。
4.2 【貯蓄の内訳】60歳代の生命保険と有価証券、株式と投資信託はいくら
生命保険などが497万円、有価証券が713万円で、有価証券のうち株式は366万円、投資信託は263万円、債券は78万円です。金融機関外は38万円でした。また、ほかの項目と重ねて数えた再掲の値では、年金型貯蓄が148万円、外貨預金・外債が87万円となっています。
- 貯蓄現在高:2843万円
- 通貨性預貯金:890万円
- 定期性預貯金:705万円
- 生命保険など:497万円
- 有価証券:713万円(株式366万円、投資信託263万円、債券78万円)
- 金融機関外:38万円
- 負債:234万円(住宅・土地のための負債196万円)
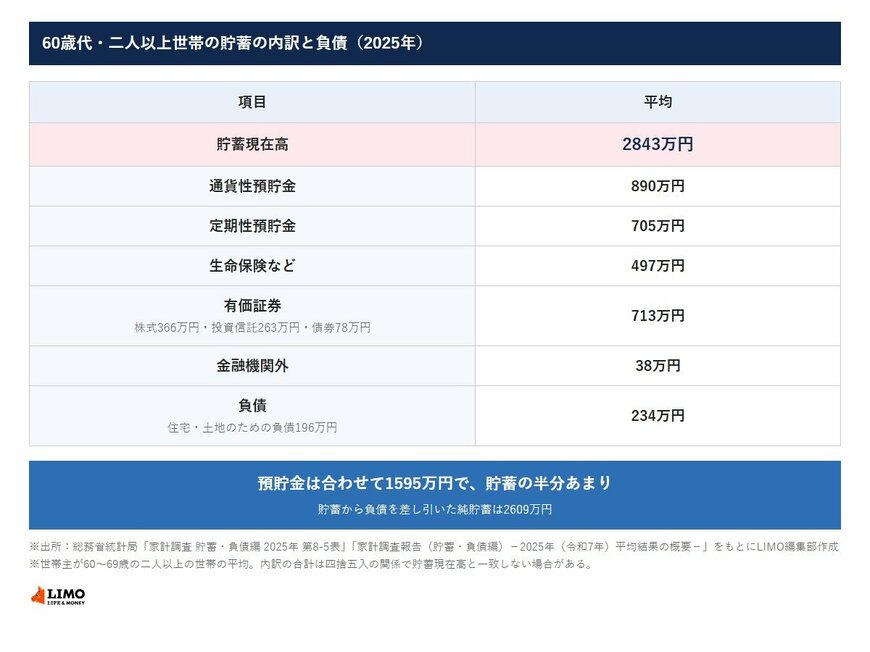
平均で見ると、預貯金は合わせて1595万円、有価証券は713万円で、預貯金の割合が大きくなっています。わが家の場合も、近いうちに使うお金、当面は手をつけないお金、値動きのあるお金の3つに分けてみると、取り崩していく順番を考えやすくなるでしょう。退職金の置き場所に迷う人も多い時期だからこそ、急いで決めずに、使う時期ごとに分けて考えることが大切でしょう。
5. 【60歳代の貯蓄を見直す前に】わが家の貯蓄を書き出し、取り崩しの計画を立てる
ここからは、統計の数字をわが家に当てはめる手順です。
5.1 わが家の純貯蓄を、口座と借入の残高から計算する
最初に、預貯金や保険、株式・投資信託などの残高と、ローンの残りを1枚の表にまとめます。通帳のほか、証券会社から届く取引残高報告書や、ローンの返済予定表があると、正確な金額が分かります。貯蓄から借入を引いた金額を出しておけば、統計の平均や中央値と見比べやすくなるはずです。書き出した金額を夫婦で共有しておくと、どちらかが急に入院したときなどにも慌てずに済むでしょう。
5.2 年金の見込額と毎月の支出を並べ、取り崩す金額と期間を決める
次に、ねんきん定期便や年金振込通知書で年金の金額を確かめ、毎月の支出と並べてみましょう。足りない分を貯蓄から取り崩すなら、1年でいくら、何年続けられるのかを計算しておくと安心です。退職金を受け取ったばかりの人は、すぐに使い道を決めず、生活費の数年分を預貯金に残したうえで、残りをどう持つかを考えるのも一つの方法でしょう。
働き続ける場合は、何歳まで働くかによって取り崩しの始まる時期も変わります。取り崩しの計画は一度決めたら終わりではなく、年に一度、残高と支出を見直しながら調整していくと、無理のない形を保ちやすいでしょう。これからの働き方と、老後までのマネープランを一緒に見直す手がかりが得られるでしょう。
参考資料
宮野 茉莉子