
今年ももうすぐ終わり。12月が近づくと、冬のボーナスや年末の出費、来年の暮らし方について考える機会が増えてくるものです。とはいえ12月は忙しいので、来年のマネープランについては早くから考えておきたいですね。
60歳代は、定年や再雇用、退職金の受け取りなど、働き方とお金の流れが大きく変わる時期です。同じ年代の世帯が手元にどれくらいのお金を持っているのか、気になっている人も多いのではないでしょうか。
ここでは、2026年5月に総務省統計局が公表した家計調査(2025年平均)をもとに、世帯主が60歳代の二人以上の世帯の貯蓄を整理します。平均の金額に加えて、貯蓄のある世帯の真ん中の金額(中央値)と、4000万円以上の世帯がどのくらいあるのかも取り上げます。平均だけで比べると、わが家が少ないように感じる人もいるかもしれません。金額ごとの世帯の分かれ方まで見ていくと、数字の印象は少し変わってくるはずです。退職金の使い道や年末の家計の点検を考える材料として読み進めてみてください。
記事の後半では、60歳代の世帯の負債と純貯蓄、前後の年代との比べ方、貯蓄の中身も見ていきます。
1. 【60歳代・二人以上世帯の貯蓄額】平均は2843万円、貯蓄4000万円以上の世帯は23.8%
2025年平均の家計調査(貯蓄・負債編)の結果の概要では、二人以上の世帯の貯蓄現在高は、全体の平均で2059万円です。ここから、世帯主が60〜69歳の世帯の数字を取り出してみます。
1.1 60歳代の二人以上世帯、貯蓄の平均と中央値
平均(結果の概要)と、第8-30表の貯蓄がある世帯の平均・中央値を並べると次のとおりです。
- 平均(貯蓄が0の世帯も含む):2843万円
- 貯蓄がある世帯だけの平均:2947万円
- 貯蓄がある世帯の中央値:2051万円
ここでいう中央値とは、貯蓄が0の世帯を外したうえで、少ない順に並べて真ん中にあたる世帯の金額のことです。貯蓄がある世帯の平均2947万円とは900万円近い差があり、金額の大きい世帯が平均を押し上げている面があると考えられます。家計調査(貯蓄・負債編)の第8-30表によると、貯蓄が0の世帯を除いて、少ないほうから4分の1にあたる世帯の金額は773万円、4分の3にあたる世帯の金額は3924万円でした。
1.2 60歳代の二人以上世帯で貯蓄4000万円以上は何%?金額ごとの分布
第8-30表の世帯数をもとに、貯蓄現在高の階級ごとに世帯の割合を出すと次のようになります(貯蓄が0の世帯は100万円未満に入れています)。
- 100万円未満:7.7%
- 100万円以上500万円未満:11.4%
- 500万円以上1000万円未満:13.1%
- 1000万円以上2000万円未満:17.5%
- 2000万円以上3000万円未満:15.9%
- 3000万円以上4000万円未満:10.6%
- 4000万円以上:23.8%
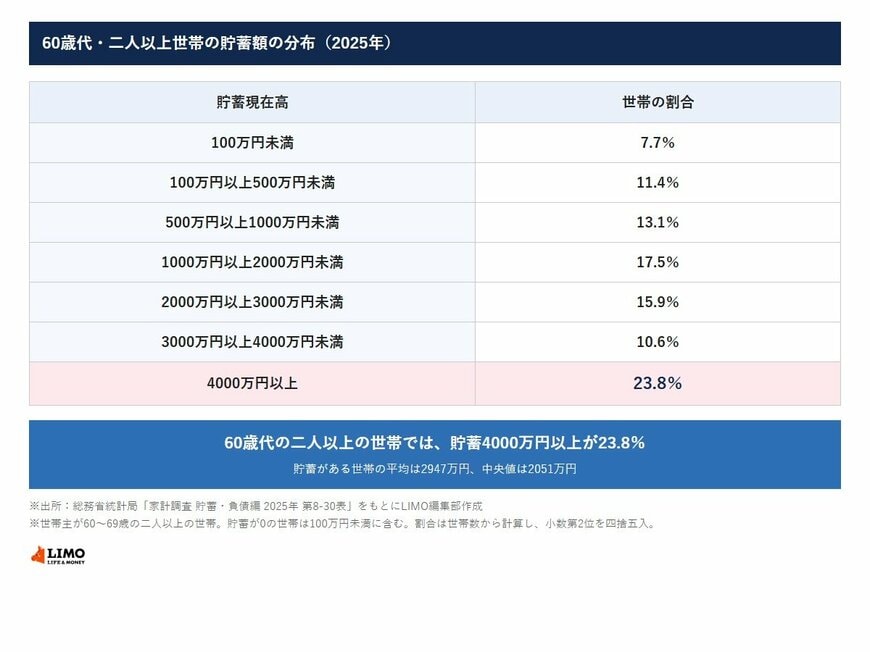
4000万円以上の世帯は23.8%で、4世帯に1世帯近くにあたります。この割合を見て、自分たちは少ないと感じる人もいるかもしれません。ただ、60歳代は退職金の有無や、働き続けているかどうかで、手元のお金に差が出やすい年代といえるでしょう。2000万円以上の世帯を合わせると50.3%と半数を超える一方で、1000万円未満の世帯も3割ほどあります。
60歳代は、退職金を受け取った世帯とまだ受け取っていない世帯、働き続けている世帯と年金で暮らしはじめた世帯が混ざる年代です。同じ60歳代でも、貯蓄の金額に大きな幅があるのは自然なことでしょう。4000万円以上という数字だけを見て焦るよりも、中央値や分布もあわせて見て、わが家の位置を落ち着いてつかむことが大切です。
世帯主が60歳代の二人以上の世帯の貯蓄は、平均2843万円、貯蓄がある世帯の中央値は2051万円です。貯蓄が4000万円以上の世帯は23.8%、2000万円以上の世帯は50.3%でした。