
生活保護を受けている間、住民税の納税通知書が届くのか、働いた収入があると住民税がかかるのか、気になっている人もいるのではないでしょうか。
地方税法第295条は、生活保護法による生活扶助を受けている人に市町村民税を課すことができないと定めています。道府県民税も同じ扱いで、均等割と所得割のどちらもかかりません。住民税と一緒に納める国税の森林環境税も、生活扶助を受けている人は課税されない決まりです。
この記事では、扶助の種類別の生活保護世帯の数を確認したうえで、住民税が非課税になる条件を見ていきます。
※生活保護法第1条は、国が生活に困っているすべての国民に、困っている程度に応じた保護を行い、最低限度の生活を保障して自立を助けることを、この制度の目的としています。病気やけが、障害、高齢、失業、介護や子育てなど、保護を受けるまでの事情は一人ひとり違います。本記事は、制度を必要とする方が安心して利用できるよう、制度の内容等をお伝えするものです。
1. 生活扶助を受けている生活保護世帯は令和8年7月分で140万543世帯
住民税の非課税にかかわるのは、生活保護の扶助のうち生活扶助です。厚生労働省「被保護者調査(令和8年7月分概数)」で、扶助の種類別の世帯数を見てみます。
1.1 生活保護を受けている164万4102世帯の多くが医療扶助と生活扶助を受けている
生活保護を受けている世帯は164万4102世帯でした。扶助の種類別では、医療扶助が145万1962世帯でもっとも多く、生活扶助が140万543世帯、住宅扶助が139万1612世帯と続きます。
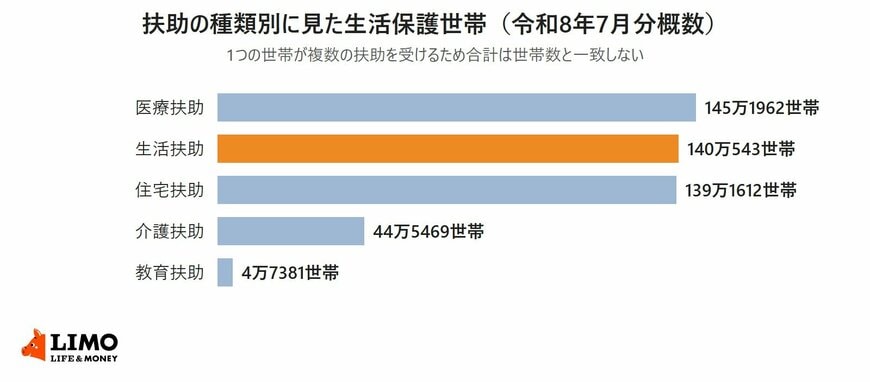
1つの世帯が複数の扶助を受けるため、扶助別の世帯数を足しても全体の世帯数とは一致しません。なお、被保護者調査は令和8年3月以降、最高裁判決を踏まえた保護費の追加給付だけを受けている世帯も生活扶助の世帯数に含めています。
1.2 生活保護の保護費は最低生活費と収入の差額
生活保護で支給されるのは、厚生労働省の「生活保護制度に関するQ&A」によると、最低生活費から収入を差し引いた差額です。令和8年10月1日現在の生活扶助基準額の例は、68歳の高齢者単身世帯で東京都区部等が月7万7980円、地方郡部等が月6万9950円です。
保護費そのものには、生活保護法第57条(公課禁止)で、保護金品を標準として租税その他の公課を課せられないと定められています。そのうえで、年金や働いた収入がある人の住民税がどうなるかを決めているのが地方税法です。
2. 地方税法第295条、生活扶助を受けている人は市町村民税が非課税
市町村民税の非課税の範囲は、地方税法第295条第1項に書かれています。
市町村は、次の各号のいずれかに該当する者に対しては市町村民税(第二号に該当する者にあつては、第三百二十八条の規定により課する所得割(以下「分離課税に係る所得割」という。)を除く。)を課することができない。ただし、この法律の施行地に住所を有しない者については、この限りでない。
一 生活保護法の規定による生活扶助を受けている者
出所:e-Gov法令検索「地方税法」第295条第1項
2.1 道府県民税も地方税法第24条の5で同じく非課税
道府県民税についても、地方税法第24条の5第1項第1号に同じ規定があり、生活扶助を受けている人には均等割と所得割を課すことができません。住民税は市町村民税と道府県民税をあわせたものなので、どちらもかからないことになります。
条文に書かれているのは「生活扶助を受けている者」です。医療扶助だけを受けている人は、この号には当たりません。
3. 住民税の均等割と森林環境税、標準税率で年「5000円」もかからない
所得割がかからない人でも、一定の所得があれば均等割がかかることがあります。生活扶助を受けている人は、この均等割も非課税です。
3.1 市町村民税3000円と道府県民税1000円、森林環境税1000円
地方税法は、個人の均等割の標準税率を市町村民税で年3000円、道府県民税で年1000円と定めています。さらに、森林環境税及び森林環境譲与税に関する法律は、国税の森林環境税を年1000円とし、均等割とあわせて市町村が徴収するとしています。
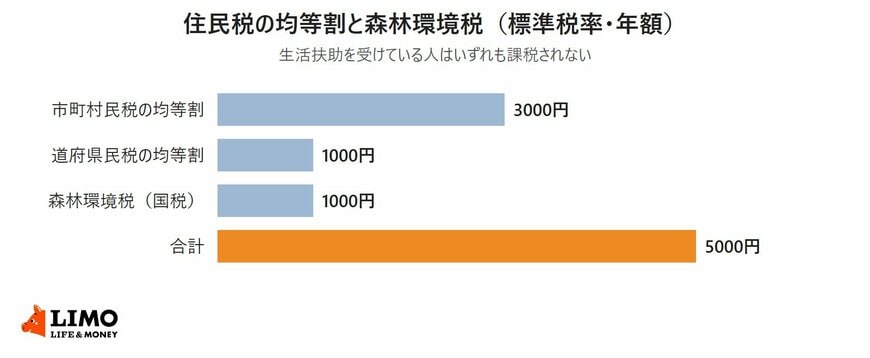
森林環境税の法律の第4条も、生活保護法による生活扶助などを受けている人には森林環境税を課さないとしています。標準税率で合わせて年5000円の均等割と森林環境税が、生活扶助を受けている人にはかかりません。均等割の税率は、条例で標準税率と異なる額を定めている自治体もあります。
生活扶助を受けている人は、住民税の均等割と所得割、それに森林環境税のいずれも課税されません。保護費そのものが非課税なのとは別に、地方税法の条文で決まっている扱いです。
非課税になる条件は「生活扶助を受けている者」であることです。医療扶助だけを受けている場合は、この条文の対象ではありません。
ここからは、非課税かどうかを判断する基準日と、年の途中で生活保護を受け始めたときに使える住民税の減免を見ていきます。