

3. 貯蓄と高額療養費を重ねて考えるときの注意点が3つあります
1つ目は、53万円はあくまで上限という点です。年間上限は、毎月の自己負担が上限に達し続けた場合でも、年間で負担する額が53万円までにとどまるという意味です。年間の自己負担がこの金額に届くかどうかは、受診の状況によって異なります。
2つ目は、上限の対象外になる費用がある点です。厚生労働省保険局の資料では、医療にかからない場合でも必要となる「食費」や「居住費」、患者の希望によって受ける「差額ベッド代」や「先進医療にかかる費用」などは、高額療養費の支給対象外とされています。なお、同資料は上限額が令和6年7月時点の数字で掲載されているため、金額ではなく、対象外となる費用の考え方を確認する際の参考にしてください。入院が長引く場合は、年間上限とは別に、こうした費用の備えも必要になります。
3つ目は、窓口でいったん払う場合がある点です。厚生労働省のウェブサイトでは、マイナ保険証を使うか、事前に限度額適用認定証を入手していれば、月ごとの上限額を超える分を窓口で支払う必要はないとされています。一方、令和8年8月の見直しで新設された年間上限を超えた分は、いったん窓口で支払ったあとで保険者から払い戻しを受ける償還払いとされています。払い戻しまでの間は、立て替える資金が必要になる点は押さえておきたいところです。
具体的な負担額や手続きは、加入している保険の種類によって異なります。詳細は加入先の保険者に確認してください。
4. 年齢が上がるほど「病気への備え」の意識は高まる?貯蓄の実態を年齢別に確認
世帯主の年齢別に見る、貯蓄の中央値と「病気や不時の災害への備え」3/3
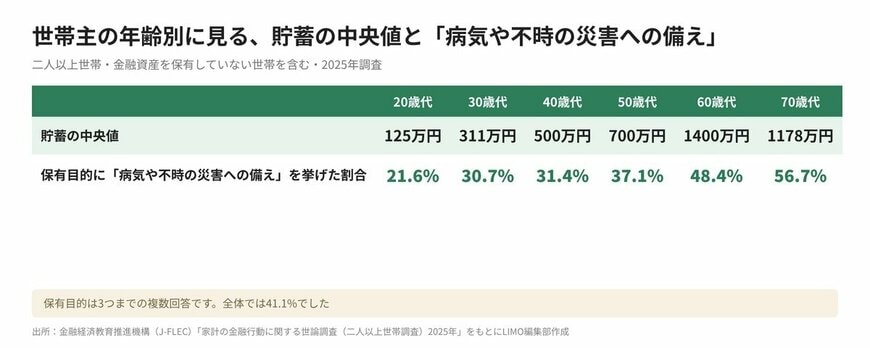
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(二人以上世帯調査)2025年」をもとにLIMO編集部作成
同じ調査では、金融資産の保有目的(3つまでの複数回答)として「病気や不時の災害への備え」を挙げた世帯は、全体で41.1%でした。世帯主の年齢別にみると、20歳代は21.6%、30歳代は30.7%、40歳代は31.4%、50歳代は37.1%、60歳代は48.4%、70歳代は56.7%と、年齢が上がるほど高くなっています。
貯蓄の中央値は、20歳代が125万円、30歳代が311万円、40歳代が500万円、50歳代が700万円、60歳代が1400万円、70歳代が1178万円です。
70歳以上は、高額療養費の外来の上限が個人ごとの月額2万2000円、年間上限が21万6000円と(年収約370万円以下の区分の場合)、70歳未満とは別に設定されています。年齢によって貯蓄の水準も上限の仕組みも異なるため、まず自分の世帯の区分を確認することが大切です。
5. まとめにかえて|貯蓄の水準と上限額をあわせて確認しましょう
年収約370万円以下の区分の年間上限53万円は、二人以上世帯の貯蓄の中央値720万円の約7%にあたります。一方、手取り300万円未満の世帯では中央値が100万円で、53万円はその53%に達します。
上限の対象外となる費用や、窓口での立て替えも考えると、貯蓄の備えは上限額だけでは測れません。マイナポータルや限度額適用認定証で自分の区分を確かめたうえで、医療費に回せる貯蓄の目安を考えておくと安心です。不明な点は加入先の保険者に確認してください。
参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(二人以上世帯調査)2025年」
- 厚生労働省「高額療養費制度の見直しについて(リーフレット)」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 厚生労働省保険局「高額療養費制度」(対象外となる費用の確認に使用)
池上 翠


