

高額療養費制度は、医療費が高額になったときの頼みの綱です。令和8年8月からは見直しで年間上限が新設され、年収約370万円以下の区分では月額上限が6万1500円、年間上限が53万円になりました。
では、この53万円という金額は、家計の貯蓄に対してどれくらいの重さなのでしょうか。
この記事では、金融経済教育推進機構(J-FLEC)の2025年調査をもとに、二人以上世帯の貯蓄額と年間上限53万円を比較します。
1. 二人以上世帯の貯蓄の中央値は720万円。年間上限53万円との比較は?
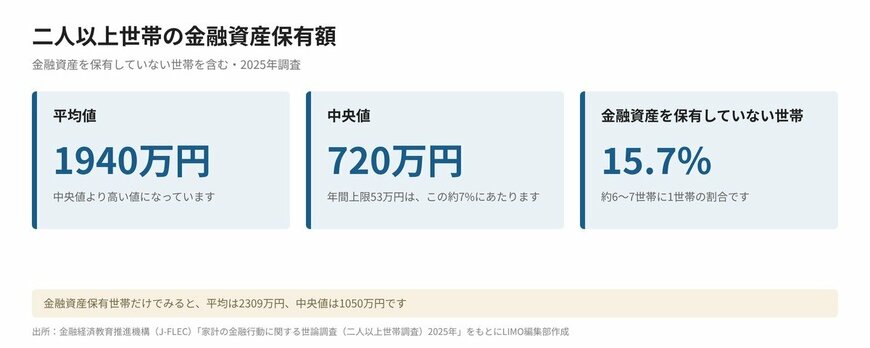
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(二人以上世帯調査)2025年」によると、二人以上世帯の金融資産保有額は、金融資産を保有していない世帯を含めた平均値が1940万円、中央値が720万円でした。金融資産を保有していない世帯は15.7%です。なお、調査は2025年6月から7月にかけて実施され、ここでの貯蓄は運用や将来の備えとして持つ金融資産を指し、日常的な出し入れや返済のための預貯金は含みません。
厚生労働省のリーフレット「高額療養費制度の見直しについて」では、年収約370万円以下の区分(70歳未満は区分エ)の年間上限は、令和8年8月から令和9年7月までで53万円とされています。53万円を貯蓄の中央値720万円と比べると、約7%にあたります。金融資産を保有している世帯だけに限ると中央値は1050万円で、53万円はその約5%です。
貯蓄が中央値に近い世帯にとって、年間上限そのものは、貯蓄全体に比べて大きな割合ではないことがわかります。ただし、世帯の状況によって事情は大きく変わります。
2. 手取り年収が低い世帯ほど重い?年収別の貯蓄で比べる
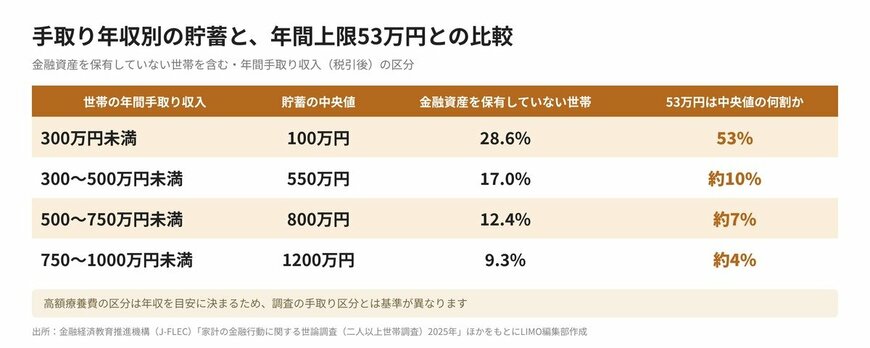
手取り年収別の貯蓄と、年間上限53万円との比較2/3
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(二人以上世帯調査)2025年」、厚生労働省「高額療養費制度の見直しについて(リーフレット)」をもとにLIMO編集部作成
同じ調査で、年間の手取り収入(税引後)別に貯蓄の中央値をみると、手取り300万円未満の世帯は100万円、300万円以上500万円未満は550万円、500万円以上750万円未満は800万円、750万円以上1000万円未満は1200万円でした。
年間上限の53万円を各中央値と比べると、手取り300万円未満の世帯では中央値の53%、300万円以上500万円未満では約10%、500万円以上750万円未満では約7%、750万円以上1000万円未満では約4%です。手取りが300万円未満の世帯では、金融資産を保有していない世帯も28.6%にのぼります。
ただし、この比較は目安にすぎません。
調査の区分は税引後の手取り収入ですが、高額療養費の区分は年収を目安に決まるため、基準が一致しません。年間上限も区分によって異なり、手取り300万円未満の世帯には住民税非課税の世帯も含まれ、その場合の年間上限は29万円(70歳以上は区分により18万円)と、53万円より低く設定されています。


