
【フラット35】のような全期間固定金利の住宅ローンは、借りたときの金利が完済まで続きます。住宅金融支援機構によると、2026年10月の【フラット35】(借入期間21年以上35年以下・融資率9割以下)の借入金利は年3.830%からで、2年前の2024年10月の年1.820%から2ポイント以上上がりました。
同じ【フラット35】でも、いつ借りたかで適用される金利は大きく違います。そうなると、同じ額を繰り上げ返済しても、減る利息の大きさも変わってきます。
この記事では、世帯主がその他サービス業で働く二人以上世帯の住宅ローン残高を確認したうえで、【フラット35】の金利の推移と、借りたときの金利別に200万円の繰り上げ返済で減る利息を計算例で比べます。
1. 世帯主がその他サービス業で働く世帯で、住宅ローンなどの借入金がある世帯は21.5%
はじめに、金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」で、世帯主の就業先がその他サービス業の世帯の借入の状況を見ます。
1.1 その他サービス業の世帯は全国の18.7%を2.8ポイント上回る
世帯主がその他サービス業で働く二人以上世帯1207世帯のうち、借入金がある世帯は21.5%でした。全国の18.7%より高い割合です。
調査の産業別の区分のなかでは回答世帯が最も多く、製造業の831世帯を上回ります。借入金がある世帯の割合は、建設業の23.8%や製造業の22.5%よりは低い水準です。
1.2 借入の目的は、住宅の取得や増改築などの資金が51.5%
借入金がある世帯に借入の目的を3つまで聞くと、「住宅の取得または増改築などの資金」が51.5%で最も多くなりました。次いで「日常の生活資金」が18.5%、「耐久消費財の購入資金」が13.1%です。
2. その他サービス業の世帯の住宅ローン残高は平均1423万円、中央値900万円
続いて、借入金額を回答した260世帯の住宅ローン残高を見ます。
2.1 その他サービス業の世帯の29.6%は住宅ローン残高が2000万円以上
住宅ローン残高は、平均が1423万円、中央値が900万円でした。2000万円以上の世帯が29.6%を占めています。
- 50万円未満:3.5%
- 50万~100万円未満:0.4%
- 100万~200万円未満:1.2%
- 200万~300万円未満:0.0%
- 300万~500万円未満:5.0%
- 500万~700万円未満:3.8%
- 700万~1000万円未満:7.3%
- 1000万~1500万円未満:11.2%
- 1500万~2000万円未満:7.3%
- 2000万円以上:29.6%
- 無回答(ゼロも含む):30.8%
2.2 平均は全国の1295万円より128万円多い
全国の二人以上世帯の住宅ローン残高は平均1295万円、中央値900万円です。その他サービス業の世帯は、中央値は全国と同じで、平均が全国を上回っています。
3. 【フラット35】の借入金利は、2026年10月に年3.830%から
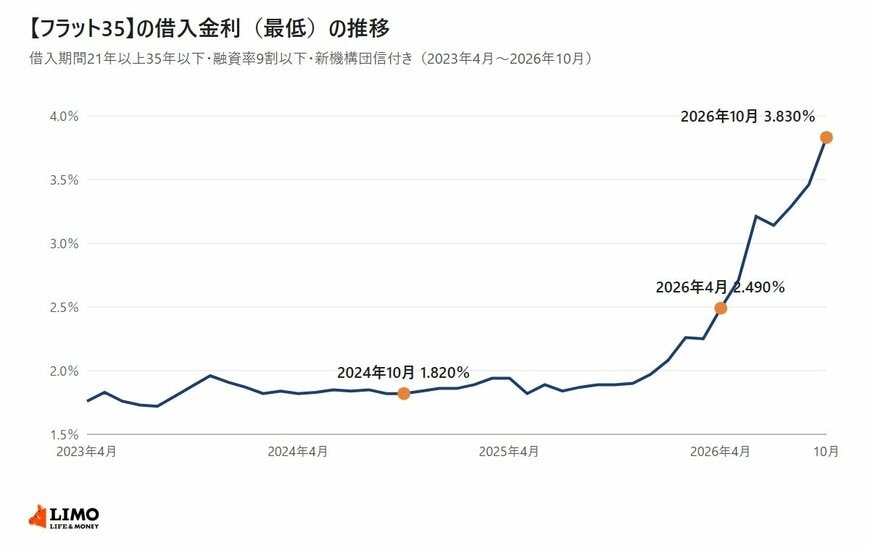
住宅金融支援機構は、取扱金融機関が提供する【フラット35】の借入金利の範囲を毎月公表しています。借入期間21年以上35年以下・融資率9割以下・新機構団信付きの金利の最低を、2023年4月から並べました。
3.1 2024年10月は年1.820%、2026年4月は年2.490%
借入金利の最低は、2023年4月から2025年11月まで年1.7%から1.9%台で推移していました。2026年に入ると上がり始め、4月は年2.490%、10月は年3.830%です。
2026年10月の金利の範囲は年3.830%から年5.840%で、取扱金融機関が提供する金利で最も多いのも年3.830%です。
4. 200万円の繰り上げ返済で減る利息は、年1.820%なら102万8146円、年3.830%なら268万6174円
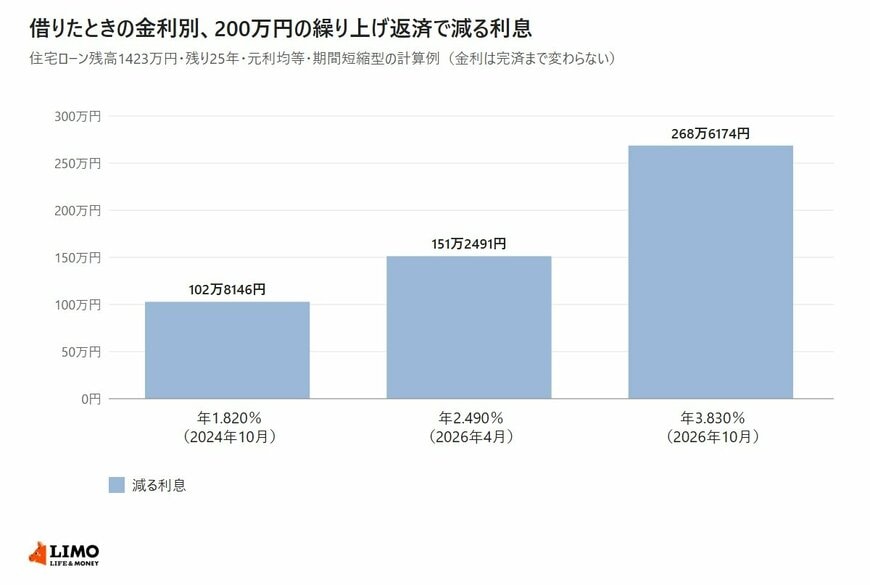
住宅ローン残高1423万円・残り25年・元利均等返済で、最初の返済のあとに200万円を期間短縮型で繰り上げ返済した場合を、3つの金利で計算しました。金利は完済まで変わらないものとし、利息は毎月の残高から計算して円未満を四捨五入しています。
4.1 金利が約2.1倍なら、減る利息は約2.6倍
- 年1.820%(2024年10月の最低):毎月の返済額5万9075円、減る利息102万8146円、返済期間は4年3か月短くなる
- 年2.490%(2026年4月の最低):毎月の返済額6万3767円、減る利息151万2491円、返済期間は4年7か月短くなる
- 年3.830%(2026年10月の最低):毎月の返済額7万3782円、減る利息268万6174円、返済期間は5年3か月短くなる
年3.830%は年1.820%の約2.1倍ですが、減る利息は約2.6倍に広がります。2024年10月に低い固定金利で借りた人と、2026年10月に借りた人とでは、同じ200万円を返しても効果が大きく違うということです。
固定金利で借りている人は、自分の適用金利が借りた月の水準のまま続いています。繰り上げ返済の効果を見積もるときは、いまの金利ではなく、返済予定表に書かれた自分の金利で考えることが大切です。
ここからは、減る利息が金利の比率以上に開く理由と、固定金利で借りている人が繰り上げ返済の前に確かめたいことを整理します。