

3. 定年退職者の退職給付額は、大学・大学院卒(管理・事務・技術職)で平均1896万円
住宅ローンの返済に充てる元手として考えられる退職金の水準を、厚生労働省「令和5年就労条件総合調査」で確認します。勤続20年以上かつ45歳以上の定年退職者に、2022年の1年間に支給された退職給付額の平均です。
3.1 学歴・職種別の定年退職者1人平均の退職給付額
- 大学・大学院卒(管理・事務・技術職):1896万円
- 高校卒(管理・事務・技術職):1682万円
- 高校卒(現業職):1183万円
この退職給付額には、退職一時金のほか、退職年金の現価額も含まれます。退職給付の制度がある企業は全体の74.9%で、そのうち「退職一時金制度のみ」の企業が69.0%を占めます。
3.2 退職一時金制度のみの企業では、大学・大学院卒で平均1623万円
退職給付の制度が「退職一時金制度のみ」の企業に絞ると、定年退職者の退職給付額は大学・大学院卒(管理・事務・技術職)で1623万円、高校卒(管理・事務・技術職)で1378万円、高校卒(現業職)で956万円でした。
退職年金として分割で受け取る分は、一括返済の元手にそのまま使えるとは限りません。一時金としていくら受け取れるかは、勤務先の人事担当や就業規則で確かめる必要があります。
4. 退職一時金1623万円で、住宅ローン残高1023万円を一括返済した場合と返済を続けた場合の計算例
夫婦のみの世帯の住宅ローン残高の平均1023万円を、残り10年・元利均等返済・金利年1.5%(全期間変わらないと仮定)で返している人が、退職一時金1623万円を受け取った場合を計算しました。
退職一時金1623万円で住宅ローン1023万円を一括返済した場合などの計算例2/2
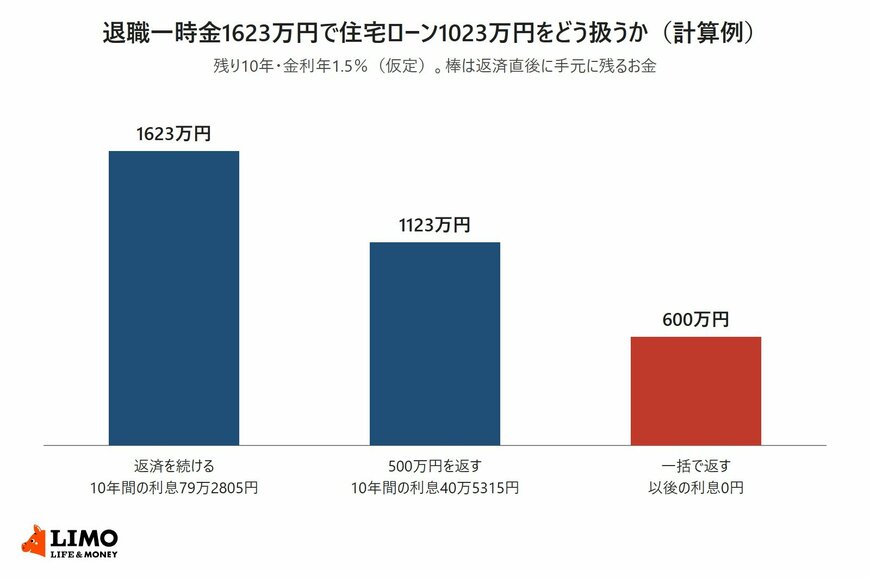
出所:LIMO編集部作成
- 返済を続ける:手元に残るお金は1623万円、10年間に払う利息は79万2805円
- 500万円を繰り上げ返済(返済額軽減型):手元に残るお金は1123万円、10年間に払う利息は40万5315円
- 一括で返済:手元に残るお金は600万円、その後の利息はかからない
4.1 返済を続けると、毎月約9万1857円・10年間の利息は79万2805円
返済を続ける場合、毎月の返済額は約9万1857円で、10年間に払う利息の合計は79万2805円です。返済額の合計は約1102万円になります。
退職一時金をすべて手元に残し、そこから返済を続けたとすると、10年後に残るのは約521万円です。一括返済した場合の600万円との差は、利息の79万2805円にあたります。
4.2 一括返済すると、手元に残るお金は600万円
一括返済した場合は、その後の利息はかからず、毎月の返済もなくなります。一方で、退職直後に手元に残るお金は1623万円から600万円に減ります。
どちらが合うかは、退職直後に手元に置いておきたいお金がいくらかによって変わります。返済予定表で残高と金利を確かめ、退職金の受取額と並べると、自分の場合の数字を出せます。
ここからは、金利が年2.5%の場合や一部だけ返す場合の計算例と、退職金で一括返済する前に確かめておきたいことを見ていきます。


