

年度末の3月に定年を迎える人にとっては、退職まで半年を切りました。住宅ローンが残っている人の中には、退職金で一括返済するか、手元に残して返済を続けるかを考え始めた人もいるでしょう。
金融経済教育推進機構の「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」では、世帯主夫婦のみの世帯の住宅ローン残高は平均1023万円でした。厚生労働省の「令和5年就労条件総合調査」によると、大学・大学院卒(管理・事務・技術職)の定年退職者の退職給付額は平均1896万円です。
この記事では、夫婦のみの世帯の住宅ローン残高と金融資産、定年退職者の退職給付額を確認したうえで、退職金で一括返済した場合と返済を続けた場合を計算例で比べます。
1. 世帯主夫婦のみの二人以上世帯で、住宅ローンなどの借入金がある世帯は14.6%
はじめに、世帯主夫婦のみの世帯のうち、どのくらいが借入金を抱えているかを、金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」で確認します。
1.1 夫婦のみの世帯は、全国の18.7%を4.1ポイント下回る
世帯主夫婦のみの1873世帯のうち、借入金がある世帯は14.6%でした。全国の18.7%より低く、世帯主夫婦と子のみの世帯の24.2%と比べると9.6ポイント低い割合です。
1.2 借入の目的で最も多いのは、住宅の取得または増改築などの資金で42.3%
借入金がある世帯に目的を3つまで聞くと、「住宅の取得または増改築などの資金」が42.3%で最も多くなりました。
次いで「日常の生活資金」が19.3%、「耐久消費財の購入資金」が16.1%です。
2. 世帯主夫婦のみの世帯の住宅ローン残高は平均1023万円、中央値300万円
続いて、世帯主夫婦のみの世帯で借入金額を回答した274世帯の住宅ローン残高の分布を見ます。
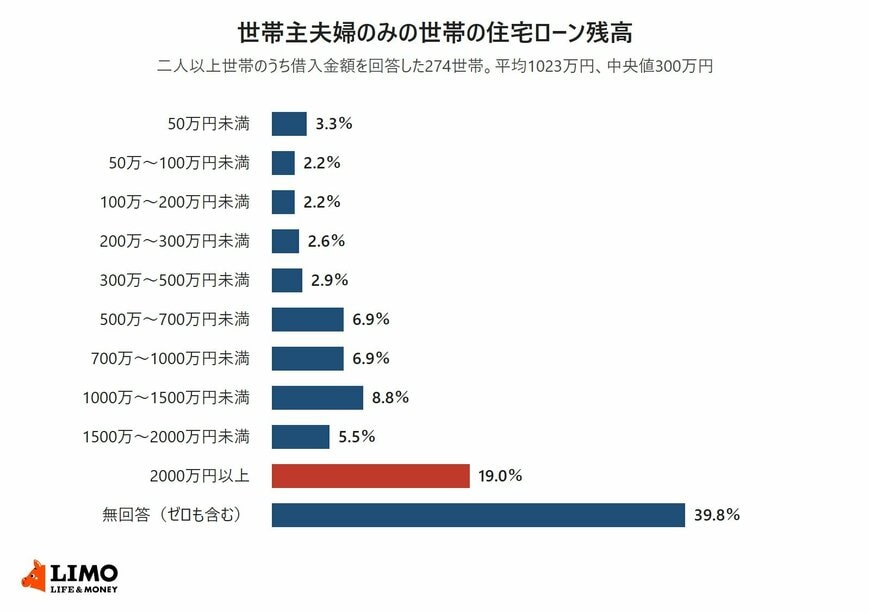
- 50万円未満:3.3%
- 50万~100万円未満:2.2%
- 100万~200万円未満:2.2%
- 200万~300万円未満:2.6%
- 300万~500万円未満:2.9%
- 500万~700万円未満:6.9%
- 700万~1000万円未満:6.9%
- 1000万~1500万円未満:8.8%
- 1500万~2000万円未満:5.5%
- 2000万円以上:19.0%
- 無回答(ゼロも含む):39.8%
2.1 住宅ローン残高が1000万円以上の世帯は33.3%
住宅ローン残高は平均1023万円、中央値300万円でした。1000万~1500万円未満が8.8%、1500万~2000万円未満が5.5%、2000万円以上が19.0%で、合わせて33.3%が1000万円以上です。
分母には残高がゼロの世帯や無回答の世帯も含まれ、その割合は39.8%です。中央値が平均を大きく下回るのは、このためです。
2.2 夫婦のみの世帯の金融資産は平均2145万円、中央値1000万円
同じ調査で、世帯主夫婦のみの世帯の金融資産の保有額は、金融資産を持たない世帯も含めて平均2145万円、中央値1000万円でした。
金融資産を持たない世帯が13.4%ある一方、3000万円以上の世帯も22.2%あり、世帯による差が大きいことが分かります。


