

3. 技能修得費で認められるのは、授業料・教材費・資格検定の費用など
技能修得費は、技能の修得に直接必要な経費に限られます。実施要領で対象になる経費と、認定にあたっての考え方を確認します。
3.1 資格検定の費用は同じ資格で一度限り
認められるのは、技能修得のために直接必要な授業料(月謝)、教科書・教材費、受講者全員に義務的に課される費用などの経費と、資格検定等に要する費用です。資格検定等の費用は、同じ資格検定につき一度限りとされています。
3.2 パソコン操作やコミュニケーション能力の修得も対象になりうる
自立支援プログラムに基づくなど福祉事務所が特に必要と認めた場合は、コンピュータの基本的な操作など就職に有利な一般的技能や、コミュニケーション能力など就労に必要な基礎的能力を身につけるための経費も対象になります。
厚生労働省の通知では、稼働能力がある人が段階的であっても就労を目指して行う取り組みであることが必要としています。
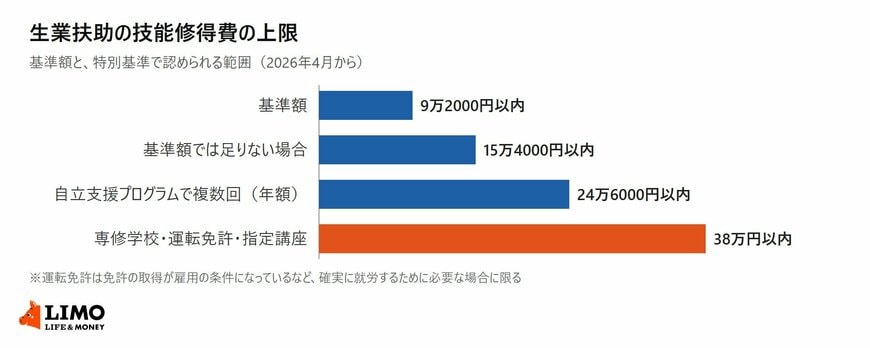
【技能修得費の上限】
- 基準額:9万2000円以内
- 基準額では足りない場合:15万4000円以内
- 自立支援プログラムで複数回必要な場合:年額24万6000円以内
- 専修学校・自動車運転免許・指定講座:38万円以内
4. 就職支度費は、就職が決まった人と求職中の人の洋服や履物にあてる
就職支度費は、就職のために直接必要な洋服類や履物などの購入費用にあてる扶助です。基準額は2026年4月から3万5000円以内です。
4.1 求職活動の服も対象、合計は基準額の範囲内
就職が確定した人が就職のために必要とする洋服類・履物などのほか、就職に向けた求職活動のために必要な洋服類・履物などの購入費用も、福祉事務所が必要と認めれば計上できます。両方を認定する場合も、購入費用の合計は基準額の範囲内です。
地方公共団体などが洋服類の無償貸与を行っていて利用できる場合は、その活用も検討されます。
4.2 初任給が出るまでの通勤費は、当座の資金がない場合に限り実費
就職が確定した人が初任給を受け取るまでの通勤費は、当座の資金がない場合に限り、交通費の実費が就職支度費として認められます。初任給が支給されたあとは、すでに支給した交通費分を必要経費として差し引かずに収入認定するとされています。
4.3 生業費と就職支度費は、同じ就職で重ねて計上できない
同じ人の同じ就職について、生業費と就職支度費を重複して計上することは認められていません。ただし、大工や植木職のように道具類を自分で用意する職業では、道具類の費用と就職の支度の費用を生業費の基準額の範囲内で計上できます。
5. 生活保護の技能修得費は、計画と見積もりをそろえて相談する
2026年4月から、技能修得費の基準額は9万2000円以内、就職支度費は3万5000円以内になりました。専修学校での修得や自動車運転免許の取得、指定講座の受講は、要件を満たせば38万円の範囲内まで認められます。
特別基準の認定では、生業(技能修得)計画書や経費の見積書などの資料が審査されます。講座や教習所に申し込む前に、福祉事務所の担当のケースワーカーに相談してください。
参考資料
鶴田 綾


