2. 【負債と純貯蓄】50歳代は住宅ローンの返済が続き、貯蓄から負債を引くといくら残るか
貯蓄の金額だけでなく、返済中のローンなどの負債もあわせて見ておきましょう。
2.1 50歳代・二人以上世帯の負債と住宅ローン
結果の概要の年齢階級別の表によると、世帯主が50歳代の二人以上の世帯の負債現在高は743万円で、そのうち住宅・土地のための負債が669万円を占めます。負債がある世帯の割合は53.7%でした。e-Statの第8-5表によると、持ち家の割合は87.3%で、住宅ローンを返済しながら貯蓄をしている世帯も多いと考えられます。
2.2 50歳代・二人以上世帯の純貯蓄と年間収入
貯蓄現在高から負債現在高を差し引いた純貯蓄は1013万円です。年間収入は905万円で、貯蓄は年間収入の194.0%にあたります。50歳代の貯蓄の平均は、2021年は1846万円、2024年は1798万円で、2025年は前年より42万円少ない1756万円でした。
e-Statの第8-5表によると、世帯主が50歳代の二人以上の世帯の世帯主の平均年齢は54.2歳、世帯人員は3.11人、有業人員は1.93人で、世帯主の配偶者のうち女性の有業率は60.7%でした。共働きで、貯蓄と返済を同時に続けている世帯も多いと考えられます。
貯蓄が多く見える世帯でも、住宅ローンの残高が大きければ、自由に使えるお金は思ったほど多くないこともあるでしょう。反対に、ローンを返し終えた世帯は、貯蓄の金額が同じでも、老後に向けた見通しを立てやすいと考えられます。50歳代の家計を考えるときは、貯蓄と負債をセットで見ておくことが大切です。
3. 【年代で並べる】40歳代・60歳代と比べた50歳代の貯蓄と負債
50歳代の数字を、前後の年代と並べてみると、どのように見えるでしょうか。
3.1 年代別の二人以上世帯の平均貯蓄額(40歳代・50歳代・60歳代)
家計調査の貯蓄・負債編の結果の概要にある、世帯主の年齢階級別の表によると、二人以上の世帯の貯蓄現在高は、40歳未満では994万円、40歳代では1381万円、50歳代では1756万円、60歳代では2843万円、70歳以上では2471万円でした。50歳代から60歳代にかけて、貯蓄の金額が大きく増えています。
3.2 年代別の二人以上世帯の負債と純貯蓄
負債現在高は、40歳未満が1882万円、40歳代が1483万円、50歳代が743万円、60歳代が234万円、70歳以上が81万円で、年代が上がるにつれて少なくなっています。貯蓄から負債を差し引いた純貯蓄は、40歳未満がマイナス888万円、40歳代がマイナス102万円で、50歳代になると1013万円とプラスに転じます。
60歳代で貯蓄が大きく増えているのは、退職金を受け取る世帯が含まれることなども背景にあると考えられます。50歳代は、住宅ローンの返済が進んで負債が減る一方で、老後に向けた貯蓄を本格的に増やしていく時期にあたるといえるでしょう。ただし、これは年代ごとの平均を並べたもので、同じ世帯が年を重ねたときの変化を追ったものではない点には注意が必要です。
4. 【貯蓄の中身】預貯金・生命保険・有価証券に分けて見る50歳代の貯蓄
次に、50歳代の世帯の貯蓄が、どのような形で持たれているのかを確かめます。
4.1 50歳代・二人以上世帯の預貯金(通貨性預貯金と定期性預貯金)
e-Statの第8-5表によると、世帯主が50歳代の二人以上の世帯では、通貨性預貯金が600万円、定期性預貯金が357万円でした。通貨性預貯金のほうが、定期性預貯金より多くなっています。教育費など、近いうちに使う予定のお金を手元に置いている世帯が多いことも、背景の一つと考えられます。
4.2 50歳代・二人以上世帯の生命保険と有価証券
生命保険などは394万円、有価証券は348万円で、有価証券のうち株式は154万円、投資信託は170万円です。債券は22万円、金融機関外は56万円でした。また、外貨預金・外債は、ほかの項目と重ねて数えた再掲の値で45万円となっています。
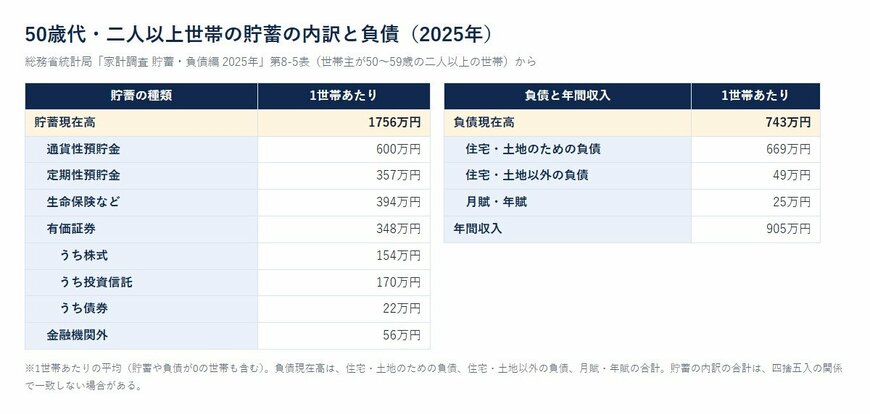
通貨性預貯金と定期性預貯金を合わせた957万円が、貯蓄の半分以上を占める一方で、有価証券のように値動きのあるお金も一定の割合で持たれています。わが家の貯蓄も、すぐに使えるお金、しばらく使う予定のないお金、値動きのあるお金に分けて書き出してみると、老後までの残りの年数でどう備えるかを考えやすくなるでしょう。
5. 【50歳代の貯蓄を見直す前に】わが家の貯蓄と負債を書き出し、退職までの年数で考える
平均や中央値を、わが家の数字に置きかえていきましょう。
5.1 貯蓄と負債を同じ紙に書き出し、純貯蓄を出してみる
まずは、預貯金、保険、有価証券などの残高と、住宅ローンなどの借入の残高を、同じ紙に書き出してみましょう。通帳や取引残高報告書、ローンの返済予定表を手元に置くと、金額を確かめやすくなります。貯蓄から負債を差し引いた純貯蓄が出せれば、平均や中央値と比べるときの目安になります。冬のボーナスを受け取る人は、貯蓄に回す分と、来年の支出にあてる分を先に分けておくと、使い道を決めやすくなるでしょう。
5.2 退職までの年数と、教育費・ローンの残りの期間を並べる
次に、退職までの年数と、教育費やローンの返済が続く期間を並べてみましょう。教育費のピークを過ぎてから退職までの期間が、老後に向けて貯蓄を増やしやすい時期になることも考えられます。住宅ローンを繰り上げて返すか、手元の預貯金を厚めに残しておくかは、教育費がかかる時期や借入の条件によっても変わります。借入の残高と返済が終わる年を、勤め先の定年や再雇用の制度とあわせて書き出しておくと、判断の手がかりが得られるでしょう。勤め先の退職金の制度や、ねんきん定期便に載っている年金の見込額もあわせて確かめておくと、これからのキャリアと、老後までのマネープランを一緒に考えやすくなるでしょう。
6. まとめにかえて
まずは、わが家の貯蓄と負債を書き出して、純貯蓄を出してみましょう。続いて、子どもの進学やローンの完済の時期を、退職の年と同じ紙に書き込んでみましょう。そして、退職金や年金の見込額もあわせて確かめ、老後までの貯め方を考えておきましょう。
世帯主が50歳代の二人以上の世帯の貯蓄は、平均1756万円、貯蓄がある世帯の中央値は1037万円でした。金額には大きな幅があり、住宅ローンなどの負債を抱えながら貯めている世帯も少なくありません。平均の数字は、わが家の貯蓄の多い少ないを決めるものではなく、これからの備え方を考えるための目安として使っていきたいところです。
参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」
- 総務省統計局「家計調査結果」(e-Stat 家計調査 貯蓄・負債編 2025年 第8-5表・第8-30表)
宮野 茉莉子