
50歳代は、子どもの教育費や住宅ローンの返済が続く一方で、退職や老後の暮らしも少しずつ見えてくる時期です。なかにはこの時期お子さんの就職が決まり、来年から夫婦2人の生活費となり家計や貯蓄にプランを考え始める方もいるでしょう。
老後準備ラストスパートともいえる50歳代ですが、他の家庭がどれくらい貯蓄をしているかはなかなか聞きにくいもの。本記事では、総務省統計局の家計調査から、世帯主が50歳代の二人以上の世帯の貯蓄を確かめます。
平均だけでなく、貯蓄がある世帯の中央値や、金額ごとの世帯の割合もあわせて見ていきましょう。平均の金額だけを見ると、わが家との差に不安を感じることもあるかもしれません。中央値や分布もあわせて見ると、数字の受け止め方が少し変わってくるでしょう。冬のボーナスの支給を前に、わが家の貯蓄の現在地を確かめておくと、年末の家計の見直しのきっかけにもなりそうです。
記事の後半では、50歳代の世帯が抱える住宅ローンなどの負債と、貯蓄から負債を差し引いた純貯蓄、貯蓄の中身も見ていきます。
1. 50歳代で「貯蓄4000万円以上」の世帯の割合は?平均・中央値も
総務省統計局がまとめた家計調査の貯蓄・負債編(2025年平均の結果の概要)によると、二人以上の世帯全体の1世帯あたりの貯蓄現在高は2059万円でした。世帯主の年齢が50〜59歳の世帯に絞ると、次のようになります。
1.1 50歳代・二人以上世帯の貯蓄額(平均・中央値)
- 平均:1756万円(貯蓄が0の世帯も含む)
- 貯蓄がある世帯の平均:1831万円
- 貯蓄がある世帯の中央値:1037万円
中央値は、貯蓄が0の世帯を除いて金額の少ないほうから並べたときに、ちょうど真ん中にくる世帯の金額です。貯蓄がある世帯の平均1831万円と比べると800万円近い開きがあり、平均は貯蓄の多い一部の世帯に引き上げられやすいと考えられます。家計調査の貯蓄・負債編の第8-30表によると、少ないほうから4分の1にあたる世帯の金額は396万円、4分の3にあたる世帯の金額は2348万円でした。
1.2 50歳代・二人以上世帯の貯蓄額の分布と、2000万円以上の世帯の割合
貯蓄現在高の階級ごとの世帯の分布を見ると、50歳代の二人以上の世帯のうち、貯蓄が2000万円以上の世帯は28.5%、4000万円以上の世帯は11.7%でした。
4000万円以上は、およそ9世帯に1世帯にあたります。一方で、100万円未満の世帯も10.7%あります(貯蓄が0の世帯を含む)。
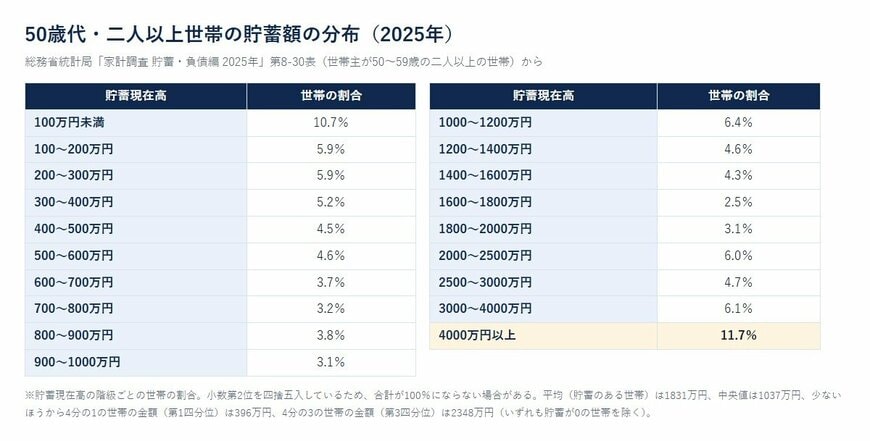
同じ50歳代でも、貯蓄の金額には大きな幅があることがわかります。
教育費がかかる時期か、住宅ローンを組んだ時期はいつか、共働きかどうかによっても、貯まり方は変わるでしょう。平均と比べて落ち込むより、中央値や分布もあわせて見ると、わが家の位置をより落ち着いてつかめるのではないでしょうか。
貯蓄がある世帯の半分は1037万円を下回っていて、4世帯に1世帯は396万円未満です。50歳代になっても貯蓄がまだ多くない世帯は、決してめずらしくないと考えられます。大切なのは、退職までの残りの年数で、どのくらい貯蓄を増やしていけるかを考えることです。
世帯主が50歳代の二人以上の世帯の貯蓄は、平均1756万円、貯蓄がある世帯の中央値は1037万円です。貯蓄が2000万円以上の世帯は28.5%、4000万円以上の世帯は11.7%でした。