
10月の年金支払いに合わせて、介護保険料などの天引き額が変わった方には「年金振込通知書」が届いています。日本年金機構は2026年10月2日、この通知書の送付を案内しました。
通知書を開くと、年金の支払額から基本的に介護保険料や税金が差し引かれ、実際の振込額は額面より小さくなっています。年金生活では毎月の生活費の赤字を貯蓄で補うことも多く、振込額が変われば、取り崩す金額も変わります。「年金だけでは足りない分を貯蓄で補うと、何年もつのだろう」というご相談も読者の方からうけました。
今回は65歳以上の夫婦のみの無職世帯の家計を総務省の統計で確かめ、年金から税金や社会保険料を差し引いた「手取り」をもとに、貯蓄1000万円を取り崩すと何年もつかを試算します。
※年金など月22万8614円は、総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」の、65歳以上の夫婦のみの無職世帯の社会保障給付です。
1. 【65歳以上・無職夫婦世帯】収入は年金など月22万8614円、生活費は月26万3979円
総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」によると、収入の合計にあたる実収入は、65歳以上の夫婦のみの無職世帯で月25万4395円です。このうち年金などの社会保障給付が月22万8614円で、実収入の89.9%を占めています。
収入のほとんどを年金に頼る暮らしだということが、この割合から読み取れます。
なお、この世帯の世帯主の平均年齢は77.6歳です。
1.1 収入:社会保障給付は月22万8614円、実収入の89.9%
- 【実収入】月25万4395円
- 【うち社会保障給付】月22万8614円(実収入の89.9%)
- 【可処分所得】月22万1544円
可処分所得とは、実収入から税金や社会保険料を差し引いた、自由に使えるお金のことです。年金の額面と、手元で使える金額は同じではありません。
1.2 支出:消費支出は月26万3979円、最も多いのは食料の7万8964円
同資料では、消費支出は月26万3979円でした。食料や交通・通信といった費目ごとの金額と、消費支出に占める割合をみていきます。
- 【食料】月7万8964円(消費支出の29.9%)
- 【交通・通信】月3万1325円(同11.9%)
- 【教養娯楽】月2万6538円(同10.1%)
- 【光熱・水道】月2万3540円(同8.9%)
- 【保健医療】月1万7941円(同6.8%)
- 【住居】月1万7739円(同6.7%)
- 【その他の消費支出】月5万1341円(同19.4%。うち交際費は月2万3257円)
食料が約3割を占めており、食品の値上がりが家計に響きやすい形です。
2. 【年金の手取り】税・社会保険料は月3万2850円、年金などから差し引くと約19万6000円
同資料によると、この世帯の非消費支出(税金や社会保険料)は月3万2850円でした。年金などの社会保障給付22万8614円からこの分を差し引くと、約19万6000円になります。
年金振込通知書でも、年金支払額から介護保険料や、国民健康保険料(税)または後期高齢者医療保険料、所得税・復興特別所得税、個人住民税・森林環境税を差し引いた「控除後振込額」が実際の振込額として示されます。
2.1 直接税は月1万2547円
非消費支出のうち、所得税や住民税などの直接税は月1万2547円でした。日本年金機構「年金振込通知書」によると、年金から差し引かれる所得税は、年金支払額から社会保険料と各種控除を差し引いた金額に5.105%を掛けて計算されます。
2.2 社会保険料は月2万296円
社会保険料は月2万296円で、非消費支出の6割ほどを占めています。介護保険料や国民健康保険料(税)、後期高齢者医療保険料は、住んでいる地域や所得によって金額が変わります。日本年金機構の案内によると、天引き額の変更については、お住まいの市区町村に問い合わせることができます。
2.3 2026年度から子ども・子育て支援金も
国民健康保険料(税)と後期高齢者医療保険料にあわせて、2026年度からは子ども・子育て支援金も徴収されています。年金から差し引かれるものが増えた点は、手取りを考えるうえで見ておきたいところです。
3. 【貯蓄1000万円を生活費で取り崩し】年金の手取りで計算すると約12年2か月
では、年金だけでは足りない分を貯蓄で補うと、何年もつのでしょうか。消費支出の月26万3979円と、税金や社会保険料を差し引いた年金の手取りを比べて、貯蓄1000万円がもつ年数を試算しました。
3.1 手取りで比べると毎月の不足は約6万8000円
- 【年金など(手取り)】月約19万6000円
- 【消費支出】月26万3979円
- 【不足】月約6万8000円(年約81万9000円)
3.2 貯蓄1000万円がもつのは約12年2か月
毎月約6万8000円の不足を貯蓄1000万円で補い続けると、約12年2か月で取り崩し終える計算です。手元の貯蓄が2000万円なら、もつ年数はおよそ2倍と読みかえられます。
※試算の前提:社会保障給付・消費支出・非消費支出は、総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」の65歳以上の夫婦のみの無職世帯の月平均額です。
非消費支出の全額を年金などから差し引かれるものとしています(非消費支出には、年金以外の収入にかかる税なども含まれる場合があります)。ほかの収入、運用益、物価の変動、一時的な出費は考えていません。
例)貯蓄1000万円を取り崩す場合 年金の手取りで計算した「もつ年数」(2025年)1/1
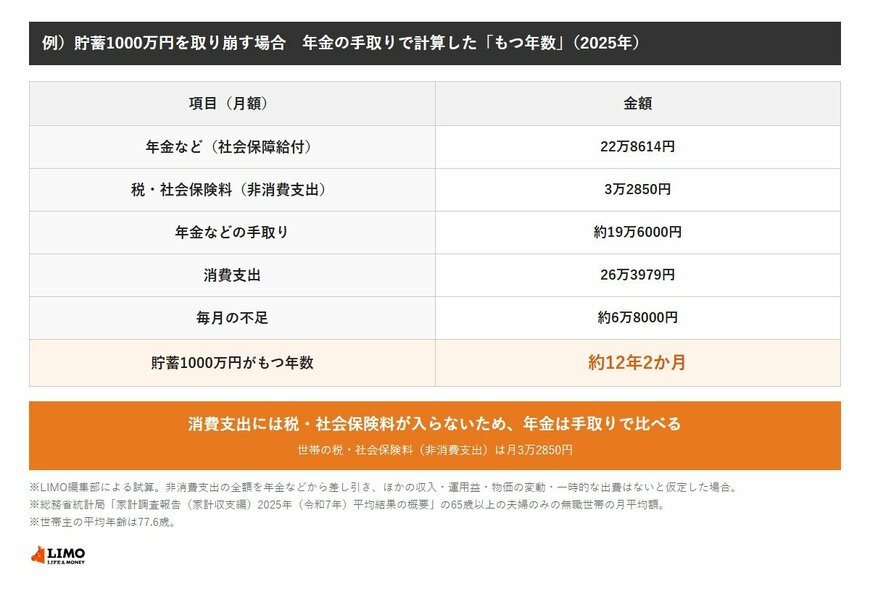
出所:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」をもとにLIMO編集部作成
消費支出には、税金や社会保険料は含まれていません。そのため、毎月の不足を考えるときは、年金の額面ではなく、税金や社会保険料を差し引いた手取りと比べる必要があります。
4. 【元証券会社員の視点】年金の手取りで取り崩しを考える理由
ここからは、試算の数字を、天引きの仕組みと年齢による家計の違いに照らして読み直します。
4.1 税・社会保険料の月3万2850円も取り崩しに入る
年金の金額を考えるとき、通知書の「年金支払額」に目が向きやすいものです。けれども、税金や社会保険料の月3万2850円が差し引かれたあとの金額で暮らす以上、この分も貯蓄から補う不足に含まれます。年金の額面だけで不足を見積もると、取り崩しのペースを実際より緩やかに考えてしまいます。
しかも、この金額は一律ではありません。介護保険料や国民健康保険料(税)、後期高齢者医療保険料は住む地域や所得によって変わるため、同じ年金額でも振込額は変わります。年度の途中(10月など)に天引き額が変わることもあります。
4.2 65~69歳の不足は月5万1287円、税・社会保険料は月4万4400円。年齢により暮らしは変わる
もう一つ見ておきたいのは、統計の世帯主の平均年齢が77.6歳だという点です。同じ家計調査で、二人以上の世帯のうち65歳以上の無職世帯を世帯主の年齢別にみると、次のようになっていました。
- 【65~69歳】消費支出 月29万6997円、非消費支出 月4万4400円、不足(可処分所得−消費支出) 月5万1287円
- 【70~74歳】消費支出 月28万5844円、非消費支出 月3万9127円、不足(可処分所得−消費支出) 月3万7245円
- 【75歳以上】消費支出 月24万8460円、非消費支出 月3万1563円、不足(可処分所得−消費支出) 月2万7225円
同じ「可処分所得−消費支出」で比べると、夫婦のみの無職世帯(世帯主の平均年齢77.6歳)は月4万2434円の不足、二人以上の無職世帯の65~69歳は月5万1287円の不足です。世帯の範囲が違うので目安ですが、退職してまもない時期は不足が大きくなりやすいと考えられます。
5. まとめにかえて
まずは手元の年金振込通知書を開き、「年金支払額」ではなく「控除後振込額」を確かめてみましょう。日本年金機構によると、年金振込通知書は6月から翌年4月までの2か月に1回の支払額を知らせるもので、利用登録をすれば「ねんきんネット」でも内容を確認できます。
次に、控除後振込額を2で割って1か月分にし、毎月の支出との差を書き出してみてください。この差が、貯蓄から取り崩している金額です。貯蓄額をその12か月分で割れば、今のペースで何年もつのかがわかります。
そのうえで、通知書の天引き額の内訳にも目を通しておくと、介護保険料や国民健康保険料(税)などが変わったときに、取り崩す金額の変化に気づきやすくなります。年度の途中(10月など)に天引き額が変わることもあるため、通知書が届いたら、そのつど計算し直してみてください。天引き額の変更については、お住まいの市区町村に問い合わせることができます(日本年金機構の案内)。
税金や社会保険料は、毎月では3万円ほどでも、10年、20年と重なると大きな金額になります。わが家の数字で一度計算しておくと、貯蓄の使い方を落ち着いて考えやすくなるのではないでしょうか。
※本記事の試算は一定の前提に基づく概算です。税金や社会保険料は住んでいる市区町村や所得、年度によって変わります。実際の金額は、年金振込通知書でご確認ください。
参考資料
宮野 茉莉子